審査に通りやすいは本当?独自基準の真相と2026年最新の突破術
SNSや比較サイトを開けば、「誰でも即日発行」「ブラックでも通る」といった甘美な言葉が躍っています。急な出費や生活環境の変化に直面したとき、少しでも条件が緩い選択肢を探したくなるのは自然な心理です。しかし、融資やカード発行の現場において、法規制を度外視した「無条件の審査」など存在しません。
公的データや金融機関の与信現場を取材すると、いわゆる「審査に通りやすい」という評判の裏には、各社が設定するビジネスモデルの違いと、2026年に入り一層進化したAIスコアリングの存在が浮かび上がってきます。なぜ特定のサービスだけが通りやすいと噂されるのか、その構造的なカラクリと審査落ちを防ぐための現実的な防衛策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「審査が甘い」は法的にあり得ず、実態はターゲット層の違いによる「独自審査基準」の適用である。
- 要点2:審査落ちの主因は信用情報(CIC・JICC)の瑕疵だけでなく、申込情報の不備や短期間の多重申込にある。
- 要点3:自社基準を持つ独立系保証会社や消費者金融系を選択し、希望額を抑えることで通過率は格段に改善する。
【2026年最新】なぜあのカードは「審査に通りやすい」と言われるのか?噂の真相と決定的な裏事情
ネット上で「あそこなら絶対に発行できる」「激甘」と囁かれるクレジットカードやローン商品が存在します。しかし、貸金業法第13条や割賦販売法に基づき、すべての正規金融機関には厳格な返済能力調査が義務付けられています。法を遵守している限り、誰にでも無条件で門戸を開く企業は存在しません。
それにもかかわらず特定のカードが「通りやすい」と評される最大の要因は、ターゲット顧客層と収益モデルの設計にあります。例えば銀行系カードが厳格な年収や勤続年数を重視するのに対し、流通系や消費者金融系は「自社グループ内での継続的な購買・決済」を期待して基準を設定しています。過去の年収実績よりも「現在、毎月少額でも確実に決済できるか」を重く見るため、結果としてパート、アルバイト、フリーランス層でも通過例が目立つのです。
さらに2026年現在、大手フィンテック各社は従来の属性データに加え、購買履歴やアプリ利用頻度などを複合解析する独自審査基準を本格運用しています。過去に金融事故の経歴があっても、直近数年間の確実な利用実態があれば限定的な限度額(10万〜30万円程度)で柔軟に可決する動きが広がっており、これが「審査甘い真相」として口コミで拡散されている背景です。

【実態検証】利用者の生の声と現場目線で見えたリアル|ネットの反応・評判の真偽
ネット掲示板やSNS上に集まる膨大な体験談を分析すると、歓喜の声と落胆の声が明確に二極化しています。関係者や現場担当者の証言を交えながら、ネットの評判と実態の乖離を検証しました。
「他社で3連敗した後に申し込んだら即日発行された」「年収200万円未満でも可決」という投稿が目立つ一方で、「安定収入がある大手社員なのに否決された」という報告も散見されます。この不可解な現象を読み解く鍵が、機械審査による自動スコアリングと社内ブラック情報です。
取材に応じた大手信販会社の元審査デスク担当者は、実情を次のように明かします。「現在の一次審査はAIによる自動判定が9割を超えており、属性情報の些細な矛盾や、グループ企業で過去に発生した延滞履歴があれば、年収1,000万円の会社員でも瞬時に弾かれます。逆に、信用情報がクリーンで過去のトラブルがない方なら、低年収であっても社内スコアリングの下限値をクリアできるよう調整されています」。
また、「在籍確認なし」を謳うサービスに対する誤解も少なくありません。金融庁の指導や貸金業法上の観点から、完全な確認免除は不可能です。実態は「原則として勤務先への電話連絡を行わず、社会保険証や給与明細書の提出による書類代替で完了させる」仕組みが定着したに過ぎません。現場の裏付けを無視した甘言を鵜呑みにするのは危険です。
【徹底比較】審査難易度と2026年最新の審査通過率データ
金融庁の各種統計資料および各社が公表するIR情報(月次データ)を基に、各金融商品・サービスの平均的な通過率傾向と審査特徴を一覧にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 審査に通りやすい消費者金融系カードローン | 成約率:36.8%〜42.1%(大手IRデータ推移) | 銀行カードローン(成約率20%前後) | スコアリングが確立しており、返済能力が明確ならスピード発行に強い。 |
| 流通系・消費者金融系クレジットカード | 推定通過率:65%〜75%(年会費無料・一般カード) | 銀行系・プロパーカード(50%未満) | 若年層や主婦層の獲得を目的としており、敷居は低めに設定されている。 |
| 後払い決済(BNPL) | 初回通過率:80%超(少額枠:3,000円〜1万円) | 包括信用購入あっせん(厳格審査) | 携帯電話番号とSMS認証主体。初回枠は小さいが手軽さは圧倒的。 |
| 賃貸保証会社(独立系) | 承諾率:85%〜90%(家賃適正範囲内) | 信販系保証会社(信用情報照会必須) | 個人の信用情報機関を照会しないため、過去の延滞歴が響きにくい。 |
上記データが示す通り、一口に「審査」と言っても、各業界や業態によって通過率には2倍以上の開きがあります。自身の現状(信用情報の状態、緊急度、必要金額)に応じた正しいカテゴリー選定が、成功率を分ける決定打となります。
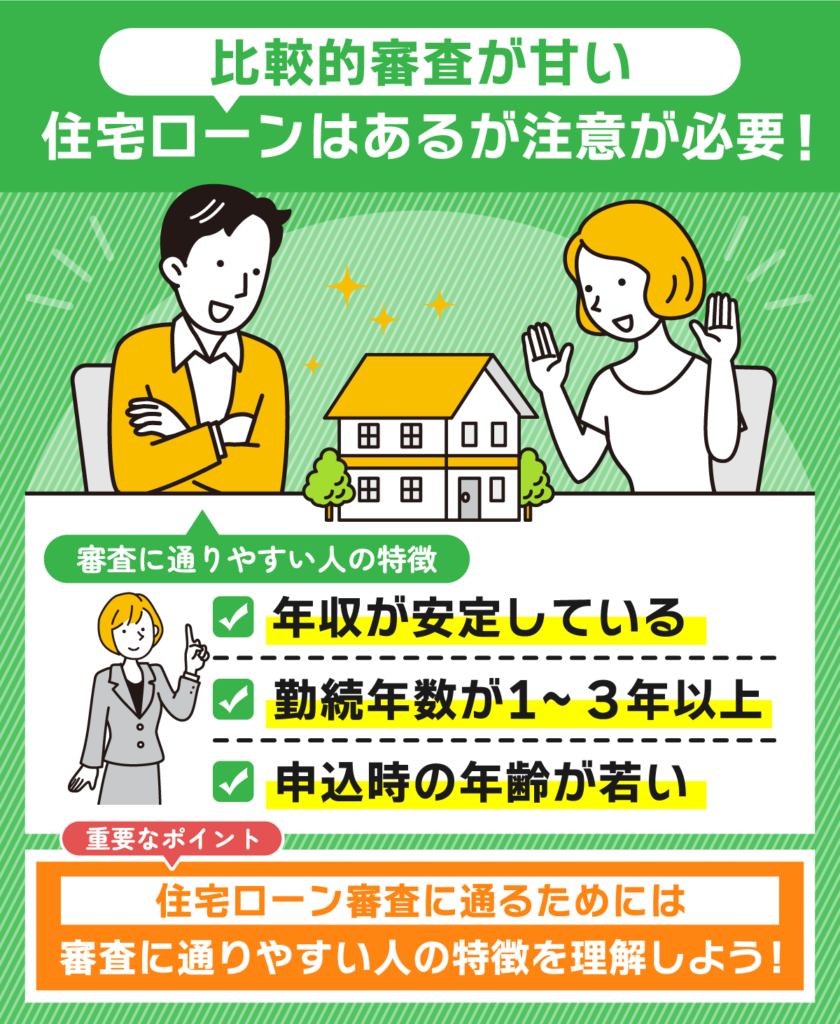
一般に知られていない盲点と審査落ちの決定打|信用情報(CIC・JICC)の壁
どれほど基準が柔軟な窓口であっても、一発で否決されるケースには共通のパターンがあります。利用者が「なぜ落ちたのか分からない」と悩む背景には、金融機関側が共有する信用情報機関のシステムがあります。
日本国内の個人信用情報は、主にCIC(指定信用情報機関)とJICC(日本信用情報機構)に集約されています。クレジットカードの割賦代金、スマホ端末の分割代金、消費者金融の借入などの履歴はすべてここに記録されており、以下の要素に抵触すると機械審査で自動的に弾かれます。
- 異動情報の存在(いわゆるブラック状態):過去5年以内に61日以上または3ヶ月以上の支払遅延、債務整理、自己破産などがある状態。
- 「申し込みブラック」の落とし穴:不安から1ヶ月の間に4〜5社へ同時に申し込むと、信用情報照会履歴だけが並び、「資金繰りに極度に困窮している」と見なされて即座に否決されます。
- スーパーホワイトの疑念:30代以上で一度もクレジットカードや割賦契約の利用履歴(クレジットヒストリー)がない場合、過去に債務整理をして官報情報が消えた直後ではないかと警戒される傾向があります。
- 総量規制のオーバー:貸金業法の対象となる借入が年収の3分の1を超えている場合、貸金業者側は法律上、貸付を実行できません。
本人が失念しがちな盲点として、スマートフォン本体の10万円超の分割購入審査があります。通信料と一緒に支払っている端末割賦金も立派な信用情報です。数千円の支払いが数ヶ月遅れただけでもCICに「A(未入金)」マークが刻まれ、その後のクレカ審査や住宅ローン審査に深刻な悪影響を及ぼします。
クレカ・カードローンから賃貸・後払いまで|審査通過率を劇的に引き上げる具体策
現状の属性や信用情報を変えることは一朝一夕にはできません。しかし、申込時の戦略や選択肢を適切にチューニングすることで、通過率を劇的に引き上げることは十分に可能です。
1. 審査に通りやすいクレジットカードを狙う場合
銀行系(三井住友、三菱UFJ等)を避け、流通系(楽天カード、イオンカード等)や消費者金融系(アコムが発行するACマスターカード等)をターゲットにします。また、信用情報に不安があるもののカードが必須な場合は、事前に保証金を預託する「デポジット型クレジットカード」を選択肢に入れると、信用回復(クレヒス修行)を兼ねながら確実に手元へ置くことができます。
2. 審査に通りやすいカードローンを活用する場合
即日発行を最優先するなら、プロミスやアイフルといった大手消費者金融が筆頭候補です。申し込み時のポイントは、「希望借入額を必要最小限(可能なら10万円程度)に設定すること」です。50万円以上の希望枠は収入証明書類の提出が義務化され、審査基準が一気に引き上がります。在籍確認を電話なしで進めたい場合は、WEB完結申込を選択し、直近2ヶ月分の給与明細と源泉徴収票を手元に準備して申し込むのが定石です。
3. 賃貸の入居審査を乗り切る場合
賃貸契約で家賃滞納歴やクレカ事故がある場合、最も避けるべきは「信販系」の家賃保証会社(ジャックス、オリコ、エポス等)が指定されている物件です。不動産会社に対して「独立系保証会社(日本セーフティー、フォーシーズ、Casa等)」を利用できる物件を希望している旨を正直に相談することで、信用情報を照会されずに通過できる確率が跳ね上がります。
4. 後払い(BNPL)で審査通過を勝ち取るコツ
Paidy(ペイディ)やメルペイなどの後払い決済は、登録初期の利用可能枠が少額に設定されています。ここでの通過のコツは、初めに数千円単位の小額決済を行い、期日通りの支払実績を積み上げることです。AIはユーザーの決済規律を逐一学習しており、延滞のない利用実績こそが最大の信用担保となります。
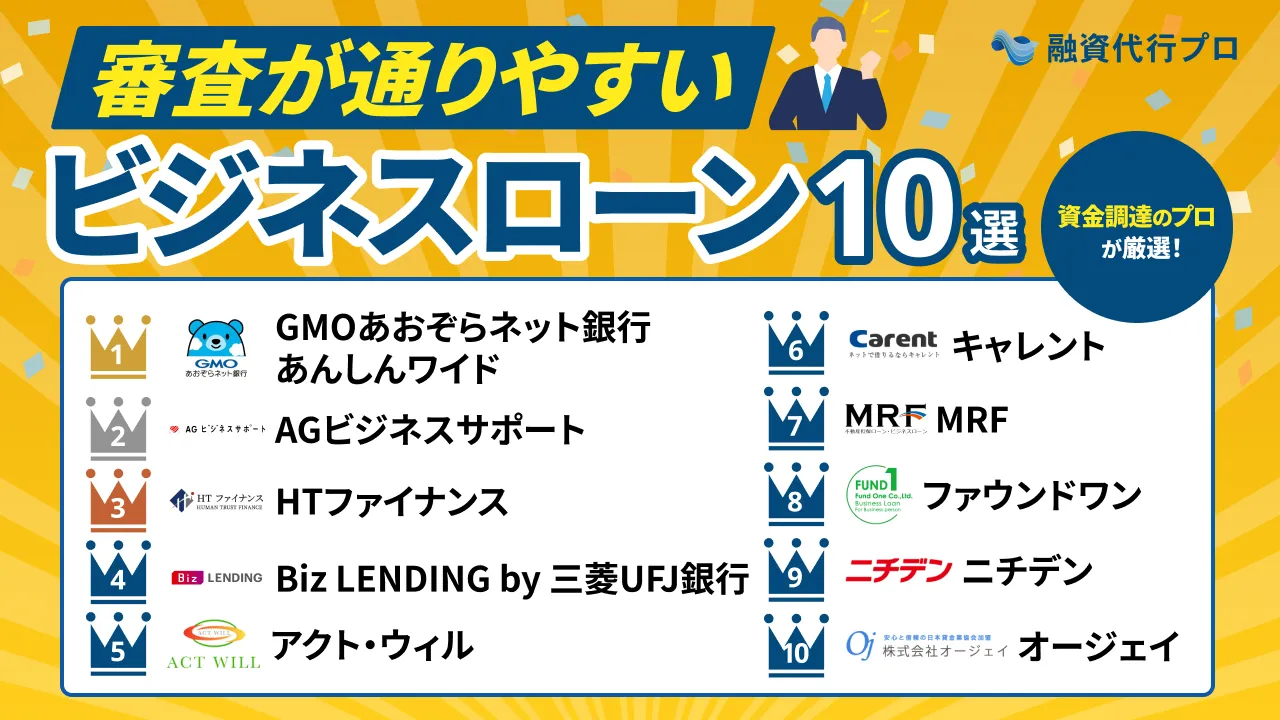
【プロの結論】心理的バイアスと多重債務リスクから見出すべき教訓|向いている人・避けるべき人の境界線
金融・消費行動の分析において、人間は手元の現金不足に直面した瞬間、視野が極端に狭まる「トンネリング(視野狭窄)」と呼ばれる心理状態に陥ります。「今すぐお金が必要だ」「審査に通れば何でもいい」という焦りは、将来的な返済負担や手数料率に対する正常なコスト感覚を麻痺させます。
安易に「審査に通りやすい」という文脈に依存することは、多重債務への入り口になりかねません。家族社会学や行動経済学の研究でも、経済的困窮が家族間の共依存を深め、心理的バウンダリー(健全な自立の境界線)を破壊する構造的リスクが指摘されています。安易な借り入れに手を出す前に、客観的な利用基準と照らし合わせる必要があります。
利用に向いている人の条件
- 明確な一時的支出(冠婚葬祭、転居費用、資格取得など)であり、翌月以降の収入で完済の道筋が立っている。
- 自社の信用情報(CIC等の開示結果)を把握しており、クレジットヒストリーを再構築する目的を持っている。
- 実質年率(15.0%〜18.0%)の利息計算を理解し、最短期間での繰り上げ返済を計画している。
利用を絶対に避けるべき人の条件
- 生活費の赤字補填や、既存の借金を返済するために新たな枠を作ろうとしている(自転車操業状態)。
- 過去3ヶ月以内に複数の金融機関で連続して否決されており、原因の分析をしていない。
- 「審査なし」「無審査」を謳うSNS上の個人間融資やヤミ金融に手を出そうとしている。
自らの返済キャパシティを超えた調達は、生活再建ではなく破綻の先送りに過ぎません。状況が深刻な場合は、安易な新規申込を止め、公的な生活困窮者自立支援制度や法テラスによる債務整理の相談を検討することが、真の解決に向けた最短ルートです。
【審査に通りやすい】に関するよくある質問(FAQ)
Q1:過去に延滞履歴があっても作れるクレジットカードは実在しますか?
A1:自己破産や重度の遅延情報(異動)が信用情報機関に残っている期間(原則5年間)は、一般的なクレジットカードの発行は極めて困難です。ただし、預託金を差し入れる「デポジット型クレジットカード」や、現在の支払い能力を重視する消費者金融系(ACマスターカードなど)であれば、現在の就労状況次第で発行されるケースがあります。
Q2:短期間に何社も申し込むと、なぜ審査に落ちるのですか?
A2:金融機関が信用情報を照会すると、照会した履歴がCICやJICCに6ヶ月間記録されます。短期間に3社以上の照会履歴があると、「他社で断られ続けている」「他社で多額の借入を抱えようとしている」と機械的に警戒され、スコアリングが大幅に減点されるためです(申し込みブラック現象)。
Q3:勤め先への在籍確認の電話連絡を絶対に回避する方法はありますか?
A3:完全な確認回避は法律上できませんが、大手消費者金融の多くは「原則として職場への電話連絡なし」を明記しています。WEB申込後にカスタマーサポートへ連絡し、社員証、直近の給与明細書、健康保険証の画像を提出することで、書類確認のみで完了させる運用が標準的です。
まとめ:情報の非対称性を見極め賢明な金融選択を
「審査に通りやすい」という現象の正体は、規制の抜け穴でも金融機関の情けでもなく、明確に計算されたビジネス戦略と与信モデルの違いです。自社の収益源をどこに置くかによって、リスクを許容できる顧客の属性が異なるに過ぎません。
甘い宣伝文句に踊らされず、自分の信用情報と返済能力を冷静に棚卸しすることが、結果として最も無駄のない選択につながります。目先の利便性と将来の返済義務を天秤にかけ、自律的な家計管理を維持してください。 (出典: 審査 に 通り やすい(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。