売上高とは?利益との違いや計算式・決算書の読み解き方を徹底解説
決算ニュースや経済紙で「売上高〇兆円を突破」という見出しを目にすると、多くの人はその企業が莫大な利益を上げ、順風満帆に成長している姿を想像しがちです。しかし、財務諸表の分析や企業取材の現場において「売上高が高い=儲かっている」と解釈するのは、極めて初歩的かつ危険な誤解と言わざるを得ません。
資材価格の高騰や人件費上昇が続く2026年現在の経営環境下では、売上高が過去最高を更新しながらも手元資金が枯渇し、突然の経営危機に直面する企業が後を絶ちません。本稿では、大手経済メディアの編集現場で数々の決算書を分析してきた視点から、売上高の本質的な意味、利益との決定的な違い、損益計算書(P/L)の正確な読み解き方から実務仕訳まで、現場データとともに詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上高は本業の事業活動で得た「代金の総額(トップライン)」であり、手元に残る儲けを示す「利益」とは根本的に異なる。
- 要点2:損益計算書には5段階の利益が存在し、売上総利益(粗利)から営業利益、経常利益、当期純利益へと段階的に費用が差し引かれる。
- 要点3:企業の実態を評価する際は売上規模だけに惑わされず、「売上高対営業利益率」や売上高減少の真因を見極める視点が不可欠である。
【核心回答】「売上高が高い=儲かっている」は大間違い!利益との決定的な違い
「売上高とは何なのか、利益とは何が違うのか」という疑問に対し、最も端的に答えるならば、売上高は入ってきたお金の総額であり、利益はそこからすべての経費を引いて残った手元の純増分です。
会計実務において、売上高は企業の損益計算書(P/L)の一番上に記載されることから「トップライン」と呼ばれます。例えば、1本1,000円の製品を年間1万本販売した場合、売上高は1,000万円となります。しかし、この1本を製造・販売するために原材料費や人件費が990円かかっていたとすれば、1本当たりの儲けはわずか10円です。1万本すべて売っても会社に残る利益は10万円にしかなりません。もし製品開発のために借り入れた資金の利息が年間20万円あれば、この会社は売上高1,000万円を上げながらも10万円の赤字に転落します。
経済記者の取材現場でも、「年商(売上高)3億円の社長」と聞くと華やかに見えますが、実態を聞き取ると「毎月の仕入れ代金と外注費の支払いで通帳残高は常にギリギリ、経営者個人の役員報酬は月手取り20万円以下」と吐露する経営者は少なくありません。売上高はあくまで「事業規模の大きさ」や「市場シェア」を測る外形的な指標に過ぎず、企業が持続的に存続できるかどうかの判断基準にはなり得ないのです。
また、混同されやすい言葉に「収入」があります。日常会話では同じ意味で使われがちですが、企業会計における「売上高」と「収入」の違いは明確です。売上高はあくまで「本業の営業活動」によって発生した対価のみを指します。これに対して収入は、本業の対価に加えて、余剰資金の運用で得た受取利息、保有不動産の売却代金、国や自治体からの助成金など、会社の財布に入ってくるすべての資金流入を包括する広い概念です。企業の実力を正確に見極める第一歩は、本業の稼ぎである売上高と、その他の資金の出入りを峻別することにあります。

売上高の計算方法と簿記・仕訳の基礎知識まとめ
企業の営業戦略や経営管理において、売上高を構成要素に分解して把握することは極めて重要です。基本となる売上高の計算方法は、以下のシンプルな数式で表されます。
売上高 = 単価 × 販売数量(客数 × 客単価)
実務においては、この計算式をさらに「新規顧客売上」と「既存顧客リピート売上」、あるいは「製品別・サービス別」に細分化して管理します。さらに会計上、売上高には「総売上高」と「純売上高」という2つの区分が存在する点にも注意が必要です。総売上高は取引先に請求した額面の合計ですが、納品後に商品の傷などによる返品、大口取引に伴う値引き、販売奨励金(リベート)の割戻が発生した場合、それらを控除した実質的な金額を「純売上高」と呼び、決算書にはこの純売上高が計上されます。
簿記の実務における売上高の仕訳では、勘定科目に「売上(収益)」を用います。日本の企業会計では、現金が手元に入ったタイミングではなく、商品やサービスの提供が完了して請求権が確定した時点で売上を計上する「発生主義(実現主義)」が原則です。例えば、掛取引で10万円の商品を販売した際の標準的な仕訳は以下のようになります。
【商品を掛けで販売した時の仕訳】
(借方)売掛金 100,000円 / (貸方)売上 100,000円
なお、上場企業を中心に適用されている「収益認識に関する会計基準」のもとでは、商社や仲介プラットフォームなどの取引形態において、自社が在庫リスクを負わない「代理人取引」とみなされる場合、総取引額ではなく自社の取り分(手数料部分)のみを売上高として計上する「純額表示」が義務付けられています。これにより、事業の実質は変わらないものの、見かけの売上高が決算書上で大幅に減少した企業も多く、決算数値を読み解く際は会計ルールの変更にも留意が求められます。
損益計算書(P/L)の読み解き方|売上高から枝分かれする「5つの利益」
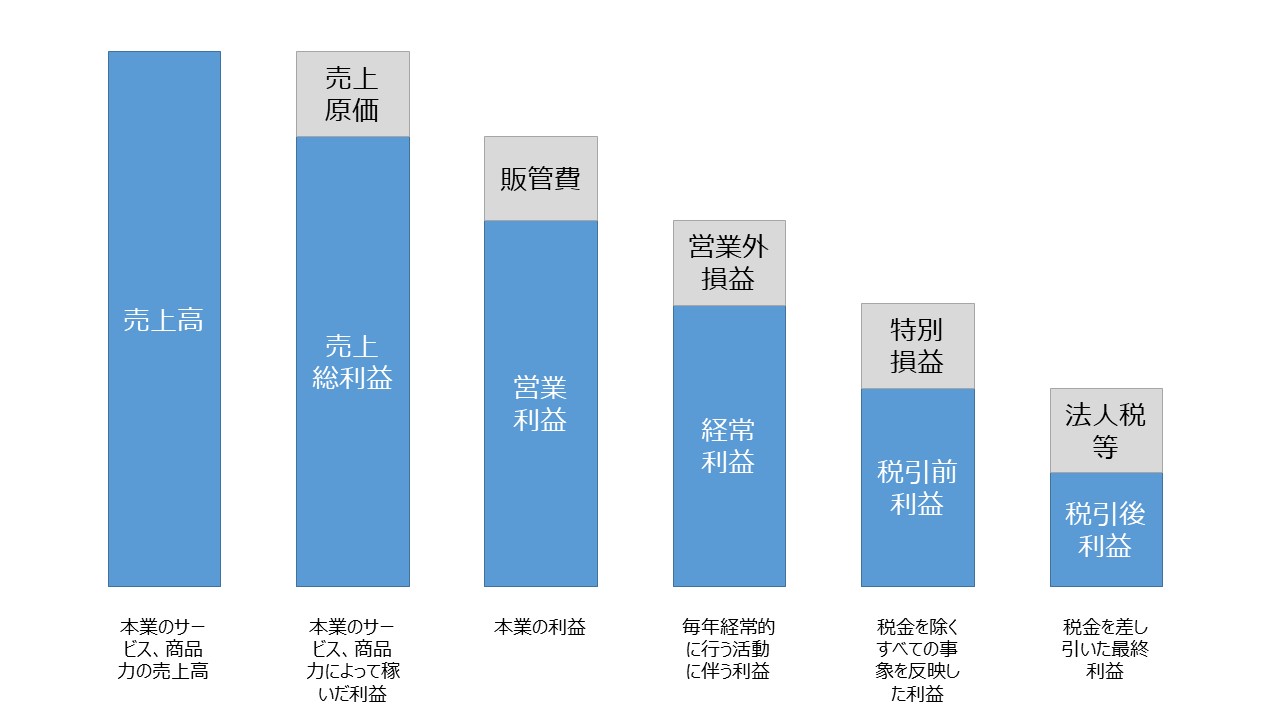
企業の決算書、とりわけ損益計算書(P/L)を正しく読み解くためには、最上段の売上高からどのような費用が差し引かれ、最終的な利益へと辿り着くのか、その「5段階の利益」のプロセスを理解しなければなりません。ここを曖昧にしたままでは、企業の本当の健全性は見えてきません。
第1の段階が「売上総利益(粗利)」です。売上高から、製品の仕入れ代金や製造にかかった直接費用(売上原価)を差し引いて計算します。商品の根本的な商品力や付加価値の高さを表す指標であり、粗利が薄い事業は薄利多売の激しい消耗戦を強いられていることを示唆します。
第2の段階が「営業利益」です。売上総利益から、商品の販売にかかった人件費、広告宣伝費、オフィスの賃料などの「販売費及び一般管理費(販管費)」を差し引いて求めます。企業が本業のビジネスモデルそのもので稼ぎ出す力を最もストレートに示す数値であり、投資家や金融機関が最重要視する指標の1つです。
第3の段階が「経常利益」です。本業の営業利益に、本業以外の日常的な財務活動による収支(受取利息や配当金などの営業外収益、借入金の支払利息などの営業外費用)を加減して算出します。日本企業が長年「ケイツネ」と呼び重視してきた項目で、企業の総合的な財務体質を含めた稼ぐ力を表します。
さらに、工場の売却や自然災害による損失といった臨時の損益を加減した「税引前当期純利益」を経て、法人税等の税金を納めた後に最終的に手元に残るのが、第5の段階である「当期純利益」です。これら5つの利益の性格と水準の目安を、以下の比較表にまとめました。
| 項目 | 計算式と定義 | 一般的な目安・水準 | 編集部の見解・分析ポイント |
|---|---|---|---|
| 売上高 | 本業の製品・サービスの提供で得た代金総額 | 企業の事業規模やシェアの基準 | 規模の指標に過ぎず、単体では企業の収益性や健全性を証明できない。 |
| 売上総利益(粗利) | 売上高 − 売上原価 | 粗利率:製造業20〜30%、IT業50%以上 | 製品本来のブランド力と付加価値を反映。原価高騰の影響を直に受ける。 |
| 営業利益 | 売上総利益 − 販売費及び一般管理費 | 営業利益率:全産業平均で約3〜5% | 本業の真の実力を示す最重要指標。8%を超えると優良企業と評価される。 |
| 経常利益 | 営業利益 + 営業外収益 − 営業外費用 | 経常利益率:一般的に4%前後 | 借入金の金利負担や為替差損益を反映。財務戦略を含めた実力を測る。 |
| 当期純利益 | 税引前当期純利益 − 法人税等 | 売上高純利益率:2〜3%程度 | 株主還元や内部留保に回る最終的な残余。1株当たり純利益(EPS)の源泉。 |
【実態検証】利用者の生の声と現場目線で見えたリアル|利益率格差の真実
企業の決算発表会見や経済取材において、数字の額面だけでは見えてこない「現場の生々しいリアル」が浮き彫りになる瞬間があります。売上高数兆円を誇るメガ企業であっても、利益率が極めて低ければ、原材料費がわずか数パーセント上振れしただけで一気に巨額の赤字へと転落します。
経済産業省の企業活動基本調査などの公的統計データを紐解くと、産業構造による売上高と利益率のギャップは驚くほど極端です。例えば、総合商社や食品スーパーなどの流通・卸売業は、売上高ランキングの上位を独占する一方で、売上高対営業利益率は1〜3%台にとどまる薄利多売の構造が一般的です。一方、ソフトウェア開発やクラウドサービス(SaaS)、キーエンスに代表される高付加価値型のファブレス精密機器メーカーでは、売上高の規模自体は商社ほど巨大ではなくとも、営業利益率が20%から50%超に達する異次元の収益性を誇っています。
SNSやビジネス掲示板(知恵袋、オープンワーク等)に寄せられる現場社員や経理担当者の声にも、この構造的格差が生々しく投影されています。
「会社は『過去最高売上〇百億円を達成!』と派手に宣伝しているが、現場は過度な値引き営業のツケが回り、残業代カットとボーナス半減で士気が崩壊している」(中堅商社・営業職)
「売上規模が大きいため金融機関からの見栄えは良いが、仕入れ代金の立替払いが先行し、毎月の月末は資金ショートの恐怖で胃に穴が空きそうだ」(製造業・財務担当)
ビジネスの真の体力とは、動かした金額の大きさ(売上高)ではなく、付加価値としてどれだけ効率的に回収できたか(売上高対営業利益率)に依存していることを、現場の声は明確に物語っています。
一般に知られていない盲点とネットの誤解|売上高が減少する危険な要因とは
インターネット上の経済論壇や投資コミュニティでは、「売上高が前年割れした企業=衰退しているダメな会社」と単純に断じる短絡的な言説が散見されます。しかし、企業の売上高が減少する要因には、早急な再建を要する「破滅的な減収」と、経営陣が意図的に仕掛けた「健全な構造改革(選択と集中)」の2種類が存在します。
まず警戒すべきは、市場シェアの喪失や競争力の枯渇に伴う受動的な売上高の減少です。この要因には、競合他社による革新的な代替サービスの登場、主力商品の陳腐化、為替や地政学リスクによる需要の蒸発、あるいはコンプライアンス違反や製品不祥事による信用失墜などが挙げられます。この場合、固定費(人件費や工場維持費)を賄えなくなり、営業赤字へ一直線に転落する危険信号となります。
一方で、見過ごされがちな盲点として「戦略的減収・増益」があります。利益率の極端に低い不採算事業から撤退し、採算性の高い高付加価値事業に経営資源を集中させた結果、一時的に全体の売上高は前年比20%減少しながらも、営業利益は過去最高を記録するというケースです。成熟期に入った企業が持続的な生き残りを目指す局面では、売上高の絶対額を追う規模の拡大を捨て、あえて売上を絞り込んで筋肉質な高収益体質へと脱皮することが極めて合理的な経営判断となります。
逆に、最も忌避すべき事態は、経営陣が面子や過去の成功体験に囚われ、売上高の維持・拡大だけを目的に危険な安売り競争(ダンピング)へ突入することです。売上高は維持できても粗利が消失し、現場の疲弊とキャッシュの流出を招く結果、最終的に待っているのは「黒字倒産」や事業停止という致命的な結末です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ここまで検証してきた財務の力学を踏まえ、読者の皆様が就職・転職先の選定、株式投資の投資先判断、あるいは新規取引先との与信審査を行う際、どのような基準で企業を見極めるべきか、客観的な判断フレームワークを提示します。
売上規模の大きさ(大企業・メガベンチャー)を重視して良い人の条件
売上高の絶対的な大きさを選ぶ基準として適しているのは、以下のような条件や志向を持つ方です。
- 国家レベルの巨大プロジェクトやサプライチェーンの頂点でダイナミックな事業を動かしたい人:数十兆円規模の売上を持つ総合商社や自動車メーカー、メガインフラ企業でしか担えない社会基盤ビジネスがあります。
- 知名度や信用力、融資獲得力をバックにキャリアを形成したい人:売上規模が大きい企業は銀行からの信用枠が大きく、資本調達やグローバル展開の余力に優れています。
- 薄利多売の構造を理解した上で、オペレーション効率化や流通のスケールメリットを追求することにやりがいを感じる人。
「売上高の大きさ」だけに惑わされず、慎重に見極めるべき人の条件
一方で、売上高の額面だけを信じ込んで飛びつくと深刻な後悔を招く可能性が高いのは、以下のような状況にある方です。
- 安定した高待遇やボーナスの持続性を期待して転職・就職先を探している人:売上高が数百億円あっても、営業利益率が1%未満の企業は、景気後退局面で即座に赤字へ転落し、人件費削減の対象となります。必ず有価証券報告書で過去3〜5年の「売上高対営業利益率」と「営業キャッシュフロー」を確認してください。
- 長期的な成長株への株式投資を志向している個人投資家:増収(売上高の増加)が続いていても、それを上回る販管費の膨張で営業赤字が拡大している成長企業は、追加増資による株式の希薄化リスクが常に付きまといます。
- 売掛金の未回収リスクを背負うBtoBの新規取引先審査:「売上高〇十億円の勢いのある取引先」であっても、資金繰りの破綻による黒字倒産のリスクがあります。売上規模だけでなく、自己資本比率や純利益の推移を冷徹に精査することが不可欠です。
【売上高とは】に関するよくある質問(FAQ)
Q1:売上高、年商、年収の違いは何ですか?
A1:売上高は「一会計期間(通常1年間)に本業で得た販売代金の総額」です。年商は日常的に使われる通称で、意味としては1年間の売上高とほぼ同義ですが、会計上の正式な用語は売上高です。一方、年収は「個人が1年間に得た給与や報酬の総収入」を指す個人の指標であり、企業の売上高とは全く異なる概念です。
Q2:売上高がいくら伸びていても倒産することがあるのはなぜですか?
A2:いわゆる「黒字倒産」や資金ショートが原因です。売上高は商品を引き渡した時点で計上されますが、代金の入金が数カ月先になる掛取引が一般的です。その間にも仕入れ代金や従業員への給料、借入金の返済といった現金(キャッシュ)の支払いは毎月発生します。売上が急拡大すると必要な運転資金も跳ね上がるため、手元の現金が尽きて不渡りを出せば、損益計算書上でいくら売上や利益が出ていても倒産に至ります。
Q3:個人事業主の確定申告でも「売上高」と「所得」は違いますか?
A3:根本的に異なります。個人事業主における売上高(事業収入)は、事業を通じて受け取った代金の総額です。そこから仕入れ費用、家賃、通信費、消耗品費などの「必要経費」を差し引いて残った金額が「事業所得」となります。税金はこの所得に対して課されるため、個人事業主にとっても売上高そのものより、手元に残る所得の管理が重要です。
Q4:決算書のどこを見れば売上高が分かりますか?
A4:決算短信や有価証券報告書の中にある「損益計算書(P/L)」の最上段に「売上高(または売上収益)」として記載されています。また、開示資料の表紙にあたる「連結経営成績」のサマリー欄にも、売上高の前年同期比の増減率とともに大きく明記されています。
まとめ:今後の動向と失敗しないための判断基準
売上高は、企業が社会に提供した商品やサービスの総量を示す紛れもない「事業規模の通信簿」です。市場における影響力や知名度を測る上で、今後も欠かせない基礎データであり続けることに変わりはありません。
しかし、不透明な経済情勢とコスト高が常態化する現代において、売上高という単一の数字に過度な幻想を抱く時代は終わりました。表面的なトップラインの大きさに目を奪われることなく、「売上総利益から営業利益へどのような比率で利益が残っているのか」「その減収は構造改革の布石なのか、市場淘汰の兆候なのか」という本質的な問いを投げかける姿勢こそが、ビジネスにおけるあらゆる意思決定を成功へと導く鍵となります。 (出典: 売上 高 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。