【2026最新】医療費控除の確定申告完全ガイド!10万円以下も還付へ
2026年の確定申告シーズンを迎えるなか、「年間の医療費が10万円に届かなかったから関係ない」「会社員だから年末調整で税金の手続きはすべて完了している」と思い込み、権利を放棄している納税者が後を絶ちません。しかし、国税庁の発表資料や税務実務の現場データを精査すると、本来なら数万円単位の手取りを取り戻せるはずの還付金を放置している世帯が膨大な数にのぼることが浮き彫りになっています。
実際のところ、医療費控除には「年間の総所得金額等が200万円未満であれば10万円以下でも申告可能」という明確な規定が存在し、世帯分離をしていない家族全員の医療費を「最も所得が高い親族」に集約して申告するだけで、手元に残る現金が劇的に変わります。さらに2026年現在は、スマートフォンとマイナポータル連携の進化によって、従来の煩雑な領収書仕分け作業から解放され、e-Taxによる自動入力がスタンダードとなりました。本稿では、制度の構造的欠陥ともいえる落とし穴から、見落とされがちな通院交通費の計上ルール、セルフメディケーション税制との損得判定まで、現場取材の裏付けをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間医療費が10万円未満でも、総所得金額が200万円未満(年収約297万円以下の会社員等)なら支払額が所得の5%を超えた時点で還付の対象となる。
- 要点2:会社員の年末調整では医療費控除を処理できず、自ら確定申告(還付申告)を行う必要があるが、過去5年間まで遡って請求が可能。
- 要点3:マイナポータル連携によりスマホで簡単に自動入力できる一方、領収書は提出不要でも税務署からの求めに備えて5年間の自宅保管が義務付けられている。
【基礎知識】医療費控除が年末調整でできない決定的な理由と過去5年の還付期間
会社員の間で最も多い誤解が、「12月の年末調整で医療費控除の書類を出せば会社がやってくれる」という思い込みです。結論から述べると、医療費控除は年末調整で処理することが法的に不可能です。雇用主である企業が代行できる控除は、社会保険料控除や生命保険料控除、配偶者控除、住宅ローン控除(2年目以降)などに限られています。
医療費控除が年末調整から除外されている背景には、厳格なプライバシー保護と実務上の物理的限界があります。通院履歴や処方薬の内訳、不妊治療や精神科通院などのデリケートな個人情報を会社の人事・総務部に開示させることは、労働者の人権配慮の観点から許容されません。さらに、生計を一にする同居・別居の親族分まで合算できる制度設計上、企業の労務担当者が従業員各家庭の医療費領収書を精査・照合することは実務的に破綻してしまいます。
しかし、会社員だからといって還付を諦める必要はありません。税金の支払いを伴う確定申告の期限は原則3月15日ですが、払い過ぎた税金を取り戻す還付申告の提出期間は「対象年の翌年1月1日から5年間」認められています。2026年現在であれば、直近の2025年(令和7年)分だけでなく、過去5年分に相当する2021年(令和3年)分以降の医療費領収書を掘り起こして申告書を提出すれば、指定口座へ還付金が振り込まれます。
【知られざる条件】医療費10万円以下でも還付される「総所得200万円未満」の特例と家族合算
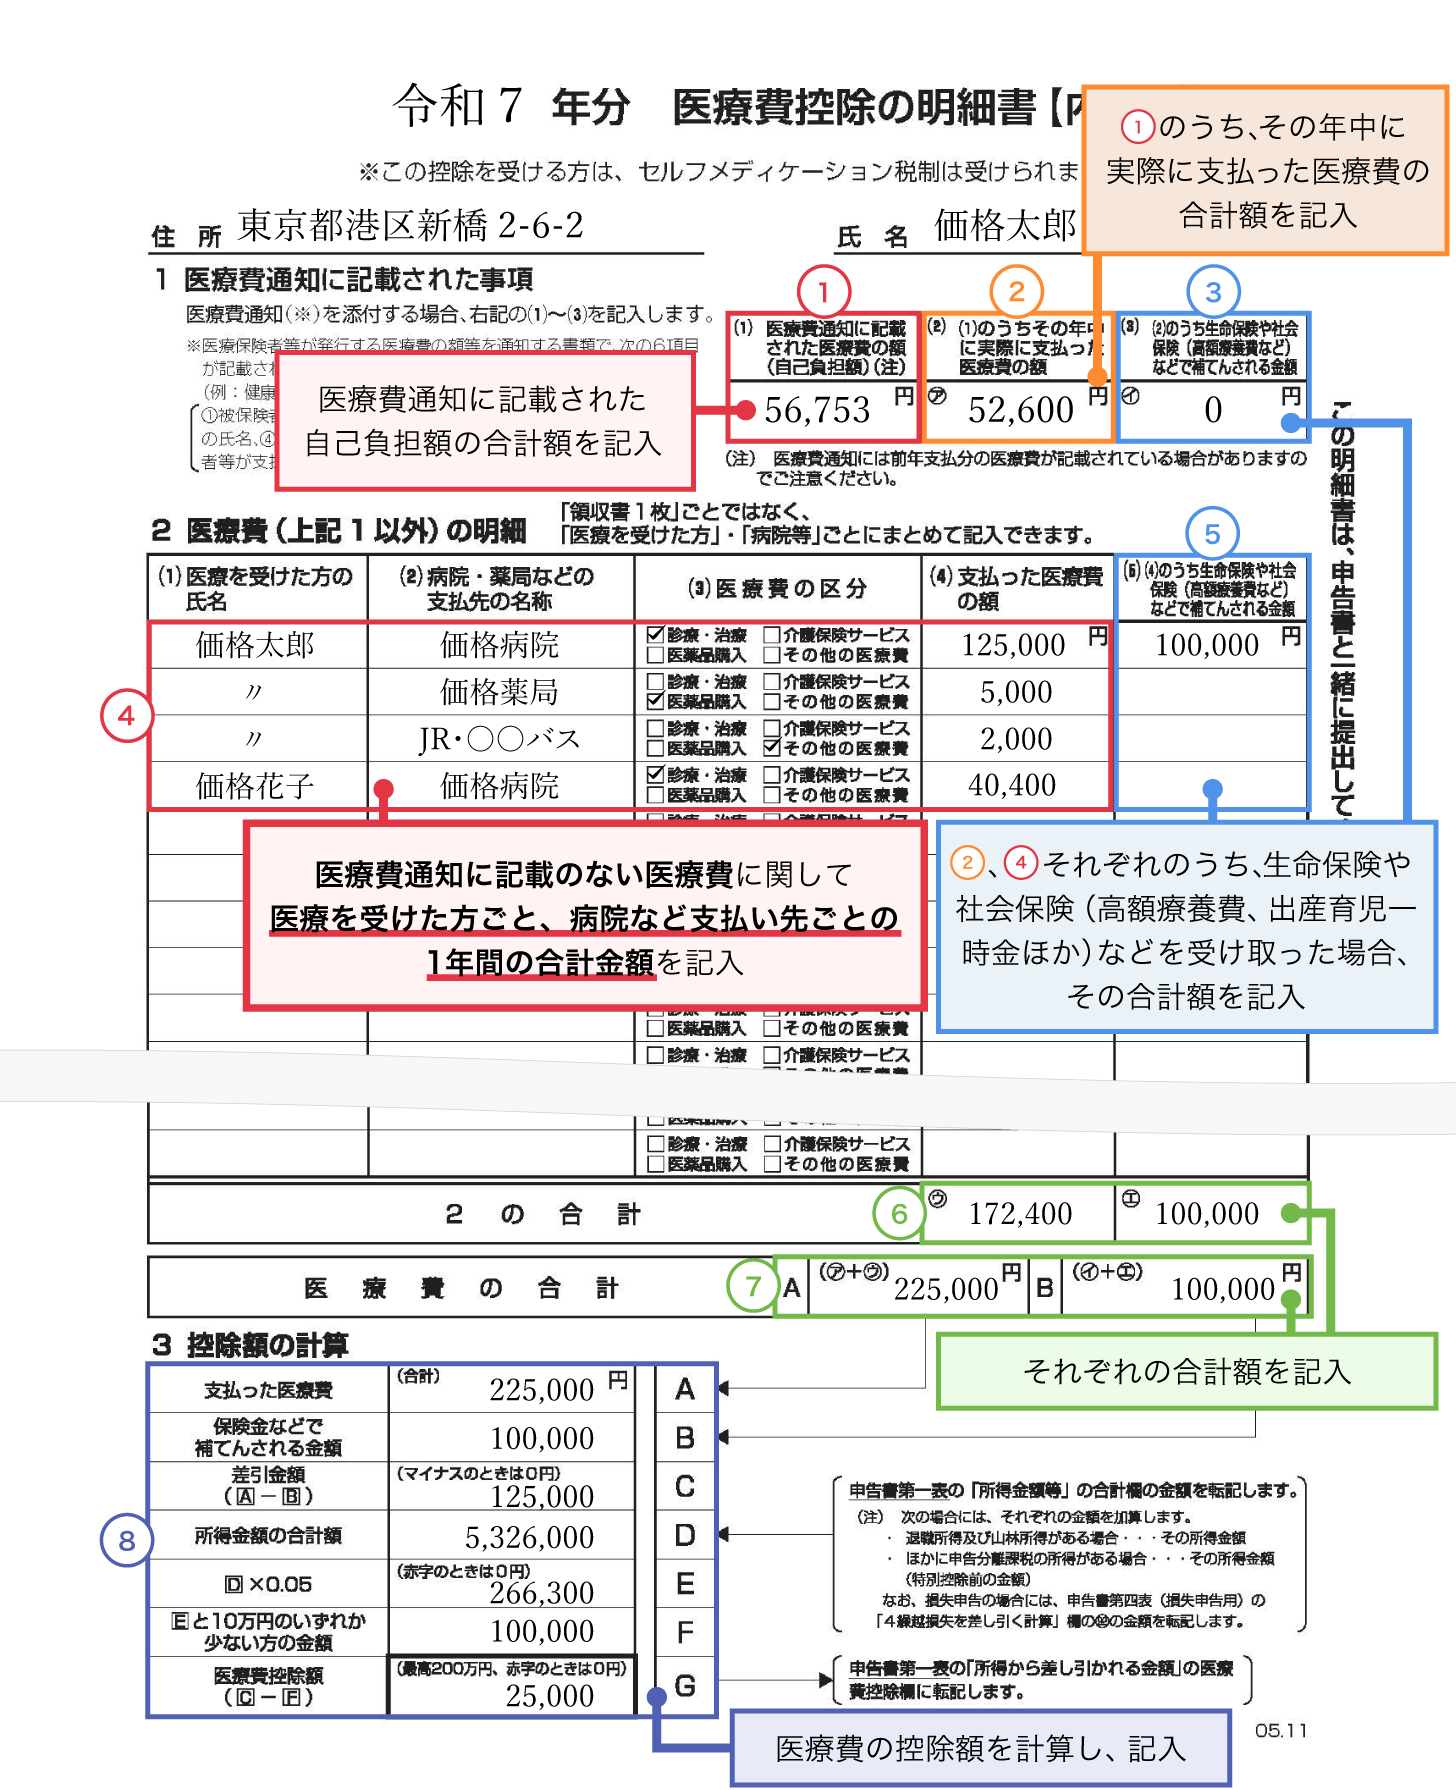
「医療費控除=10万円以上」という通説は、所得税法第73条の規定を部分的に切り取ったものに過ぎません。法律が定める正確な計算式は「(実際に支払った医療費の合計額 − 保険金等で補填される金額)− 10万円または総所得金額等の5%のいずれか少ない金額」です。
つまり、その年の総所得金額等が200万円未満の人であれば、基準額は一律10万円ではなく「総所得金額等×5%」に引き下がります。具体例を挙げると、パートやアルバイト、新社会人、あるいは産休・育休に入ってその年の給与収入が下がった会社員などで総所得金額が150万円の場合、年間医療費が7万5,000円を超えた部分がすべて控除対象となります。年金収入のみで暮らす高齢の親世帯にとっても、この5%ルールは極めて重要な減税ルートです。
さらに世帯単位で手取りを最大化する鍵となるのが、「家族分合算で誰が申告すべきか」という判断です。控除対象となるのは、申告者本人だけでなく「生計を一にする配偶者や親族」のために支払った医療費全額です。健康保険証が別であっても、仕送りをしている一人暮らしの大学生の子や、別居している高齢の両親の医療費であっても合算が認められます。
日本の所得税は所得が高くなるほど税率が上がる累進課税制度(5%〜45%)を採用しているため、夫婦共働きの場合、医療費を支払った名義にかかわらず「課税所得が最も高い側」から一括申告するのが鉄則です。夫の所得税率が20%、妻の税率が5%である世帯の場合、同じ15万円の控除額であっても、夫の名義で申告した方が所得税と住民税を合わせた節税額は数万円単位で跳ね上がります。
【試算と分岐点】医療費控除でいくら戻る?計算シミュレーションとセルフメディケーション比較
実際に申告した場合、いくらの現金が手元に戻るのか。具体的な数値データでシミュレーションを行います。還付される金額は、医療費そのものではなく「医療費控除額に自身の所得税率を掛けた金額」となり、さらに翌年度の住民税(一律10%)が軽減されます。
課税所得400万円(所得税率20%)の会社員が、年間に家族合計で25万円の医療費を支払い、保険金等の補填がなかった場合を想定します。控除対象額は「25万円 − 10万円 = 15万円」となり、所得税の還付額は「15万円 × 20% = 3万円」。さらに翌年度の住民税から「15万円 × 10% = 1万5,000円」が減額されるため、世帯全体の実質負担軽減額は合計4万5,000円に達します。
ここで多くの人が直面するのが、「従来の医療費控除」と「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)」のどちらを選択すべきかという問題です。両者は選択適用であり、同じ年内に併用することはできません。両者の違いを以下の比較表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 従来の医療費控除 | 支払額 − 10万円(総所得200万未満は5%) 控除上限:最高200万円 | 病院診療、手術、歯科自費治療、処方箋薬 | 通院・入院やインプラント、出産があった世帯は迷わずこちらを選択すべき。 |
| セルフメディケーション税制 | 対象OTC医薬品の購入額 − 1万2,000円 控除上限:最高8万8,000円 | 風邪薬、鎮痛剤、胃腸薬など識別マークのある市販薬 | 病院には行かないがドラッグストアを多用する単身者・若年層に圧倒的有利。 |
| 適用要件の違い | 特になし(受診・治療の実態) | 申告者が健康診断、予防接種等の受診を行っていること | セルフメディケーション税制は会社の定期健診受診票などの保管が必要。 |
ドラッグストアで購入した市販薬のレシートに星印などの共通識別マークが付いていれば対象となります。年間で病院にほとんどかからず市販薬を2〜3万円購入した世帯であれば、従来の医療費控除では足切りにあうため、セルフメディケーション税制を選択するのが賢明な節税判断となります。
【2026年最新】確定申告スマホ・e-Taxのやり方とマイナポータル自動入力の落とし穴
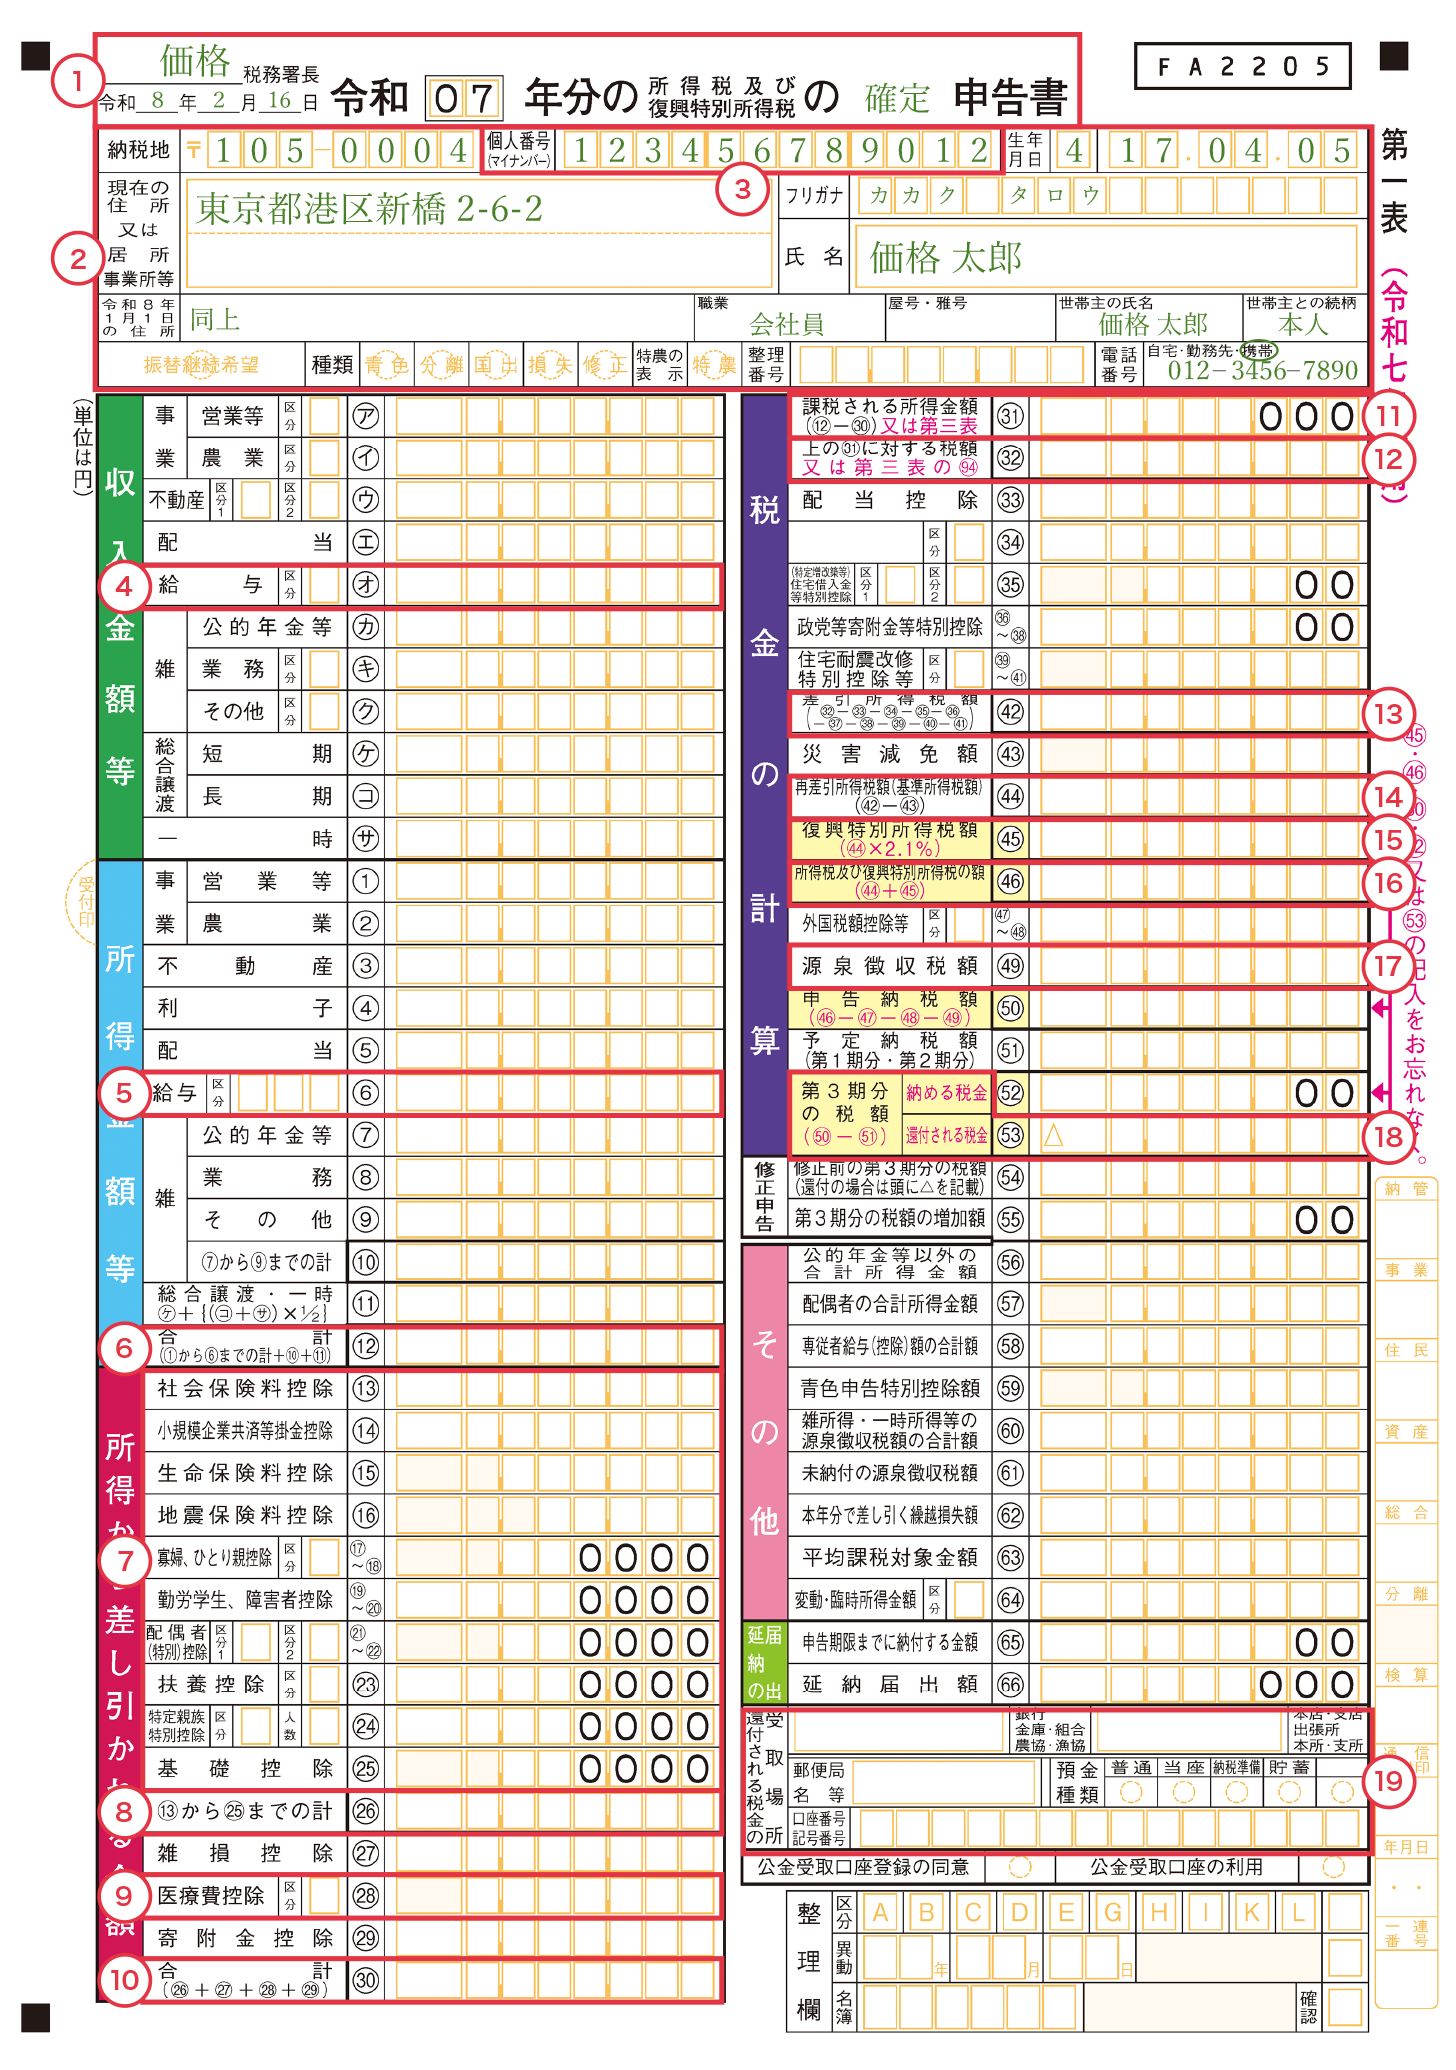
税務署へ行き長時間待たされる光景は過去のものとなりました。2026年現在の確定申告は、国税庁の「確定申告書等作成コーナー」にスマートフォンからアクセスし、マイナンバーカードを読み取ってe-Tax送信する手順が最も迅速かつ確実です。
特に「マイナポータル連携」による医療費情報の自動入力は飛躍的な進化を遂げています。マイナポータルと連携を設定しておけば、公的医療保険を利用した診療報酬データ(受診月、医療機関名、支払った自己負担額)が一括で取得され、申告書の該当欄へ自動反映されます。これにより、かつて納税者を悩ませていた1年分の領収書の手作業集計がほぼ不要となりました。
ただし、現場の税理士が警鐘を鳴らすマイナポータル自動入力の重大な落とし穴が2点存在します。1点目は、データ反映のタイムラグです。保険医療機関から審査支払機関を経由してデータが届くまでに約2ヶ月を要するため、12月下旬に受診した医療費データが確定申告初期の段階ではマイナポータル上に反映されていないケースがあります。2点目は、後述する「保険外診療(自費診療)」や「通院交通費」がシステム上、一切反映されないという点です。
これら漏れている項目については、「医療費控除の明細書」を手入力で追記しなければなりません。また、医療費の領収書は確定申告書への添付や提出が不要となっていますが、これは免除されたわけではありません。税務署から記載内容の確認や提示を求められた場合に備え、「法定申告期限から5年間の自宅保管」が法律で義務付けられています。提出不要だからとレシートを破棄してしまうと、後日の税務調査で否認され、追徴課税のリスクを背負うことになります。
【実態検証】通院交通費の電車代にレシートが不要な理由と対象外の落とし穴一覧
医療費控除の明細書を作成する際、多くの人が「レシートがないから申請できない」と諦めてしまうのが通院交通費です。しかし税務実務上、電車代や路線バス代などの公共交通機関の運賃はレシート・領収書が不要とされています。
公共の券売機や改札において、通院のたびに逐一領収書を発行・保存することが社会通念上著しく困難であると国税庁側も認めているためです。実務の現場では、ノートやエクセルシート、あるいはスマートフォンのメモ機能に「通院日・利用した交通機関名・発着駅名(区間)・運賃・受診者氏名」を論理的かつ明確に記録しておけば、正式な証明資料として認められます。
一方で、何でも医療費控除に放り込めると勘違いして税務署から否認されるトラブルも頻発しています。控除対象となるものと、絶対に対象外となる費用の境界線を明確にしておく必要があります。
- 控除対象となる代表例:医師による診療・治療代、治療目的の歯科治療(金歯やインプラント、機能回復のための歯列矯正)、処方箋に基づく医薬品代、妊娠中の定期検診・出産費用、公共交通機関による通院交通費、歩行困難や急患時におけるタクシー代。
- 対象外となる落とし穴項目:美容整形手術や審美目的の歯のホワイトニング、インフルエンザなどの予防接種費用、疲労回復目的のビタミン剤や健康食品、自己都合で選択した差額ベッド代、自家用車で通院した際のガソリン代やコインパーキング代、里帰り出産のための実家への交通費。
特に注意を要するのが「人間ドックや健康診断の費用」です。単なる健康維持や予防を目的とした受診費用は全額対象外です。ただし、検査の結果として重大な疾患(胃がんや心疾患など)が発見され、引き続きその病気の治療に移行した場合に限り、その健康診断の費用も治療に先立つ一連の医療行為として控除の対象に組み込むことが認められています。

【プロの結論】家計防衛の心理的境界線と「やるべき人・不要な人」の明確な判断基準
税制の現場取材を重ねると、多くの生活者が「手続きが面倒」「税務署に目を付けられるのが怖い」という漠然とした心理的抵抗感から、正当な権利行使を先延ばしにしている実態が見えてきます。行動経済学が指摘するように、人間は「得をする喜び」よりも「手続きの手間や損失への恐怖」を過大に評価する傾向があります。しかし、デジタル化が進んだ現在において、その心理的バウンダリー(境界線)は乗り越えるべきハードルに過ぎません。
最後に、現場の税務実務に基づき、医療費控除の確定申告に「時間と労力を投じるべき人」と「敢えてやらなくてよい人」の判断基準を提示します。
申告を絶対にやるべき人の条件
- 年間医療費(家族合算)が10万円を大きく超えており、世帯主の課税所得が高い世帯
- インプラント治療、機能回復の歯科矯正、出産などの高額出費があった世帯
- 本人の総所得金額が200万円未満で、年間医療費が数万円(所得の5%超)かかっている単身者や年金生活者
- 病院通いは少ないが、家族全員でドラッグストアの対象医薬品を年間数万円以上購入している世帯(セルフメディケーション税制を活用)
申告を見送る・慎重になるべき人の条件
- 医療費の合算が10万円をわずかに数千円超えた程度で、所得税率が低く還付額が数百円〜千円未満にとどまる世帯(時給換算での手間を考慮)
- そもそも所得税と住民税が非課税となる所得水準にある人(引くべき税金が存在しないため還付金は発生しない)
- ふるさと納税の「ワンストップ特例」を利用しており、医療費控除の還付額が極めて微小な人(確定申告を提出した瞬間にワンストップ特例が無効化され、ふるさと納税分も確定申告側で全て再入力しなければ控除が消失するため)
【確定 申告 やり方 医療 費 控除】に関するよくある質問(FAQ)
Q1:マイナポータルに載っていない交通費や自費診療はどのように申告すればいいですか?
A1:マイナポータル連携で自動入力されたデータに対し、国税庁の作成画面上で「医療費控除の明細書」に直接追記が可能です。病院ごとの自費診療費や、交通機関ごとの通院費合計額を科目ごとに入力すれば、マイナポータルデータと合算して正しく税額計算が行われます。
Q2:医療費の領収書を紛失してしまった場合は再発行が必要ですか?
A2:原則として領収書が必要ですが、公的医療保険適用分であれば、マイナポータル上に残る診療報酬履歴や健康保険組合から発行される「医療費のお知らせ(医療費通知)」を利用して申告できます。ただし、自費診療や薬局レシートの紛失は証明が極めて困難になるため、受取時のデジタル保存(スキャンや撮影)も含めた管理が不可欠です。
Q3:高額療養費や出産育児一時金を受け取った場合はどう計算しますか?
A3:実際に支払った医療費の総額から、受け取った高額療養費や出産育児一時金、生命保険の入院給付金などの「補填された金額」を必ず差し引いて計算しなければなりません。補填額を差し引かずに過大申告した場合、過少申告加算税の対象となるため厳密な突合が必要です。
Q4:共働き夫婦の場合、医療費の領収書の名義人と申告者は一致していなければダメですか?
A4:一致している必要はありません。税法上「生計を一にしている親族」のために支払った医療費であれば、妻の名義で発行された病院の領収書であっても、夫が実際にその費用を負担・清算している実態があれば、夫の確定申告において全額合算して控除を受けることができます。
まとめ:制度を味方につけて2026年の手取りを最大化するアプローチ
医療費控除は、決して一部の富裕層や大病を患った人だけのものではありません。10万円という基準額の裏にある「総所得200万円未満の特例」や、家族の所得差を利用した合法的な合算スキームを正しく理解し運用することで、家計防衛の強力な盾となります。
制度のデジタル化が進んだ2026年の今、スマートフォンの画面を数回タップするだけでマイナポータルからデータが吸い上げられ、申告書は瞬時に完成します。過去5年分の権利が残されている点も含め、まずは手元の医療費データを確認し、取り戻せるはずの資産を確実に手元へ回収する行動を起こしてください。 (出典: 確定 申告 やり方 医療 費 控除(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。