くふうカンパニー株価低迷の真相!下落理由と穐田戦略の現在地
東証グロース市場に上場するくふうカンパニーホールディングス(証券コード:4376)の株価推移をめぐり、株式市場では根強い慎重論と底打ち期待が交錯しています。カカクコムやクックパッドを飛躍させた稀代の事業家・穐田誉輝氏が舵を取る「暮らしのプラットフォーム」として上場当初は熱狂を呼びましたが、近年のチャートは高値圏から大幅に調整し、長期のレンジ相場から抜け出せない展開が続いています。
日経会社情報DIGITALやYahoo!ファイナンス、みんかぶ等の最新指標を追う個人投資家の間では、「名経営者が率いているのになぜ株価が低迷しているのか」「反転の買い時はいつ訪れるのか」という切実な声が絶えません。本稿では、直近の決算発表や業績推移、配当方針、ネット掲示板の生々しい市場心理までを網羅し、客観的なファクトに基づいてその実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価低迷の主因は、買収・グループ統合による先行投資フェーズの長期化と、主力メディア事業における収益性の伸び悩みが重なった点にある。
- 要点2:配当金や株主優待などの株主還元は現時点で限定的であり、インカム狙いよりも中長期のキャピタルゲインを狙う事業再生・バリュー投資の性質が強い。
- 要点3:今後の見通しは、チラシ・不動産・ウェディング等の各事業シナジーの具現化と、穐田氏が描く金融・AIを絡めたプラットフォーム戦略の結実が最大の分岐点となる。
【株価低迷の真相】なぜ下落が続くのか?決算数値と構造的課題を解剖
くふうカンパニーの株価が軟調なトレンドを脱しきれない背景には、単なる地合いの悪化にとどまらない複数の構造的要因が存在します。公式決算資料および市場データを精査すると、投資家が失望売りを出さざるを得なかった決定的な理由が浮かび上がってきます。
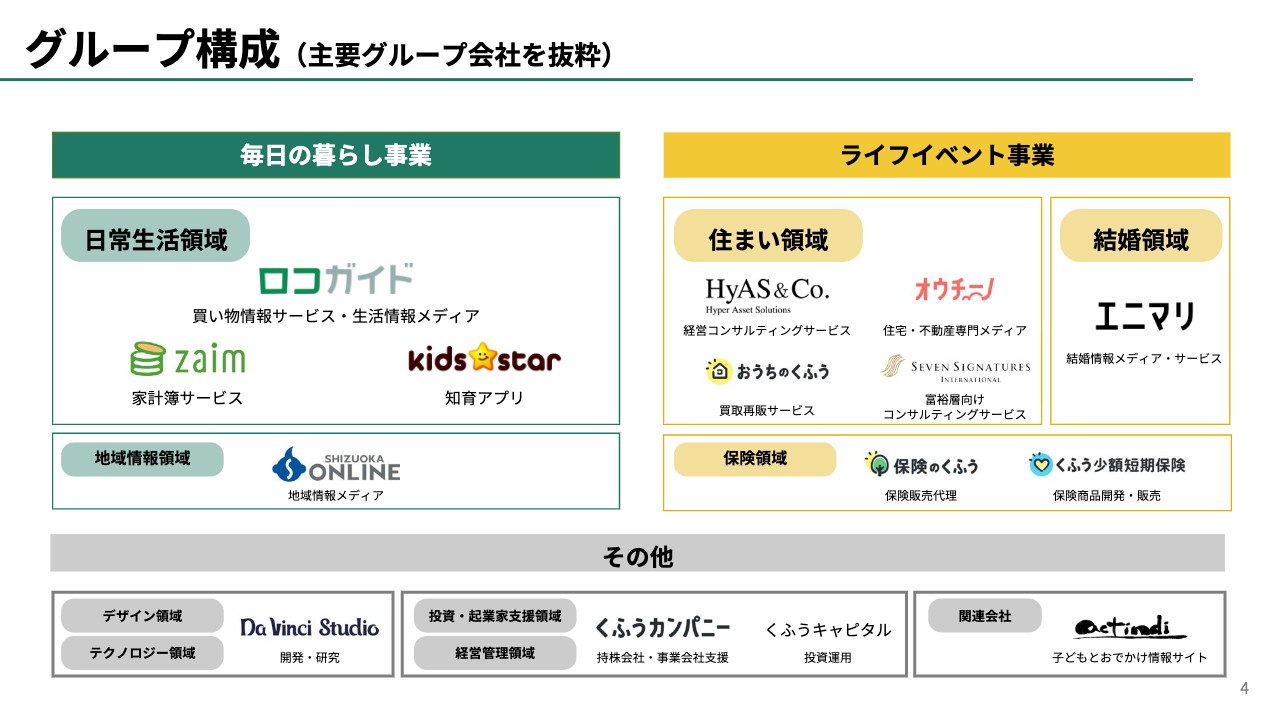
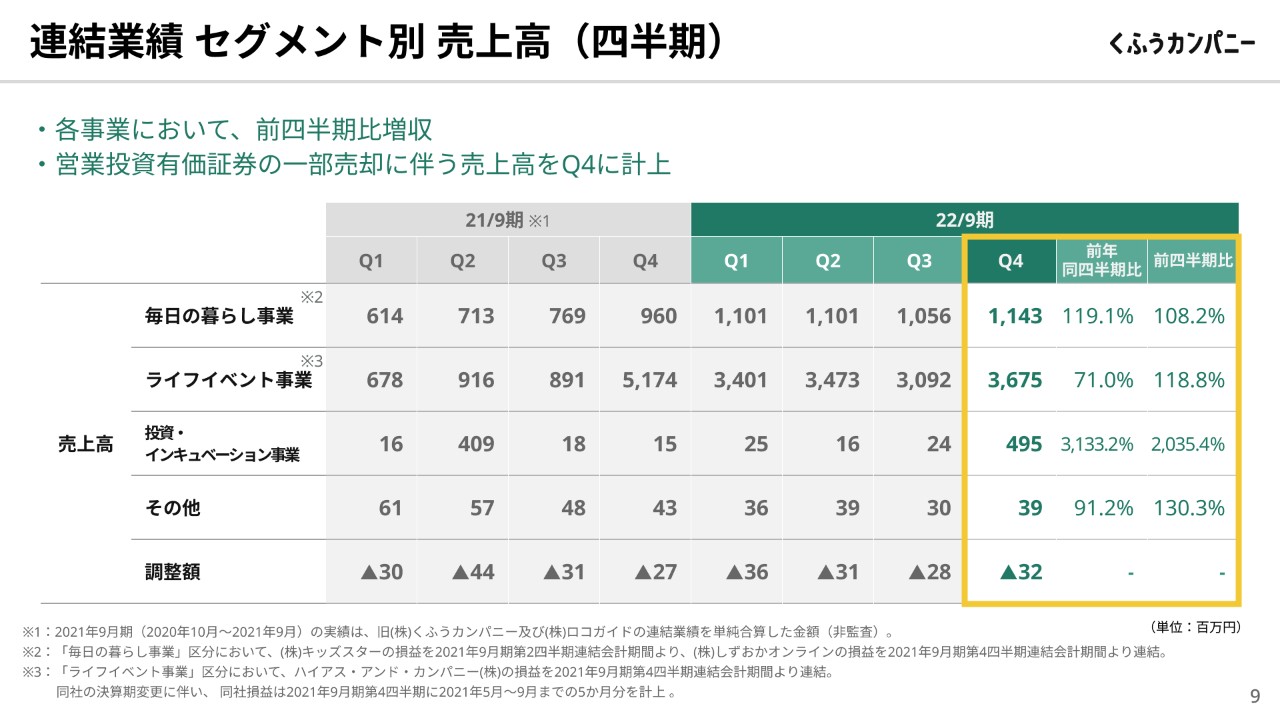
第一に挙げられるのが、先行投資負担と利益率のボラティリティです。同社はチラシ・買い物情報サービス「トクバイ」を展開するロコガイドと、結婚・不動産情報などを手掛けていた旧くふうカンパニーが経営統合して誕生しました。積極的なM&Aや新規事業開発を進めた結果、売上高の規模は拡大したものの、システム投資や人件費、マーケティング費用の先行によって営業利益が圧迫され、市場が期待していた規模の利益成長を継続的に示せなかったことが挙げられます。
第二に、主力事業を取り巻くデジタル広告市場の環境変化です。ポータルサイトやメディア事業の収益基盤となる運用型広告の単価下落やプラットフォーム側の規約変更は、同社グループの収益性にも少なからず影を落としました。メディア訪問者数を堅実にマネタイズへ結びつけるプロセスの難航が、決算発表ごとの失望売りを誘発する一因となっています。
第三に、東証グロース市場全体の資金フローの冷え込みです。世界的な金利上昇局面以降、機関投資家のリスクマネーは収益実績の確かな大型バリュー株やプライム市場銘柄へと向かい、赤字先行型やPERの高い中小型グロース株全般から資金が流出しました。市場全体の逆風と個別企業の収益モメンタムの鈍化が重なり、株価が下落トレンドを余儀なくされた構図です。
【最新業績と指標比較】主要データで見るくふうカンパニーの現在地
客観的な投資価値を判断するうえで、足元の財務健全性と株価指標のポジションを把握することは欠かせません。以下は、公開財務データおよび一般的な市場水準をもとに整理した比較表です。
| 項目 | くふうカンパニー(4376)の実情 | グロース市場・ITセクター標準 | 編集部の見解・評価 |
|---|---|---|---|
| 売上収益トレンド | 事業買収等で売上規模は維持・微増傾向 | 年率15〜20%以上の高成長が標準期待 | オーガニック成長の加速が待たれる段階 |
| 営業利益・採算性 | 先行投資や構造改革費用で利益率に波がある | 営業利益率10〜15%以上が評価基準 | 固定費削減と各事業の黒字定着が最優先課題 |
| 配当金(利回り) | 無配(事業成長優先の内部留保戦略) | 無配または0.5〜1.5%程度 | インカム目的の保有は現時点で不向き |
| 株主優待制度 | 全社的な定期定額優待は導入せず | 自社サービス割引や電子マネー進呈など | 個人投資家を惹きつける還元策の新設に期待 |
| PBR(資産面評価) | 株価下落により純資産倍率面では調整が進む | 1.5倍〜3.0倍程度 | 下値リスクは限定的になりつつある水準 |
数値データを冷静に読み解くと、株価指標としての過熱感は完全に払拭されている一方で、再浮上を決定づける強力な利益モメンタムの証明が待たれている状況であることがわかります。
穐田誉輝氏のビジョンと市場評価の乖離|「穐田マジック」は終わったのか?
くふうカンパニーを語るうえで避けて通れないのが、同社を実質的に牽引する穐田誉輝氏のリーダーシップです。穐田氏は、ユーザー本位のビジネスモデルを構築してカカクコムを国民的サービスに押し上げ、クックパッドの黄金期を築いた実績から、多くの個人投資家やVC関係者に「稀代のシリアルアントレプレナー」として認知されてきました。
過去の取材や経済メディアのインタビューにおいて、穐田氏は「人々の生活における非効率や不満を解消する総合インフラを創る」という明確な信念を語っています。結婚(みんなのウェディング)、住まい(オウチーノ)、買い物(トクバイ)、家計管理(Zaim)など、人生の主要なタッチポイントをワンストップで押さえる巨大経済圏構想は、コンセプトとして極めて明快でした。
しかし、市場の評価は直近数年、厳しい現実に直面しています。その根本的なギャップは、「ユーザーファーストの理想」と「資本市場が求める四半期成長」の時間軸の違いにあります。穐田氏の経営スタイルは、短期的な利益追求をあえて抑え、何年にもわたってユーザー基盤とプロダクトの磨き込みに投資を集中させる傾向があります。過去の成功体験を知るベテラン投資家がその粘り強い展開を信頼する一方で、短期利益を重視する一般投資家との間で評価の乖離が深まったのが実態です。

【投資家のリアルな評判】Yahoo!ファイナンス掲示板やSNSに見る本音
Yahoo!ファイナンスの個別銘柄掲示板やSNS(X旧Twitter)を定点観測すると、ホルダーたちのリアルな葛藤と相場心理が見て取れます。
掲示板上で最も目立つのは、高値掴みをしてしまった長期ホルダーによる「いつまで耐えればいいのか」「穐田氏の神通力はもう通じないのか」といった疲弊の声です。株価が数十円単位のレンジで膠着する期間が長かったため、掲示板の投稿数自体が減少し、いわゆる「市場の無関心」に覆われた時期もありました。
行動経済学における「アンカリング効果」と「損失回避バイアス」が、多くの投資家の判断を鈍らせてきた側面も見逃せません。過去の高値や「穐田銘柄だから数倍になるはずだ」という過度な期待が基準値(アンカー)となってしまい、損切りの機会を逃したまま塩漬けにしてしまう投資家が少なくありませんでした。
一方で、最近の掲示板では悲観一辺倒ではなく、冷静な逆張り投資家の声も散見されます。「業績の下振れ懸念は株価にほぼ織り込まれた」「時価総額に対してグループの保有資産やユーザー数は侮れない」といった、ダウンサイドリスクの少なさに着目した買い場探しのコメントも徐々に増え始めています。
一般に知られていない盲点とネットの誤解
ネット上の株式コミュニティでは、時に実態とは異なる噂や極端な誤解が拡散されるケースがあります。ここでファクトチェックとして2つの重要な誤解を解き明かします。
誤解①:「くふうカンパニーは赤字続きで経営破綻の危機にある」
掲示板等で業績不振が誇張され、資金繰りを危惧するような書き込みが見られることがありますが、これは明確な誤りです。同社は無借金経営または強固な自己資本比率を維持しており、キャッシュフローを適切にコントロールしています。赤字や減益の多くは戦略的な投資や会計上の減損によるものであり、財務健全性そのものが揺らいでいるわけではありません。
誤解②:「単なるチラシ・ウェディングの寄せ集めでシナジーがない」
各サービスが独立して動いており、買収後の統合効果(PMI)が出ていないと揶揄されることがあります。しかし水面下では、ユーザーIDの統合や共通会員基盤の整備、広告クライアントへのクロスセル提案が進められています。暮らしのビッグデータを横断的に活用した新サービスや金融・フィンテック領域との接続は着実に準備されており、形となって表面化するまでのタイムラグをどう評価するかが本質です。
【今後の見通しと目標株価】買い時はいつか?反転のトリガーを分析
証券アナリストのレポートや各種金融情報ポータル(みんかぶ等)における目標株価予想では、急激な大暴騰は見込みにくいものの、足元の水準は底値圏との見方が大勢を占めています。では、停滞を打ち破り「買い時」を決定づけるトリガーは何でしょうか。
反転のトリガーとして市場が最も注目しているのが、「連結営業利益の明確な底打ちと持続的増益トレンドへの転換」です。四半期決算において、先行投資をこなしながらも営業利益が前年比で二桁増益を記録するなど、収益モデルの完成が数字で証明された瞬間、機関投資家の買い戻しが本格化する可能性が高いと分析されています。
さらに、グループが抱える豊富な生活者データを活用したAI関連ソリューションや新事業のプレスリリースも強力なカタリストになり得ます。単なるメディア運営企業から、高付加価値なDX・データソリューション企業へのリブランディングが認知されれば、市場評価(マルチプル)の大幅な見直し(リレーティング)が期待されます。
【プロの結論】投資に向いている人・慎重になるべき人の判断基準
くふうカンパニー(4376)へのエントリーを検討するにあたり、投資スタンスに応じた向き不向きを客観的に提示します。
【向いている人の条件】
- 穐田誉輝氏の事業構想力と長期的な企業価値向上を信じ、3〜5年スパンで待てる投資家
- 株価の急変動に一喜一憂せず、時価総額の割安感(下値の堅さ)に着目したバリュー・ターンアラウンド投資を好む人
- 配当や優待に依存せず、将来の株価数倍増(テンバガー候補など)を狙うリスク許容度のある人
【慎重になるべき人の条件】
- 定期的な配当金収入(インカムゲイン)や手厚い株主優待を最優先する堅実派の投資家
- 1〜3ヶ月程度の短期間で確実なキャピタルゲインを期待するデイトレード・スイングトレーダー
- 四半期ごとの決算数値のブレに耐えられず、含み損を抱えることに強いストレスを感じる人
【くふうカンパニー 株価】に関するよくある質問(FAQ)
Q1:くふうカンパニーの株価が急落した一番の理由は何ですか?
A1:ロコガイドと旧くふうカンパニーの経営統合以降、積極的な先行投資に対して利益の成長ペースが追いつかず、四半期決算ごとに投資家の期待値を下回ったことが最大の要因です。また、グロース市場からの資金流出も下落に拍車をかけました。
Q2:配当金の支払いや株主優待制度は復活・新設されますか?
A2:会社方針として、現段階では獲得したキャッシュを将来の成長投資(新規事業やプラットフォーム強化)へ優先配分するスタンスをとっています。持続的な高収益体制が確立されるまでは、高配当や大規模な優待導入は期待しにくいと考えられます。
Q3:買い時はいつと考えるべきですか?
A3:テクニカル面では長期移動平均線の上抜けや出来高の急増を確認したタイミング、ファンダメンタルズ面では四半期決算で営業利益の明確な増益トレンドが確認できたタイミングが、安全性の高いエントリーポイントとなります。
まとめ:数字と事実で冷静に見極めるくふうカンパニーの将来性
くふうカンパニーホールディングス(4376)は、過去の輝かしい実績を持つ穐田氏のネームバリューと、日々の暮らしに根ざした強固なサービス群を併せ持つユニークな企業です。現在の株価低迷は、理想的なプラットフォームの構築に向けた「産みの苦しみ」の期間とも解釈できます。
ネット上の悲観論や根拠のない噂に惑わされることなく、四半期ごとの決算発表で開示される生きた業績推移と、各事業のKPI進捗を客観的に観察し続けることが、投資機会を逃さないための最善のアプローチとなります。 (出典: く ふう カンパニー 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。