前年度比の計算方法完全ガイド!増減率との違いやエクセル関数も徹底解説
年度末の決算報告や月次の営業会議で、資料作成の手を止めてしまうのが「前年度比の正しい出し方」です。分母と分子のどちらに当期を入れるべきか迷ったり、上司から「それって前年比じゃなくて増減率じゃないのか?」と指摘されて冷や汗をかいたりした経験を持つビジネスパーソンは少なくありません。
利益が赤字になった際のマイナス計算の処理や、エクセルでのスマートな関数設定まで、実務の現場には教科書通りにいかない落とし穴が無数に存在します。本稿では、数字の取り違えによる資料の手戻りをゼロにし、経営陣や取引先へ説得力のある説明ができるよう、前年度比の算出公式から実務での使い分けルールまで徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:前年度比の基本は「当年÷前年」。100%超なら成長、100%未満なら縮小を意味し、分子に「比較したい最新の数値」を置くのが絶対原則。
- 要点2:「前年度比(昨年対比)」と「増減率(伸び率)」は全くの別物であり、パーセント表示の混同が社内トラブルや報告ミスの主因となっている。
- 要点3:赤字転落など前年数値がマイナスの場合、単純な割り算は数学的に破綻するため、差額表記や前年同期比較への注記変更が実務の鉄則となる。
【基本公式】前年度比の割り算はどっち?迷わない売上前年比の出し方
資料作成の現場で最も頻発する疑問が、「前年度比の割り算はどっちが先か」という分母と分子の配置ミスです。結論から言えば、公式は極めてシンプルです。
【前年度比の基本計算式】
前年度比(倍率) = 当期の実績 ÷ 前期(前年度)の実績
前年比のパーセント表示(%) = (当期の実績 ÷ 前期の実績) × 100
たとえば、前期の売上が8,000万円で、今期の売上が1億円だった場合の売上の前年比の出し方は、以下の通りです。
1億円 ÷ 8,000万円 = 1.25(倍)
1.25 × 100 = 125%
迷ったときの覚え方として、「知りたい新しい数字を、過去の基準となる数字で割る」と頭に叩き込んでおくと間違いが防げます。過去からどれだけ膨らんだか・縮んだかを測るため、土台となる過去の数値が必ず下にくる(分母になる)という構造です。この基本関係を取り違えて「前年 ÷ 当年」で計算してしまうと、売上が増えているにもかかわらず0.8(80%)といった逆の縮小データが出力され、重大な報告事故につながります。

【混同注意】前年度比と増減率・伸び率の違いを数字で徹底比較
会議資料で差し戻しを受ける二大要因が、前年度比と増減率の違い、そして予算比や実績比の計算との混同です。両者は似た文脈で使われますが、指し示す意味合いが根本から異なります。
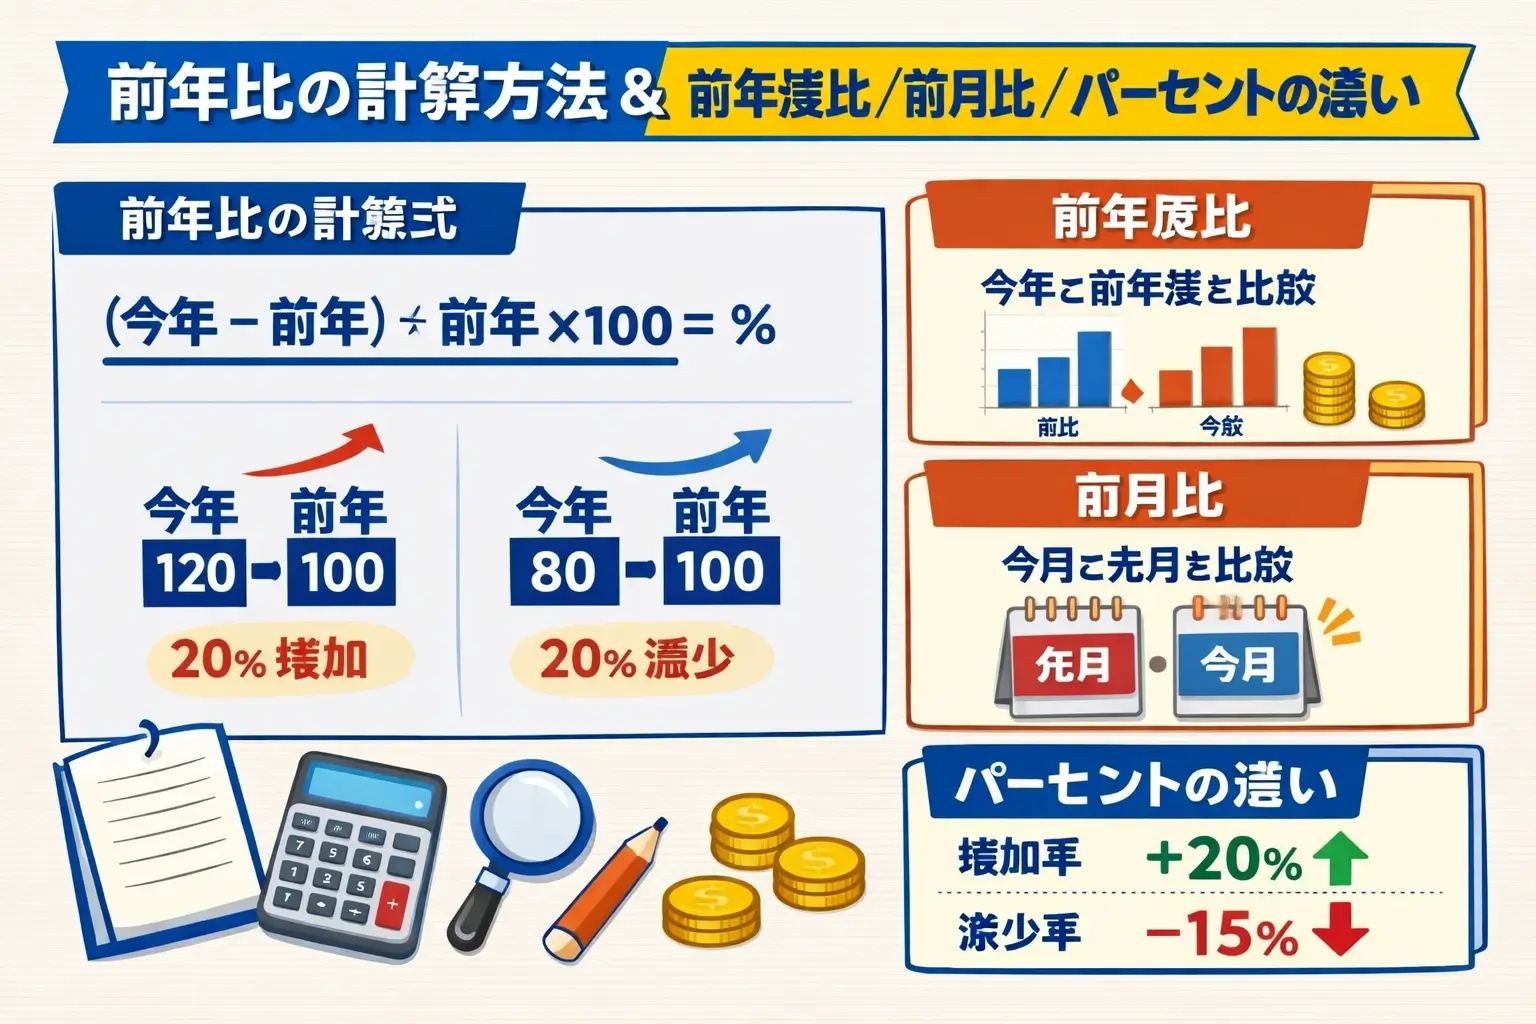
前年度比(昨年対比)が「基準である前年を100%とした場合、今年がどの水準にあるか」を表すのに対し、前年比の伸び率(増減率)の計算は「前年と比べて何%増えたか(あるいは減ったか)」という変化幅そのものを表します。
【増減率(伸び率)の計算式】
増減率(%) = {(当期の実績 - 前期の実績) ÷ 前期の実績} × 100
もしくは、
増減率(%) = 前年度比(%) - 100%
先ほどの例(前期8,000万円、今期1億円)で比較すると、前年度比は「125%」ですが、売上増減率は「+25%」となります。社内プレゼンで「売上は前年比25%でした」と発言してしまうと、「売上が前年の4分の1に激減した」という意味に誤解されかねません。必ず「前年比125%(25%増)」と明確に区別して記載する必要があります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 前年度比(昨年対比) | 当期 ÷ 前期 × 100 (例:1億円 ÷ 8,000万円 = 125%) | 100%を基準(維持)として評価 | 全体の事業規模推移を一目で把握する際に最適。役員会や月次総括の標準指標。 |
| 前年比増減率(伸び率) | (当期 - 前期) ÷ 前期 × 100 (例:2,000万円 ÷ 8,000万円 = +25%) | 0%を基準(増減なし)として評価 | 成長スピードや下落インパクトを強調したい営業資料やIRで極めて有効。 |
| 予算比(計画比) | 実績 ÷ 期首予算 × 100 (例:1億円 ÷ 9,000万円 = 111.1%) | 100%達成が事業目標の最低防衛ライン | 前年比がプラスでも予算比未達なら経営評価は下がる。二軸での併記が必須。 |
| 前年同月比(前年同期比) | 当年特定月 ÷ 前年特定月 × 100 (例:当年5月 ÷ 前年5月) | 季節変動要因を排除した健全性の確認 | 小売や宿泊など季節偏重がある業界の分析で唯一機能する比較基準。 |
一般に知られていない盲点とネットの誤解|前年比マイナスの計算方法
実務で多くの集計担当者が頭を抱えるのが、営業利益や純利益が赤字(マイナス)になった場合の処理です。ネット上の知恵袋や質問サイトでは「数式をいじって絶対値を使えばいい」という雑なアドバイスが見受けられますが、これは極めて危険な誤解です。
例えば、以下のようなケースを考えてみます。
・前期の営業利益:▲1,000万円(赤字)
・当期の営業利益:+2,000万円(黒字化)
ここで安易に単純計算を行うと、2,000万円 ÷ (▲1,000万円) = ▲200% と算出されます。経営状態は劇的に好転(3,000万円の改善)しているにもかかわらず、計算結果にはマイナス200%という「破滅的な悪化」を連想させる数値が出現してしまいます。数学的には分母が負の数であるため生じる正常な挙動ですが、ビジネスの経営判断資料としては完全に破綻しています。
絶対値関数(ABS関数)を使って「(当期 - 前期) ÷ |前期|」と無理やり計算し、「+300%の改善」と表現する便法もありますが、前期が「▲10万円」で当期が「▲1,000万円」へと赤字拡大した場合にも数字が歪み、読み手に重大な誤認を与えます。
大手企業の公式決算短信や上場企業のIR開示資料を確認すると、前期または当期が赤字の場合、前年比や増減率の欄には「—」や「前年同期比なし」と記載し、横に「前年同期差 +3,000万円(黒字転換)」と実額差を添えるのが会計・財務における厳格な標準ルールです。数式で無理にパーセンテージを捏造せず、実額の差分で伝えることこそがプロの実務対応です。
【実務効率化】エクセル関数を使った前年比・前年同月比の自動計算術
エクセルで前年比を計算する際、毎月手作業で電卓を叩くのは非効率の極みです。関数の組み合わせと書式設定を一度組んでおけば、更新作業は一瞬で完了します。
基本となるエクセル関数の前年比の組み方は至ってシンプルです。前年の数値がセルB2、当年の数値がセルC2に入力されている場合、前年度比を求めるD2セルには以下の数式を入力します。
=C2/B2
また、前年比の増減率を出したい場合は、次の数式を使用します。
=(C2-B2)/B2 または =C2/B2 - 1
ただし、実務データでは前年の実績がゼロだったり、事業立ち上げ期でデータが空白だったりするケースが多々あります。その際、#DIV/0!(ゼロ除算エラー)が表示されてしまうと資料の見栄えを大きく損ないます。現場で必須となるのが、エラーを自動で回避するIFERROR関数の併用です。
=IFERROR(C2/B2, "-")
セルに入力後、エクセルのリボンメニューから「%(パーセントスタイル)」をクリックするだけで、1.25という数値が「125%」へと瞬時に変換されます。さらに一歩進んだテクニックとして、セルの表示形式(ユーザー定義)で +0.0%;-0.0%;0.0% と設定しておけば、プラスのときには自動で「+」、マイナスのときには「-」が付き、一目で増減傾向が伝わる洗練されたレポートが完成します。
なお、月次データで前年同月比の計算式を組む場合は、12行前のデータを参照する相対参照を活用するか、XLOOKUP関数を用いて「前年同月」のデータをキーとして確実に引き当てる設計にしておくと、行の挿入や削除による参照ズレを防ぐことができます。
【実態検証】ビジネス現場で起きる「前年比プレッシャー」と認知バイアス
公認会計士や企業コンサルタントへの取材、そしてSNSや企業口コミサイトに寄せられる営業現場の生々しい告白を精査すると、「前年比という単一指標への過度な依存」が組織を疲弊させている実態が浮き彫りになります。
「前年がコロナ特需で跳ね上がった異常値だったのに、そこから前年比105%をノルマに課され、チーム全員が達成不可能と知りながら形だけの営業計画をでっち上げている」「前年の実績をクリアするために期末に無理な押し込み販売を行い、翌期の前年同月比が悲惨なことになった」といった現場の悲鳴は、決して珍しい話ではありません。
行動経済学や組織心理学では、これを「ラチェット効果(歯止め効果)」と呼びます。一度上がった過去の実績がそのまま絶対的な基準点(アンカー)として固定化され、市場環境の冷え込みや外的要因を無視して際限のない右肩上がりを強要してしまう組織の認知バイアスです。
前年同期比の意味とは、本来「季節性や曜日配列によるブレを均し、事業の巡航速度を定点観測するための道具」に過ぎません。前年同期比の数値だけに執着し、市場シェアの変動や競合他社の動向、営業利益率の健全性といった複合的な指標を見失う組織は、数字遊びの報告ゲームに埋没していく危険を孕んでいます。
【プロの結論】経営指標の歪みを見抜くリテラシーと組織の判断基準
数字を扱うビジネスパーソンとして、前年度比を評価する際には「向いている局面」と「慎重になるべき局面」を冷徹に切り分けるリテラシーが求められます。
【前年度比・昨年対比の評価が適している条件】
・成熟市場において、季節要因が毎年一定のサイクルで巡る既存事業
・水道、ガス、定常的な消費財など、外部環境の急変が起きにくい業界の固定費・売上推移
・前年の取り組み(施策・体制)と今年の取り組みの間に連続性があるプロジェクトの検証
【前年度比の評価をそのまま適用してはいけない条件】
・立ち上げから3年未満の新規事業(前年実績が小さすぎるため、前年比300%などの数値が実質的な成功を意味しない)
・法改正やパンデミックなど、社会インフラレベルの地殻変動が起きた直後の年度比較
・M&Aや大型の事業売却を行い、企業体質・事業ポートフォリオそのものが非連続に変化した組織
数字は過去を客観的に証明する強力な武器ですが、前提条件が異なればいとも簡単に現実を覆い隠す煙幕に変わります。単に「前年比何パーセントか」を計算して終わるのではなく、「その数字の背景にある前年の分母に特殊要因はなかったか」を検証する視点こそが、優秀な実務担当者と単なる作業員を分ける分水嶺となります。

【前年度比の計算方法】に関するよくある質問(FAQ)
Q1:前年度比と前年同期比、前年同月比の違いは何ですか?
A1:比較する「期間の長さと位置」が異なります。「前年度比」は年度全体(通期12ヶ月)同士の実績を比較する指標です。一方、「前年同月比」は特定の月(例:2026年5月と2025年5月)同士を比較し、「前年同期比」は四半期(第1四半期など)や特定期間(GW商戦など)を前年の同一期間と比較する際に用いられます。どれも計算式の構造(当年÷前年)は同一です。
Q2:エクセルで前年実績がゼロ(0円)の事業の前年比はどう表記すべきですか?
A2:分母がゼロとなるため計算不能となり、エクセル上では #DIV/0! エラーとなります。実務では IFERROR関数 を用いて「—(対象外)」や「新規」と表記するのが適切です。パーセンテージで無理に表現することはできません。
Q3:昨年対比で実績が落ちたとき、マイナスのパーセント表示はどう表現するのがスマートですか?
A3:前年比そのもので表すなら「前年比85%」、変化幅(増減率)で表すなら「前年比▲15%(マイナス15%)」と表現します。社内文化にもよりますが、前年比と増減率を混同させないため、「売上実績:前年比85%(前期比▲15%減少)」のように両方の数値を併記すると、誰が見ても誤解が生じません。
まとめ:数字に振り回されない実務の確かな判断軸
前年度比の計算は、「知りたい最新の数字を、土台である過去の数字で割る(当年÷前年)」というシンプルな原則に集約されます。しかし、増減率との言葉の混同、赤字決算におけるマイナス処理の歪み、そしてエクセルでのエラー対応など、実務でスムーズに運用するためには細やかな会計リテラシーが欠かせません。
単一のパーセンテージだけを追うのではなく、予算比や実額差(前年差)といった複数の視点を組み合わせることで、報告資料の説得力は格段に跳ね上がります。正しい計算式と適切な表示ルールをチーム内で共有し、日々のデータ集計と経営分析のスピードを確実に引き上げてください。 (出典: 前 年度 比 計算 方法(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。