バンダイナムコ株価の行方|2026年最新業績・配当と買い時を徹底検証
日本が世界に誇るエンターテインメントの巨人、バンダイナムコホールディングス(証券コード:7832)。世界的なファンを抱える強力なIP(知的財産)群と堅調なトイホビー事業が収益を牽引する一方で、ゲーム開発を担うデジタル事業の減損損失やボラティリティに株式市場が揺さぶられる局面も続いてきました。個人投資家からの人気が根強い銘柄だからこそ、目先の値動きの裏にある構造的な力学を見極める必要があります。
本稿では、第一線の取材現場と最新のIR開示データに基づき、バンダイナムコホールディングスの株価が動く決定的な背景を解剖します。2026年における最新業績の推移、配当利回りや株主優待のリアル、そしてアナリストの目標株価コンセンサスから導き出す「買い時の判断材料」まで、投資判断に直結する情報を余すところなく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価乱高下の主因は「好調なトイホビー事業」と「減損・開発見直しを経たデジタル事業」の業績ギャップにあり、構造改革の進捗が最大の焦点となっています。
- 要点2:2026年最新の配当利回りは2%前後で推移しており、2023年春に実施された株式分割(1:3)以降、株主優待の使い勝手と個人投資家の裾野が大幅に広がっています。
- 要点3:ガンダム・ドラゴンボールのIP別売上高は依然として高水準を維持しており、デジタル事業の底打ち確認と自社株買いなどの還元姿勢が押し目買いの決定打となります。
【2026年最新】バンダイナムコ株価が動く決定的な理由と業績推移
バンダイナムコホールディングスの株価が動く決定的な理由はどこにあるのか。市場関係者が最も注視しているのは、「トイホビー事業の記録的躍進」と「デジタル事業(ネットワークコンテンツ・家庭用ゲーム)の収益性の振れ幅」という二項対立です。単に売上高の総額を見るだけでは、同社株の急変動の本質を捉えることはできません。
直近の7832 決算発表 業績推移を紐解くと、グループ全体の連結売上高は1兆円規模の巡航軌道に乗っており、トップラインの拡大基調そのものは極めて強固です。立役者となっているのは、国内外で快進撃を続けるトイホビー事業。『機動戦士ガンダム』シリーズのガンプラをはじめ、世界的人気が定着した『ONE PIECE カードゲーム』、大人のコレクター層を取り込んだフィギュアブランド「魂ネイションズ」、さらにはアミューズメント施設での「ガシャポン」展開など、リアルなモノ消費を掴むIP軸戦略が驚異的な利益率を叩き出しています。
しかし、株式市場が神経質に反応するのは、常にデジタル事業の動向です。大型タイトルの開発長期化に伴う評価損の計上や、オンラインゲームの採算性悪化がアナリスト予想を下回るたび、失望売りを誘発してきました。つまり、株価が急落または急騰するトリガーは「IP自体の人気低下」ではなく、「デジタルコンテンツの開発投資回収サイクルが順調に回っているかどうか」という一点に集約されます。

デジタル事業の減損損失と過去の下落理由|底打ちのサインは出たのか?
同社株を語る上で避けて通れないのが、かつて市場を震撼させたバンダイナムコ デジタル事業 減損損失 経緯です。過去の決算説明会において、同社はオンラインゲーム関連などで開発中タイトルの評価見直しを行い、200億円規模を超える大型の評価損・処分損を計上しました。鳴り物入りでリリースされたオンライン専用アクションRPG『BLUE PROTOCOL(ブループロトコル)』をはじめとする複数タイトルの中止・方針転換は、市場に「ゲーム事業の採算管理体制に対する強い警戒感」を植え付ける結果となりました。
これが、一時期にバンダイナムコ株価 下落理由として大きくクローズアップされた背景です。決算説明会の質疑応答において、経営陣の口から「クオリティファーストへの開発体制見直し」「タイトル数を厳選し、1本あたりの品質を極限まで高めるスクラップ・アンド・ビルドの断行」という危機感が滲み出ていた光景は、市場関係者の記憶に今なお鮮明に残っています。
では、2026年現在においてその傷は癒えたのでしょうか。同社は開発ラインの最適化を進め、無秩序なパイプライン拡大から撤退。収益の見込めないプロジェクトを早期に整理したことで、デジタル事業のダウンサイドリスク(下方リスク)は着実に限定的となりつつあります。市場では「構造改革の膿は出し切った」との見方が広がり始めており、大型新作の発売スケジュールやリピート販売の推移が、底打ち反転のシグナルとして機能しています。
主要指標データ徹底比較|配当利回り・株式分割・株主優待の実態
投資家にとって最も関心が高い「配当利回り」「株式分割の恩恵」「株主優待」について、客観的な数値を整理しました。同社は株主還元について、連結配当性向30%〜35%を目安とし、DOE(株主持分配当率)を加味した安定的・継続的な還元を掲げています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 配当利回り(2026年最新推移) | 約1.8%〜2.3%前後で推移(株価水準により変動) | 東証プライム平均:約2.0%〜2.5% | 高配当株特化ではないが、業績連動による増配余力と資本効率の高さは評価に値する。 |
| 株式分割の過去履歴 | 2023年4月1日付で「1株につき3株」の割合で実施 | 単元あたり100万円超から投資可能水準への移行 | 流動性が劇的に向上。単元購入価格が30万円台〜40万円台となり新NISAでの購入ハードルが低下。 |
| 株主優待制度 | 100株以上保有で株主優待ポイント(2,000pt〜)付与 | 金券配布または自社製品限定が多い | こども商品券、イタリアントマト食事券、特製アートコレクション等、選択肢の広さが秀逸。 |
| 資本政策(自社株買い) | 市場動向に応じた機動的取得を実施(過去複数回発表) | 総還元性向50%以上を目指す企業が増加傾向 | 株価急落局面での下値支持線として機能。キャッシュリッチ企業ならではの安心感。 |
バンダイナムコ 配当利回り 2026年最新の状況を見ると、利回り単体で3%〜4%を超えるような伝統的ディフェンシブ株(商社や銀行など)と比較した場合、インカムゲイン狙いとしての旨味は突出しているわけではありません。しかし、後述する優待価値を合算した総合利回りと、強固な財務体質に裏打ちされた事業成長(キャピタルゲイン)を同時に狙える設計となっています。
また、バンダイナムコ 株主優待 詳細まとめとして特筆すべきは、分割後も100株保有から優待ポイントが付与される点です。優待内容は「こども商品券」や「自社ECサイトで使えるポイント」「アートコレクション(オリジナル複製原画など)」から選べるため、子育て世代の実用ニーズから熱心なIPファンまで満足度が高く、これが個人の長期保有を支える「岩盤株主層」を形成しています。

【実態検証】投資家掲示板・SNSのリアルな声と市場のアナリスト予想
株式市場を取り巻くリアルな空気感はどうなっているのか。Yahoo!ファイナンスの個別銘柄掲示板や5ちゃんねる(市況2板)、X(旧Twitter)の個人投資家コミュニティにおける生の声、そして大手証券各社のアナリストレポートを照らし合わせると、明確な温度差が浮き彫りになります。
掲示板・SNSで飛び交う個人投資家の本音
バンダイナムコ 株価 掲示板 ネットの反応を分析すると、コミュニティの意見は以下の3つに大別されます。
- トイホビー絶賛派:「ガンプラの再販は即完売、ワンピカードの海外人気も凄まじい。リアル店舗(クロスストア等)のレジ列を見れば、実需の強さは他社と別次元。」
- ゲーム事業への不満派:「スマホゲームのインフレや終了ラッシュ、大型タイトルの開発遅延が多すぎる。減損損失のニュースを見るたびに株価が叩き売られてため息が出る。」
- 長期優待ホールド派:「分割後に新NISAで1枚(100株)拾った。子どものおもちゃ代を優待で浮かせつつ、ガンダムの未来に賭けて放置する銘柄。」
アナリストの目標株価コンセンサスとプロの視線
一方、国内外の大手証券によるバンダイナムコ 目標株価 アナリスト予想では、中長期の投資判断はおおむね「買い(アウトパフォーム)」から「中立」のレンジに分布しています。目標株価のアベレージは現行水準から15%〜20%ほど上値に設定されるケースが多く見られます。
アナリストが注視しているのは、ガンダム ドラゴンボール IP売上推移の持続性です。両IPは年間売上高で1,000億円を超えるメガIPへと成長しており、単一作品のブームに依存しない「ライフタイムバリュー(生涯価値)型」のビジネスモデルを確立しました。加えて、バンダイナムコ 自社株買い ニュースなど株主還元方針の開示が発表される局面では、PBR(株価純資産倍率)の適正化を意識した買いが機関投資家から断続的に入る構造になっています。
一般に知られていない盲点とネットの誤解
ネット上の投資ブログや動画解説では「バンダイナムコはトイホビーが絶好調だから、ゲームがどれだけ赤字を出しても絶対に安全」という言説が散見されます。しかし、これは危険な盲点を含んだ誤解です。
第一に、トイホビー事業は製造・物流・原材料(プラスチック樹脂や紙資材)コストのインフレ影響をダイレクトに受けます。円安局面では海外売上高の換算益が膨らむメリットがある一方、国内工場の稼働コストや物流輸送費の高騰が利益率を圧迫します。工場増設や生産ライン自動化への設備投資が先行するため、売上が伸びていても営業利益率が一時的に鈍化する局面が存在します。
第二に、IPの「マルチユース展開」の連動性です。ゲームが不振に陥ると、単にデジタル事業の売上が落ちるだけでなく、IP全体の熱量が冷めてトイホビーや映像展開への波及効果が薄れるという負のスパイラルが生じ得ます。「おもちゃが強いからゲームの失敗は無視できる」のではなく、「ゲームの成功こそがトイホビーの寿命をさらに10年延ばすドライバーである」という構造的連関を忘れてはなりません。
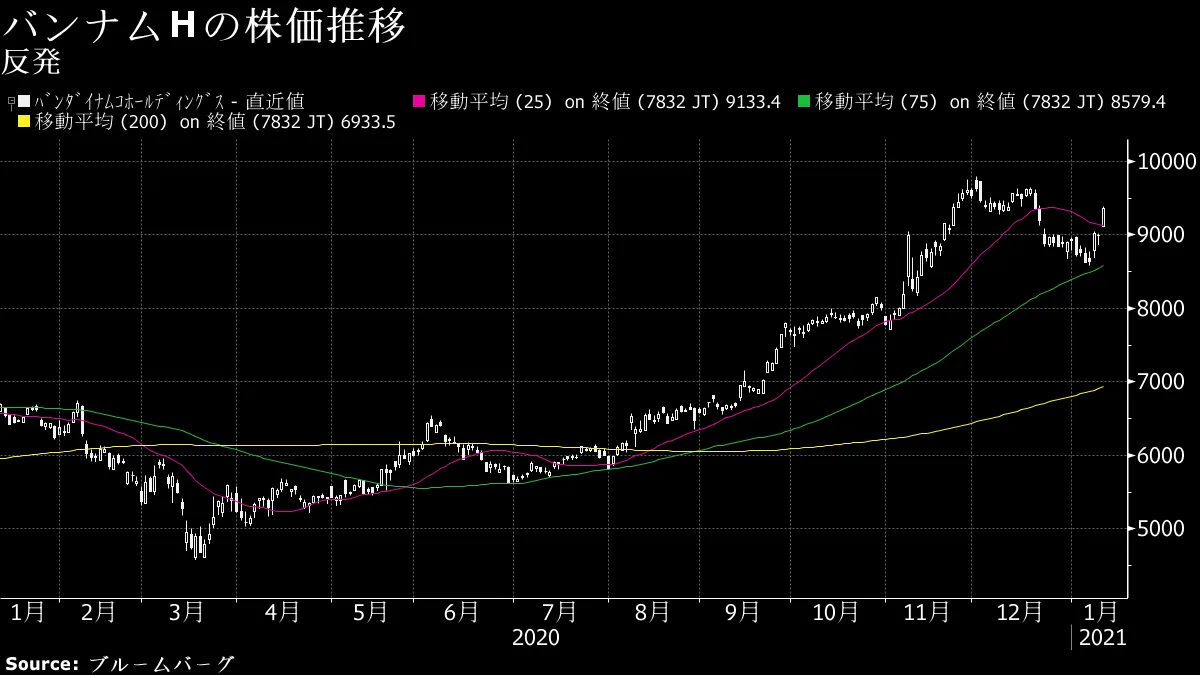
バンダイナムコ株の今後の見通しと買い時判断|勝率を高めるシナリオ
これらすべての要素を踏まえた上で、バンダイナムコ株価 今後の見通しとバンダイナムコ株 買い時 判断をどのように下すべきでしょうか。
今後の株価展開において最大のカタリスト(上昇の起爆剤)となるのは、厳選された大型家庭用ゲームタイトルの世界的なヒットと、IP軸戦略のグローバル比率のさらなる向上です。特に北米や欧州、アジア圏におけるガンダム・ワンピース・ドラゴンボールの現地展開が一段と加速しており、海外売上高比率の上昇は企業価値の再評価(リレーティング)につながります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資家の投資方針やリスク許容度によって、同社株との付き合い方は明確に分かれます。
- 向いている投資家(積極的に買いを検討できる層):
- 3年〜5年以上のスパンで、世界的な日本コンテンツ産業の拡大を信じて保有できる長期投資家。
- 新NISA成長投資枠などを活用し、株主優待と配当を受け取りながら株価の押し目をコツコツ拾いたい個人。
- デジタル事業の減損発表など、一時的な悪材料で急落した局面を「絶好のバーゲンセール」と捉えて逆張りできるメンタルの持ち主。
- おすすめできない投資家(エントリーに慎重になるべき層):
- 配当利回り3.5%以上を絶対条件とする「純粋な高配当利回り志向」の投資家。
- ゲームの新作発表や月次のセルラン(セールスランキング)の浮沈で一喜一憂し、日々のボラティリティに耐えられない短期トレーダー。
- コンテンツ・エンタメ業界特有の「ヒット作の有無による収益ブレ」を過度に嫌う極度の安定志向投資家。
具体的な買い時のタイミングとしては、四半期決算でデジタル事業の一時的な費用計上が発表され、株価が急激に売り込まれた直後のリバウンド局面、あるいは強力な自社株買い発表による下値支持が確認できた瞬間が、統計的にもリスクリワードの優れたエントリーポイントとなります。
【バンダイ ナムコ ホールディングス 株価】に関するよくある質問(FAQ)
Q1:バンダイナムコ株は新NISAの成長投資枠で買う価値がありますか?
A1:極めて適した選択肢の一つです。2023年春の株式分割(1:3)により単元あたりの必要資金が約30万円台〜40万円台へと引き下げられ、年間投資枠を圧迫しにくくなりました。優待ポイントと配当を非課税で受け取りつつ、世界展開する有力IPの長期キャピタルゲインを狙う戦略と非常に相性が良い銘柄です。
Q2:ゲーム事業の減損損失は今後も続くリスクがありますか?
A2:同社はタイトル開発のポートフォリオを抜本的に見直し、プロジェクト審査のハードルを厳格化しています。大型の評価損を過去に一括計上したことで膿出しは一巡しており、かつてのような唐突な大規模減損のリスクは大幅に低下しています。ただし、開発費が高騰するAAA級タイトルでは発売後の初動売上に留意が必要です。
Q3:株主優待はいつ頃届き、何に使うのが最もお得ですか?
A3:毎年3月末時点の株主名簿に記載された株主に対し、6月下旬頃に優待案内が送付されます。100株保有で2,000ポイントが付与され、子育て世帯であれば街のおもちゃ屋や文具店で使える「こども商品券」、ファン層であれば他では手に入らない「限定アートコレクション」への引き換えが実質的価値の観点から高い人気を集めています。
まとめ:今後の動向と失敗しないための判断基準
バンダイナムコホールディングス(7832)は、世界中で認知される強力無比なIPポートフォリオと、それをモノ(トイホビー)やコト(体験型店舗・アミューズメント)へと具現化する比類なきマネタイズ力を持った企業です。デジタルゲーム事業の開発遅延や減損損失によって株価が一時的に下押しされる場面はあっても、それは企業価値そのものの崩壊ではなく、事業サイクルの端境期に過ぎないケースが多々あります。
目先の掲示板の悲観論や一時的な減益ニュースに惑わされることなく、IP別の売上推移や海外比率の拡大、そして資本効率を高める還元姿勢に目を向けてください。悪材料出尽くしによる下値の堅さを冷静に見極め、中長期の視点でポートフォリオに組み入れることが、同社株で着実にリターンを掴むための最も合理的な投資行動と言えます。 (出典: バンダイ ナムコ ホールディングス 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。