クレカ毎月遅れて支払う致命的リスク!信用情報の傷と回避策を解説
「給料日の関係で、毎月どうしても引き落とし日に間に合わない」「数日遅れても、再振替や振込用紙で毎回全額払っているから大丈夫」と軽く考えていないでしょうか。知恵袋やSNSの金融相談を見渡すと、「毎月数日遅れるけれど、後から払っているから問題ないはず」と思い込んでいる利用者が後を絶ちません。しかし、クレジットカード業界の現場において、この「常習的な遅延」は単発のうっかりミスよりもはるかに重い警戒シグナルとして扱われています。
決済システムが高度に自動化された現在、1日や2日の遅延であっても社内スコアリングは確実に削られ、信用情報機関には支払いが滞ったネガティブな履歴が冷徹に刻まれます。その代償は、ある日突然のカード利用停止や更新拒否、さらには将来の住宅ローン審査の即時否決という形で、人生の重大な局面で容赦なく跳ね返ってきます。本稿では、金融機関の与信現場が下すシビアな判断基準と、今すぐ断ち切るべき遅延スパイラルの脱出法を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月の遅延は「完済している」場合でも信用情報機関(CIC)に入金不良記録が蓄積し、実質的なブラック状態を招く
- 要点2:数日遅れの繰り返しでも社内与信は急悪化し、カード更新できない原因や突如の利用停止・強制解約へ直結する
- 要点3:給料日と支払日のミスマッチ是正や自動入金など、根本的な残高不足引き落とし不能対策が将来のローン審査を守る
【2026年最新】「数日遅れなら平気」の落とし穴|毎月遅れるペナルティ理由と実態
「引き落とし日に口座残高が足りず引き落とせなかったが、翌週に届く振込用紙や再振替で支払っている」。このような運用を毎月繰り返している人は、自ら信用を切り崩す極めて危険な橋を渡っています。カード会社が最も恐れるのは、突発的な事故ではなく「資金繰りが恒常的にショートしている自転車操業状態」です。1回のうっかりミスであれば「残高確認の失念」で済みますが、2回、3回と連続した時点で、システムは自動的に「返済能力に重大な疑義がある要注意顧客」へとフラグを切り替えます。
これがまさに毎月遅れるペナルティ理由の根幹です。利用者が「ちゃんと全額払っている」と主張しても、カード発行会社から見れば「契約で定めた約定返済日を守れない契約不履行者」に他なりません。信販会社や大手銀行のカード与信部門では、延滞の回数と頻度を最重要リスク指標としてモニタリングしています。期日に遅れるたびに利用可能枠が予告なく減額されたり、キャッシング枠がゼロに設定されたりするのは、利用者の資金破綻を未然に防ぐための貸出制限措置です。
さらに見過ごせないのがクレジットヒストリー悪化の実情です。信用情報機関であるCIC(割賦販売法・貸金業法指定信用情報機関)には、過去24カ月分の返済状況が月ごとに記号で記録されます。正常に入金されれば「$」が並びますが、請求額の一部しか入金されなかった場合は「P」、約定日に入金がなかった場合は「A」が記録されます。再振替で月末までに回収されたとしても、会社によっては期日未払いの事実をそのまま「A」として登録します。直近の履歴に「$」以外の記号が何個も並んでいる状態は、金融業界において「いつ貸し倒れてもおかしくない危険人物」の動かぬ証拠となります。
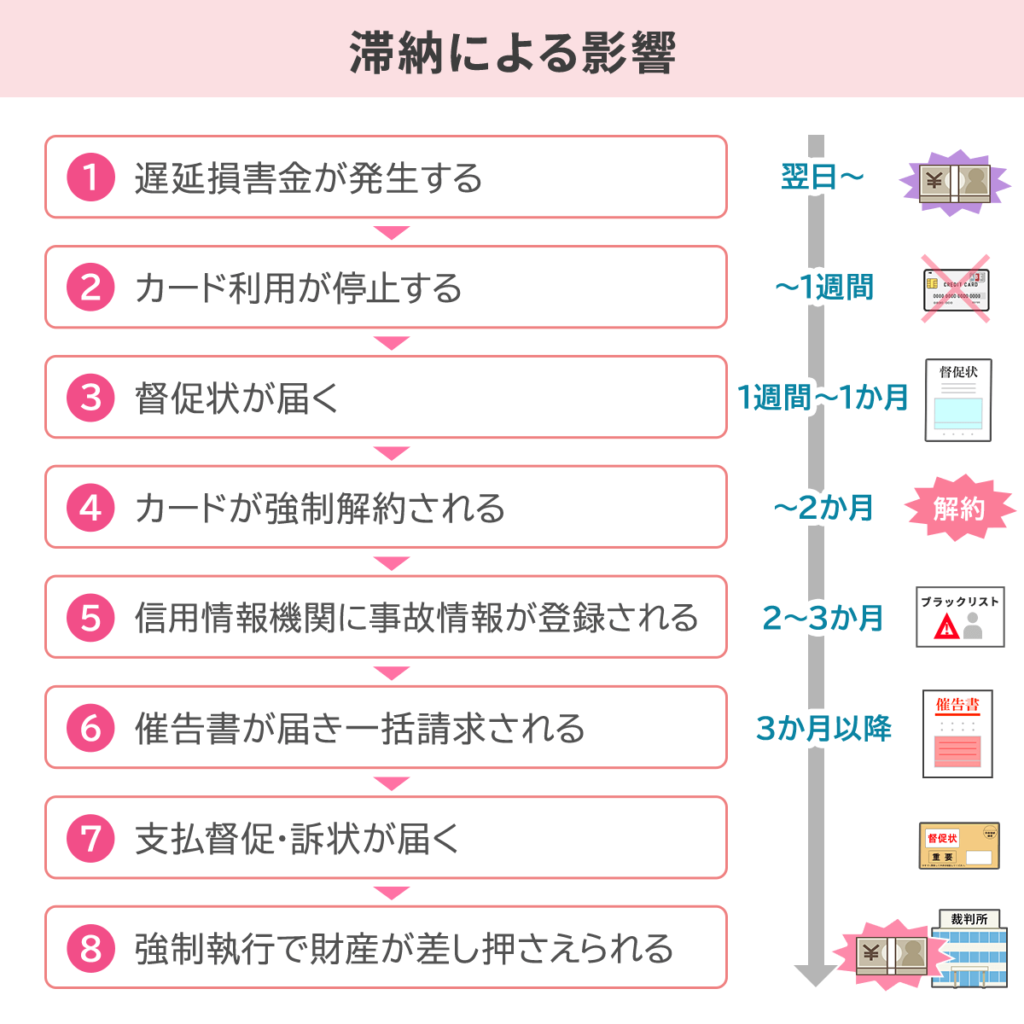
遅延日数別のペナルティ比較表|利用停止再開いつ?強制解約リスクの全境界線
支払いが遅れた場合、時間の経過とともにペナルティは段階的に重くなります。「数日」と「数週間」、そして「2カ月以上」の間には、引き返せない明確な境界線が存在します。
| 経過日数 | カード会社・信用情報の動き | 発生する費用・ペナルティ | リスク度と編集部の見解 |
|---|---|---|---|
| 引き落とし翌日〜数日 | カードの一時利用停止、SMSやメールによる引き落とし不能の通知 | 年利14.6%前後の遅延損害金(日割り計算) | 【警戒】単発なら救済措置があるが、毎月繰り返すと社内ブラックへ直行 |
| 2週間〜1カ月 | 自宅へ督促状(圧着ハガキ等)の送付、電話による支払い要請 | 督促事務手数料の加算、遅延損害金の継続加算 | 【危険】CICに「A」マークがほぼ確実に記録され、他社審査にも悪影響 |
| 2カ月以上(61日〜) | 契約の強制解約、CICに「異動」情報登録、残債の一括請求 | 弁護士や債権回収会社(サービサー)への債権譲渡、法的措置(差押え) | 【致命的】いわゆる金融ブラック入り。全カード強制解約と新規契約の全面遮断 |
引き落としができなかった場合、多くのカード会社では翌日から数日以内にカードの利用枠がロックされます。そこで気になるのが「利用停止再開いつになるのか」という点です。金融機関やカード会社により異なりますが、指定口座への振込や再振替を行ってから、カード会社側で入金確認が取れるまでに2〜4営業日を要するのが一般的です。支払った瞬間に自動改札や店頭でカードが使えるようになるわけではありません。公共料金やサブスクリプションの決済が連鎖的にエラーを起こし、生活インフラが麻痺する原因にもなります。
また、支払いが遅れた日数分だけ余計なコストが発生します。一般的な遅延損害金計算方法は以下の数式に基づいています。
遅延損害金 = 未払約定金額 × 遅延損害金年率(ショッピングは原則年14.6%、キャッシングは年20.0%上限) ÷ 365日 × 遅延日数
金額そのものは数日から1週間程度であれば数十円から数百円で済むケースが多いものの、問題は金銭的コスト以上に「契約を守らない人物」として刻まれる履歴の重さにあります。
支払いを放置して督促状届いた場合の流れについても把握が必要です。初期は振込用紙を同封した「お支払いのお願い」といった通知ハガキですが、これを無視し続けると「催告書」や「契約解除予告通知」へと文面が硬化します。最終的には内容証明郵便による一括返済請求が届き、簡易裁判所を通じた支払督促や給与差押えへと移行します。毎月遅れて支払っている人は、この階段の第一歩を常に踏み外しかけている危うい立ち位置にいるのです。
CIC異動情報とブラックリストの真実|住宅ローン審査影響とカード更新できない原因
信用情報の世界において、最も重いペナルティがCIC異動情報の登録です。一般的に返済期日から61日以上または3カ月以上の支払遅延が発生すると、信用情報機関の登録画面にある「お支払いの状況」欄に「異動」という文字が刻まれます。これがいわゆる金融事故、通称「ブラックリスト入り」の正体です。
一度「異動」が登録されると、借金を完済したとしても信用情報ブラックリスト期間として完済日から最長5年間は情報が消えません。この5年間は、他社のクレジットカード新規発行、自動車ローン、教育ローン、スマートフォンの端末代金分割払い審査に至るまで、あらゆる与信取引の審査で門前払いを食らいます。
しかし、本稿で強く警告したいのは「異動情報がつかなければ安全」という誤解です。異動が付く手前の「毎月Aマーク(未入金)が散発的に並んでいる状態」であっても、極めて甚大な実害が発生します。その代表例が住宅ローン審査影響です。
元銀行の融資担当者の証言によれば、住宅ローンの事前審査や本審査において、個人信用情報は1文字の漏れもなく精査されます。仮に異動が付いていなくても、過去24カ月の入金履歴の中に「A」や「P」が直近1年以内に複数回記録されているだけで、メガバンクや地方銀行、フラット35の審査基準では「返済管理能力に重大な欠陥あり」と判定され、スコアリングで自動否決される事例が頻発しています。「頭金を数百万円用意し、年収基準を余裕でクリアしている会社員が、毎月数千円のカード決済遅延が原因で夢のマイホーム購入を断念せざるを得なくなった」というケースは、融資現場では珍しい話ではありません。
さらに日常的な打撃となるのが、保有カードのカード更新できない原因の筆頭に挙げられる点です。カード会社はカードの有効期限(通常3〜5年)が近づくと、途上与信(契約期間中の信用情報・利用状況の再審査)を実施します。毎月のように期日遅れを繰り返している契約者は、「更新しても回収コストがかさみ、貸し倒れリスクが高い顧客」と判断され、有効期限満了に伴う更新カードの発行が見送られます。突然「カード更新のお見送り」を告げる書面が届き、長年愛用していたメインカードを失うことになるのです。

【実態検証】知恵袋やSNSに溢れる生の声|「毎月遅延組」が直面した冷徹な現実
ネット上のコミュニティには、遅延を甘く見ていた当事者たちの悲痛な叫びと後悔が毎日のように投稿されています。Yahoo!知恵袋や各種掲示板の相談内容を丹念に分析すると、いくつかの共通した心理パターンと、その後に訪れる過酷な現実が浮かび上がってきます。
20代後半の男性会社員の手記によると、「給料日が毎月25日で、カードの引き落とし日が毎月10日だった。口座を分けるのが面倒で、毎月10日はいったん残高不足になり、25日の給料日にコンビニ振込用紙で全額払う運用を2年間続けていた」といいます。本人は「給料が入ったら必ず払っているのだから、カード会社にも迷惑はかけていない」と本気で信じ込んでいました。ところが、結婚を機に新築マンションの住宅ローンを申し込んだところ、メガバンク3行すべてから即日否決の通知が届きました。信用情報を開示して初めて、CICの入金欄に「A」が何重にも記録され、自身の信用力が完全に地に堕ちていた現実を知ったといいます。
また、知恵袋の相談で散見されるのが「1日遅れただけなのに限度額が100万円から10万円に激減した」「携帯の機種変更で端末の24回分割払いを申し込んだら審査に落ちた」という声です。現代のスマートフォン端末は高額化しており、分割購入には割賦販売法に基づく厳密な審査が義務付けられています。カードの遅延歴は携帯キャリアにも筒抜けとなり、生活必需品であるスマートフォンの購入すら現金一括でしか行えない不便を強いられます。
現場のリアルなデータが示しているのは、利用者の「ちゃんと払っている」という主観と、金融システムが下す「期日を守れない」という客観的評価の間に横たわる、埋めようのない深い溝です。
なぜ支払いを先送りしてしまうのか|行動経済学「現在バイアス」と健全な心理的バウンダリー
構造的な問題を解明するために、なぜ人は「毎月遅れる」という不合理な行動を繰り返してしまうのか、行動経済学と心理学の視点から紐解きます。
人間には、将来得られる大きな利益よりも、目の前にある小さな利益や快適さを過大に評価してしまう「現在バイアス(Present Bias)」という強力な認知の偏りがあります。「期日通りにお金を口座へ移す手間」や「今手元にある現金を残しておきたい心理」が優先され、「将来の住宅ローン否決」や「信用情報の傷」という目に見えないリスクを過小評価してしまうのです。また、「先月も数日遅れて払えたから、今月も大丈夫だろう」という正常性バイアスが働き、遅延に対する罪悪感や恐怖心が麻痺していきます。
心理学における「心理的バウンダリー(境界線)」の概念を金銭管理に当てはめると、遅延を繰り返す人は「自分のお金」と「カード会社から一時的に立て替えてもらっている借金」の境界線が著しく曖昧になっています。クレジットカードは「信用」を担保にした前借りの仕組みであるにもかかわらず、限度額があたかも自分の預金残高であるかのように錯覚し、生活防衛資金との境界線が崩壊している状態です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
キャッシュレス決済は適切に扱えばポイント還元や家計管理の武器になりますが、個人の性格や資金管理能力によって向き・不向きが残酷なまでに分かれます。
【クレジットカード利用を即座に見直すべき・慎重になるべき人の条件】
- 給料日とカード支払日の関係を正確に把握しておらず、毎月の残高確認を後回しにする人
- 「遅れても後から払えば問題ない」と自分に都合の良い解釈をしてしまう人
- リボ払いやキャッシングを常用し、口座残高が常に数万円以下で推移している人
上記に当てはまる人は、後述する即時決済型のデビットカードへ移行するか、保有カードを1枚に絞り込んで引き落とし口座を給与受取口座に一本化する抜本的な構造改革が不可欠です。信用を食いつぶしながら生きる生活は、自らの未来の選択肢を狭め続ける行為に他なりません。
残高不足引き落とし不能対策と支払い遅れ対処法まとめ|今すぐ取るべき初動
すでに毎月の遅れが発生している、あるいは引き落とし不能に陥りそうな場合、どのような手を打つべきか。泥沼の強制解約リスクを回避するための実践的な残高不足引き落とし不能対策と支払い遅れ対処法まとめを提示します。
1. 遅れると判明した瞬間の「事前連絡」
引き落とし日を過ぎてから連絡するのではなく、間に合わないと分かった時点でカード裏面のカスタマーサポートへ自ら電話を入れます。「いつまでに、いくら支払えるのか」を明確に伝えることで、督促の手続きを猶予してもらえる場合があり、心証としての悪影響を最小限に食い止めることができます。
2. 引き落とし日の変更、またはカードの乗り換え
毎月遅れる最大の原因が「給料日が25日なのに、カードの引き落とし日が10日」といった資金サイクルのミスマッチです。一部のカード会社では支払日を複数の候補から選択できます。変更ができない場合は、給料日の直後(例:毎月27日引き落とし等)に設定されている別のカードへメイン決済を切り替えるのが構造的な解決策となります。
3. 給料口座からの「自動定額送金」と残高通知アラートの導入
給料受取口座と引き落とし口座が異なっている場合、手動で資金移動をしていると高確率で失念事故が起きます。銀行の「定額自動入金・振込サービス」を利用し、給料日の翌日にカード引き落とし口座へ自動的にお金をプールする仕組みを構築してください。さらに、引き落とし日の数日前に口座残高が不足していると通知してくれる銀行アプリのアラート機能を必ずオンにします。
4. デビットカード・プリペイドカードへの強制シフト
資金管理に自信がない場合は、利用した瞬間に銀行口座から代金が引き落とされるデビットカードを生活の主軸に据えるべきです。口座残高以上の買い物は物理的に不可能なため、遅延損害金も信用情報の悪化も原理的に発生しません。一度信用をリセットし、確実に期日を守る家計構造を再建することが先決です。
【クレジット カード 毎月 遅れ て 支払い】に関するよくある質問(FAQ)
Q1:毎月1〜2日程度の遅れでも、CICに「A」や「P」マークがつきますか?
A1:カード会社の締め日と信用情報の報告タイミングによって異なります。引き落とし不能の翌日に自動で再振替が行われる金融機関であればセーフとなる場合もありますが、カード会社が定めた約定返済日に入金が確認できない時点で即座にシステム上で「未入金」と判定し、CICへ「A(未入金)」としてデータを送信するカード会社も存在します。特に毎月連続している場合、カード会社独自の社内データベースには日単位の遅延履歴が永久に蓄積されます。
Q2:支払いが遅れて利用停止になったカードは、入金すれば即日使えるようになりますか?
A2:即日には再開されません。銀行振込やコンビニ決済を行っても、カード会社側の入金確認システムに反映されるまでには通常2〜4営業日程度かかります。また、遅延の頻度があまりに多い場合は、入金が確認されても利用可能枠が大幅に引き下げられたままになったり、そのまま契約解除(強制解約)の通告が行われたりする事例もあります。
Q3:過去に毎月遅延していた履歴は、いつになれば綺麗に消えますか?
A3:CICに記録されている月ごとの返済状況($、A、Pなどの記号)は、過去24カ月分(2年間)です。毎月期日通りに支払いを続ければ、古いマークは毎月1マスずつ右へ押し出され、24カ月後にはすべて正常な「$」で上書きされます。ただし、延滞が2カ月以上に及び「異動」情報(ブラックリスト)として登録された場合は、残債をすべて完済した日から5年間が経過するまで一切消去されません。
まとめ:今後の動向と失敗しないための判断基準
FinTechやAI与信の進化により、金融機関のスコアリング精度は年々高度化しています。過去のように「人間が融資担当者の裁量で大目に見てくれる」時代は完全に終わりを告げました。わずか数日の遅れであっても、アルゴリズムは冷徹に「規律を欠いた信用リスク」として処理します。
「後から払えば問題ない」という根拠のない思い込みを今すぐ捨て、給与サイクルと引き落とし口座の同期、自動入金設定、デビットカードの併用といった抜本的な仕組み化に着手してください。個人の信用情報(クレジットヒストリー)は、未来の住まいや生活設計、人生の大きな挑戦を支えるかけがえのない無形資産です。目先の先延ばし癖を断ち切り、清潔な信用状態を取り戻すことが、将来の自分を守る最大の防壁となります。 (出典: クレジット カード 毎月 遅れ て 支払い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。