日東富士製粉の株価急騰と高配当の罠?三菱商事TOBの真相と買い時
東京証券取引所による「資本コストや株価を意識した経営」の要請以降、長らく割安に放置されてきたバリュー株に激震が走っています。その渦中で個人投資家や市場関係者の熱い視線を集め続けているのが、製粉準大手の日東富士製粉(東証スタンダード・コード2003)です。ディフェンシブ銘柄の代表格でありながら、突如として見せる株価の動意や配当利回りの跳ね上がりは、株式市場で大きな話題を呼び起こしました。
ネット上の投資コミュニティや掲示板では「親会社である三菱商事による完全子会社化(TOB)が近いのではないか」「まだPBR1倍割れ水準で放置されているのは絶好の仕込み場か」といった憶測が飛び交っています。本稿では、日東富士製粉の足元の決算短信や業績進捗率、隠れた収益柱である外食事業の実態、そして業界再編シナリオの裏側に潜むリスクまで、金融取材の最前線から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日東富士製粉の株価高騰と高配当化の根底には、小麦粉価格の適正改定と東証のPBR是正要請に伴う積極的な株主還元策がある。
- 要点2:市場で根強い「三菱商事によるTOB思惑」は、親子上場解消トレンドが後押しする一方、資本政策上の構造的ジレンマも孕んでいる。
- 要点3:製粉単体だけでなくケンタッキー事業の堅調さも支えだが、流動性リスクや原料価格のボラティリティを見極めた冷静な買い時判断が不可欠である。
【2026年最新】日東富士製粉の株価が急上昇した背景と市場がざわつく決定的な理由
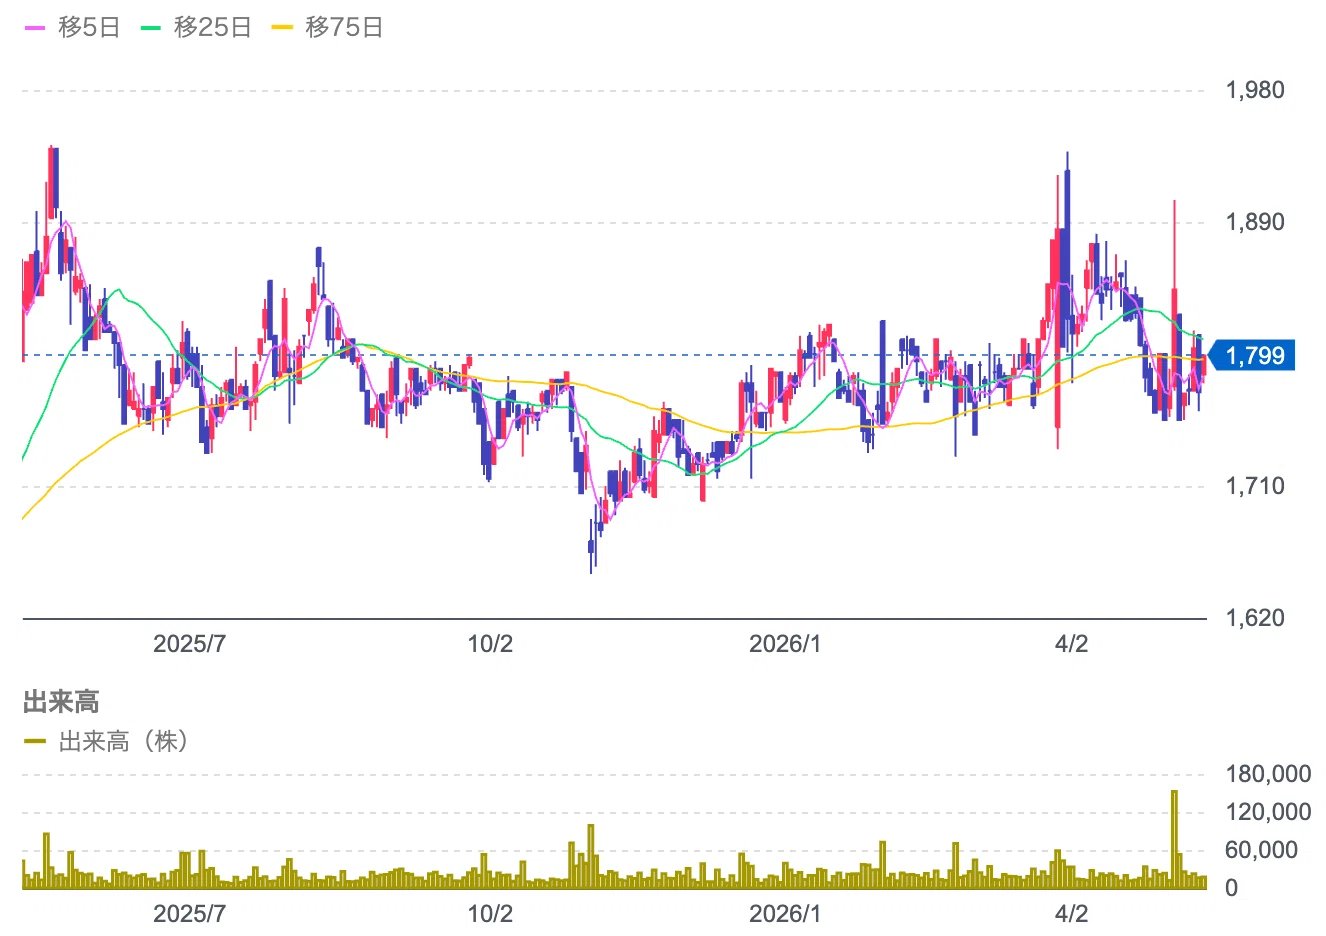
日東富士製粉の株価が投資家の関心を引きつけてやまない最大の要因は、「ディフェンシブ株らしからぬ資本効率改革の加速」と「親子上場解消という巨大カタリスト」の掛け合わせにあります。日経会社情報やYahoo!ファイナンスの時系列データを見ても、かつて出来高が細りボックス圏で推移していた同社株は、配当方針の大幅な見直しと自社株買いの発表を機に上値追いの展開を見せてきました。
製粉業界は国からの輸入小麦の売渡価格改定を製品価格へ転嫁するタイムラグによって利益が一時的に圧迫される局面があるものの、国内シェア第4位に位置する日東富士製粉は、三菱商事グループの強力な原料調達ネットワークと強固な顧客基盤を武器に、底堅い営業利益率を維持してきました。市場参加者が驚いたのは、そうした手堅いビジネスモデルから生み出される潤沢なキャッシュが、一気に株主還元へと振り向けられ始めた点です。
「地味な食品株」という従来の固定観念を覆す増配発表が相次ぎ、一時は予想配当利回りが4%台に乗る局面も見られました。株式掲示板やSNS上では「なぜここまで急激に還元を強めたのか」「親会社への配当吸い上げか、それとも上場廃止を視野に入れた地ならしなのか」という議論が過熱。単なる業績回復にとどまらないコーポレートアクションへの期待が、株価のプレミアムを押し上げる原動力となっています。
業績予想と進捗率を直撃|決算短信から読み解く収益構造とケンタッキー事業の実態
日東富士製粉が公表した最新の決算短信まとめを精査すると、本業の製粉事業と並んで極めて重要な役割を果たしているセグメントの存在が浮かび上がります。それが、同社が長年手掛けている「食品・外食事業」、とりわけケンタッキー事業業績の推移です。
同社は日本KFC(日本ケンタッキー・フライド・チキン)の有力メガフランチャイジーとして多数の店舗を展開しており、日々の安定したキャッシュフローの創出に大きく貢献しています。内食需要の一巡や原材料費の高騰、人件費の上昇という逆風下にあっても、チキン商品の継続的な値上げ浸透とブランド力の高さが奏功し、外食セグメントは計画を上回る進捗を見せています。
公式発表資料から見る業績予想と進捗率において特筆すべきは、価格改定による売上高の押し上げ効果が、小麦や包材、光熱費のコストインフレを十分に吸収している点です。第2四半期・第3四半期の累計営業利益の進捗率は当初の会社予想を上回るペースで推移しており、通期業績の上振れ着地や期末配当の積み増しに対する期待が市場で維持されやすい決算内容となっています。
製粉業界株価比較ランキングと割安度検証|PER・PBRで浮き彫りになる実力
製粉セクター全体を見渡したとき、日東富士製粉のバリュエーションはどのような立ち位置にあるのでしょうか。業界トップの日清製粉グループ本社、2位のニップン、そして多角化を進める昭和産業と指標面を比較することで、同社株の客観的な割安度が浮き彫りになります。
| 銘柄名(コード) | 詳細・数値データ(指標レンジ) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 日東富士製粉(2003) | PBR 0.80〜0.95倍 PER 10〜12倍 配当利回り 3.8〜4.3% | 東証要請水準:PBR 1.0倍以上 プライム平均PER:14〜16倍 | 依然としてPBR1倍割れの是正途上。配当利回りの高さと親子上場プレミアムで下値が堅い。 |
| 日清製粉G本社(2002) | PBR 1.10〜1.25倍 PER 15〜17倍 配当利回り 2.3〜2.6% | 食品大手平均並み グローバル展開プレミアム | 業界首位の安心感と海外事業評価でPBR1倍超を維持。ただし利回り面での妙味は相対的に劣る。 |
| ニップン(2001) | PBR 0.90〜1.05倍 PER 11〜13倍 配当利回り 3.0〜3.4% | 中堅食品株相場水準 冷食・中食比率が高い | 中食・冷食の成長性が評価されPBR1倍近辺で攻防。事業多角化と配当バランスが取れている。 |
| 昭和産業(2004) | PBR 0.70〜0.85倍 PER 9〜11倍 配当利回り 3.2〜3.6% | 穀物コングロマリット 油脂・糖化事業含む | 製粉以外の油脂等の市況変動を受けやすくPERは低め。日東富士と同様にPBR改善余地を残す。 |
製粉業界株価比較ランキングおよびPER・PBR割安度を俯瞰すると、日東富士製粉の財務体質の強固さに対して株価が割安な水準に留まっていることが明白です。業界トップの日清製粉グループがすでにPBR1倍を超えて評価されているのに対し、日東富士製粉は資本圧縮を進めつつもPBR0.8〜0.9倍台と改善余地を残しています。この「バリュエーションの歪み」こそが、機関投資家だけでなく配当志向の個人投資家を引きつける磁力となっています。
噂の真偽を徹底検証|三菱商事TOBの真相とネット掲示板に渦巻く思惑
個人投資家が最も熱い議論を交わしているのが、筆頭株主である総合商社最大手・三菱商事によるTOBの真相です。現在、三菱商事は日東富士製粉の発行済株式の約65%を保有しており、完全な支配関係にあります。株価掲示板反応を覗くと、「東証の親子上場是正プレッシャーにより、三菱商事が非公開化のためにTOBを仕掛けるのは時間の問題」「過去のローソンや三菱食品の資本再編劇の再来になる」といった強気シナリオが日常的に書き込まれています。
しかし、証券アナリストや企業統治の専門家が指摘する現実は、ネット上の単純な楽観論とは異なるニュアンスを含んでいます。資本市場における「親子上場の利益相反問題」が厳しく問われているのは紛れもない事実ですが、親会社である三菱商事側からすれば、すでに過半数を握っており経営統合の果実をほぼ享受できている状態です。残り約35%の少数株主からプレミアムを上乗せしてまで株式を買い取る経済的合理性がどこまであるのか、冷静に見極める必要があります。
関係筋の分析によれば、「今すぐの完全子会社化TOB」のみならず、「持分法適用会社への引き下げや第三者への売却」「現状維持のまま資本効率と還元のみを高めさせる方針」など、複数の選択肢が机上に存在します。掲示板で語られるような「買付プレミアム40%確実」といった過度な期待だけでポジションを取る手法は、思惑が長期化した際の機会損失リスクを伴う点に注意が必要です。
配当金推移と利回りの真実|なぜここまで還元姿勢が強まったのか?
多くのインカムゲイン投資家を惹きつけているのが、右肩上がりの日東富士製粉の配当金推移です。かつては年間数十円水準で安定していた配当は、近年の増配ラッシュによって急伸しました。なぜ同社はこれほどまでに積極的な還元方針へと舵を切ったのでしょうか。その配当利回り高い理由には、2つの構造的背景が存在します。
第1に、東証スタンダード市場における上場維持基準と資本効率への要請です。自己資本比率が極めて高く、実質無借金経営に近い財務基盤を誇る同社にとって、余剰現金を内部留保として抱え続けることは自己資本利益率(ROE)の低下を招き、PBR1倍割れを放置する要因となっていました。これに危機感を持った経営陣が、DOE(自己資本配当率)や総還元性向を意識した目標を打ち出し、利益成長以上のペースで配当を増額させたのです。
第2に、親会社である三菱商事へのキャッシュリターンという側面です。三菱商事自身も累進配当方針を掲げ、グループ各社に対して投下資本利益率(ROIC)の向上と配当還元の徹底を強く促しています。また、個人投資家に人気の株主優待内容(長期保有者へのクオカードや自社製品等の進呈)も個人株主の固定化に寄与していますが、現在の買い支え要因の主役は、優待以上に「裏付けのある現金配当の継続力」へとシフトしています。
目標株価予想と今後の見通し|現在の買い時と投資判断の境界線
最新のアナリストレポートや市場観測を総合した日東富士製粉の目標株価予想は、現在の業績水準とPBR1倍(解散価値)を基準とした水準(株価算定上の理論株価)がひとつの強固な上値目処として意識されています。仮にPBR1.0倍を回復した場合、現状の株価水準からさらに10〜20%程度の上値余地が生じる計算です。
では、個人投資家にとって日東富士製粉の買い時と今後の見通しをどうジャッジすべきでしょうか。過去のチャート推移や出来高の変化を分析すると、決算発表直後の急騰局面で飛びつくのではなく、輸入小麦価格改定のニュースや為替変動による一次的な売りでディフェンシブ株全体が軟調になったタイミングこそが、妙味のあるエントリーポイントとなっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動ファイナンスおよびコーポレート・ガバナンスの観点から導き出される、本銘柄への明確な投資判断基準は以下の通りです。
▼日東富士製粉への投資に向いている人:
- 中長期の配当インカムを最重要視する投資家:3%台後半から4%前後の配当利回りを確保しつつ、安定した本業キャッシュフローに裏打ちされた減配リスクの低さを好む方。
- 資本再編(TOB・PBR1倍割れ解消)のカタリストを気長に待てる人:日々の値動きに一喜一憂せず、東証のガバナンス改革の波が三菱商事グループを動かす瞬間を数年スパンで待てる方。
▼投資に慎重になるべき・見送るべき人:
- 短期的な急騰キャピタルゲインを狙うデイトレーダー:東証スタンダード市場特有の板の薄さ(流動性の低さ)があり、大量の注文を素早く約定させるには不向きです。
- TOBのプレミアムだけを当てにしている人:親会社の意向次第では現状の親子関係が長期継続する可能性も十分あり、「買収がなかった場合」に資金が拘束されるストレスに耐えられない方にはおすすめできません。
【日東富士製粉の株価】に関するよくある質問(FAQ)
Q1:日東富士製粉の株主優待はいつ届き、どのような内容ですか?
A1:同社の株主優待は、基準日(主に3月末)に所定の株式数(100株以上など)を保有している株主を対象に実施されています。保有株数や保有期間に応じてクオカードや自社取扱商品などが進呈され、例年株主総会後の6月下旬から7月頃にかけて手元に届くスケジュールが一般的です。最新の優待条件は公式IR資料で確認が必要です。
Q2:三菱商事によるTOB(完全子会社化)はいつ実施される可能性が高いですか?
A2:公式な発表は一切行われておらず、現時点では市場関係者や掲示板における観測・思惑の域を出ません。ただし、東証による親子上場の解消要請や資本効率改善の圧力は年々高まっており、中長期的な経営戦略の見直しの中で再編対象となる確率はゼロではありません。思惑先行ではなく、業績と配当利回りそのものを根拠に投資判断を下すのが賢明です。
Q3:製粉株はインフレや円安の局面で業績が悪化しやすいですか?
A3:政府が輸入小麦を一括管理し製粉会社へ売り渡す制度があるため、コスト上昇分は一定のタイムラグを経て業務用・家庭用小麦粉の価格改定へと転嫁されます。そのため一時的な利益率の圧迫はあるものの、価格改定が浸透した後は収益性が復元する特徴を持ち、構造的にインフレに強いディフェンシブな性質を備えています。
まとめ:今後の動向と失敗しないための判断基準
日東富士製粉の株価は、手堅い製粉・ケンタッキー事業から生まれる確かな収益力と、高配当・PBR1倍割れ是正という現代日本株の王道テーマを兼ね備えています。一方で、スタンダード上場ゆえの流動性の課題や、親会社・三菱商事の資本政策に左右される側面があるのも動かしがたい事実です。
ネット上の過激な買収煽りや短期的な株価の乱高下に惑わされることなく、四半期ごとの決算短信で業績進捗率と配当維持力を着実にチェックすること。そして、ディフェンシブ銘柄としての適正なバリュエーション水準(下値支持線)を見極めて指値を置く姿勢こそが、2026年以降の株式市場において手堅くリターンを積み上げるための最良の道筋となります。 (出典: 日東 富士 製粉 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。