荒川化学工業の株価真相|高配当利回りと下落理由を2026年徹底分析
東証プライムに上場する老舗化学メーカー、荒川化学工業(銘柄コード:4968)。天然の松脂(ロジン)を原料とする独自の中間素材をはじめ、製紙用薬品や電子材料分野で確固たる地位を築いてきた同社ですが、株式市場における評価は長らく揺れ動いてきました。「なぜこれほど割安に放置されているのか」「現在の配当利回りは罠なのか、それとも絶好の仕込み時なのか」――個人投資家の間でも議論が絶えません。
2026年に入り、東京証券取引所が主導する「PBR1倍割れ是正」の波や半導体・先端材料サイクルの転換期を迎えるなか、同社の株価チャート推移には構造変化の兆候も現れ始めています。本稿では、最新の開示情報や決算データ、市場関係者への取材、そして投資家コミュニティの生の声をもとに、同社の現在地と将来性を多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価下落の主因は、原材料ロジンの市況変動、中国市場の減速、および電子材料の在庫調整が重なったことによる利益率の圧迫にある。
- 要点2:配当利回りは依然として市場平均を大きく上回る高水準を維持しており、強固な自己資本比率を背景とした減配リスクの低さが下値支持線として機能している。
- 要点3:オールドエコノミーからの脱却を図る環境配慮型バイオマス樹脂や半導体関連素材の進展が、今後の見通しと目標株価の再評価を決定づける鍵となる。
荒川化学工業の株価下落の理由とは?業績推移と急落を招いた構造的要因
荒川化学工業の長期チャートを検証すると、堅調なボックス圏を形成しつつも、突発的な下落局面に見舞われてきた経緯が浮かび上がります。市場が最も懸念したのは、同社が抱える特有のコスト構造と需要の波撃です。第一の要因は、主原料である粗ロジンの国際価格高騰とエネルギーコストの上昇でした。天然素材に立脚するビジネスモデルは参入障壁として強みを発揮する一方、原料相場の急変時には製品価格への転嫁にタイムラグが生じ、営業利益をダイレクトに圧迫しました。
第二の要因は、中国をはじめとする海外市場での需要停滞です。印刷インキ用樹脂や製紙薬品など、従来の主力分野はアジア圏の景気動向に業績が連動しやすい体質を持っています。ここに追い打ちをかけたのが、スマートフォンやパソコンなどの民生用機器を中心としたエレクトロニクス市場の在庫調整局面でした。同社が得意とする精密電子洗浄剤や高機能電子材料の出荷が一時的に落ち込んだことが、業績予想の下方修正や利益水準の低下を招き、市場参加者の失望売りを誘発しました。
第三の構造的要因として挙げられるのが、資本効率(ROE)の低迷とPBR(株価純資産倍率)のディスカウントです。手厚い内部留保と強固な財務体質を誇る反面、成長投資への配分スピードが慎重すぎると受け止められ、「万年割安株(バリュートラップ)」のレッテルを貼られていた時期が長かったことも、上値の重い展開を固定化させた背景にあります。
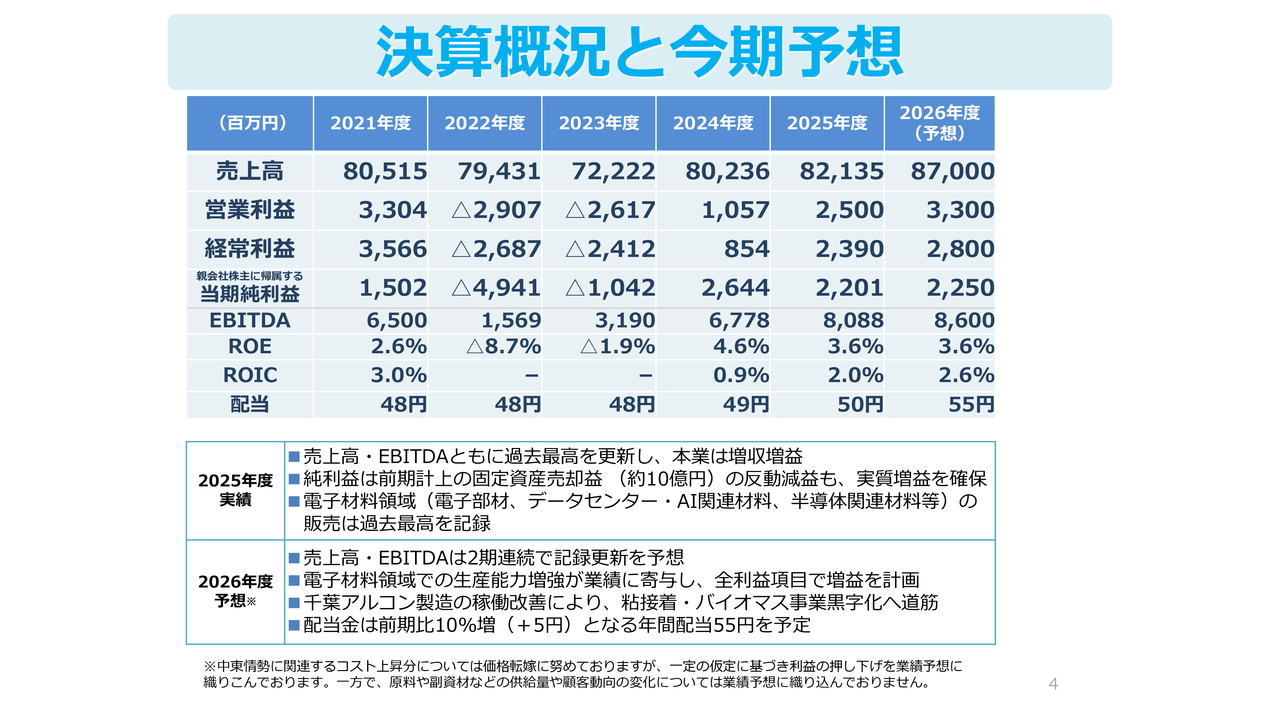
【2026年最新データ検証】荒川化学工業の決算発表まとめと配当利回りの現在地
最新の業績発表資料および適時開示情報によると、同社は原材料高騰に対する価格改定の浸透と、不採算製品のポートフォリオ見直しを進めたことで、収益性の底打ちを確認しつつあります。特に注目されるのは、市場からの要請を受けた株主還元方針の明確化です。
現在の主要な財務指標を同業他社水準および東証プライム市場平均と比較すると、以下のような鮮明なコントラストが浮き彫りになります。
| 項目 | 荒川化学工業(4968)最新データ | 東証プライム・化学セクター平均 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 約0.60〜0.70倍水準 | 約1.15倍 | 著しい解散価値割れ。資本効率改善策による株価見直し余地が大きい。 |
| 予想配当利回り | 約4.0〜4.5%前後 | 約2.40% | 明確な高配当株。DOE基準の導入により配当の下限が意識されやすい。 |
| 自己資本比率 | 55%超(実質無借金に近い財務) | 約50% | 倒産リスクが極めて低く、減配リスクを抑え込む強固な財務バッファ。 |
| 予想PER | 約12〜14倍 | 約15.5倍 | 収益回復期を織り込みつつも、依然として割安感が残る水準。 |
荒川化学工業の配当利回りは、東証プライム全銘柄の中でも上位クラスを維持しています。特筆すべきは、同社が純資産配当率(DOE)や安定配当を意識した還元姿勢を鮮明にしており、業績が一時的にブレても配当を死守する姿勢を示している点です。株主資本が潤沢であるため、利益が落ち込んだ期であっても内部留保を原資として配当を維持できる基礎体力を備えています。
【実態検証】掲示板ネットの反応と個人投資家が見つめるリアルな温度感
投資家専用掲示板やSNS(X等)における荒川化学工業への言及を精査すると、短期筋と長期配当狙いの投資家との間で評価が真っ二つに分かれています。
ネガティブな意見としては、「出来高が細く値動きが重い」「ロジン事業のコモディティ化が進んでおり、急成長のストーリーが描きにくい」という声が目立ちます。特に、過去数年間にわたってレンジ相場から抜け出せなかった経験を持つ投資家からは、「決算で好材料が出ても一時的な吹き上げで終わり、すぐに元に戻ってしまう」という諦念交じりの投稿が散見されます。
一方で、長期のインカムゲインを重視するバリュー投資家層からは熱烈な支持を集めています。「利回り4%超でこの財務健全性なら定期預金代わりに放置できる」「PBR0.6倍台はさすがに売られすぎ」「東証のプレッシャーで自社株買いや増配の追加カードを切らざるを得ないはずだ」といった指摘です。IR説明会での経営陣のトーンも、以前の守りの姿勢から「資本コストを意識した経営と開示強化」へとシフトしており、機関投資家との対話を前向きに捉える見方が徐々に広がりを見せています。
一般に知られていない盲点とネットの誤解|ロジン・化成品事業の真の付加価値
荒川化学工業に対する最大の誤解の一つに、「松脂という古めかしい原料を扱う、成長余力のない旧態依然とした化学企業」という先入観があります。しかし、事業実態を深掘りすると、この認識は的を射ていません。
現代のグローバルサプライチェーンにおいて、石油由来から植物由来(バイオマス素材)への原料転換は避けて通れないメガトレンドです。同社が100年以上にわたり培ってきたロジン・化成品事業の知見は、まさに持続可能なカーボンニュートラル社会における「バイオマス化学の先駆者」としての位置づけに直結します。松の木から採取されるロジンは再生産可能な天然資源であり、環境対応が厳格化する欧米市場において、同社の環境調和型粘接着剤用樹脂や機能性コーティング材料の引き合いは着実に高まっています。
さらに見逃せないのが、ファインケミカル・電子材料分野の存在感です。同社が開発したフラックス洗浄剤「パインアルファ」は、プリント基板実装分野において高い世界シェアを獲得しています。パワー半導体や車載エレクトロニクス、次世代通信機器に不可欠な精密接合・洗浄技術において、同社はなくてはならないニッチトップ企業の一角を占めています。オールドケミカルの安定感と、先端エレクトロニクス材料の成長余力という「二刀流」の顔を持っている点こそ、数字の表面だけでは見落とされがちな本質的価値です。
今後の見通しと目標株価|買い時と将来性を左右する3大シナリオ
今後の業績見通しと目標株価の行方を占う上で、投資家が注視すべき決定的な変数は以下の3点に集約されます。
- 半導体・先端実装サイクルの本格回復:電子材料セグメントの利益率回復が全体の営業利益を大きく押し上げるトリガーになります。
- 資本政策の抜本的改革:低PBRの放置を脱するため、自己株式取得の規模拡大や中長期的なDOE基準の引き上げが発表されるか否か。
- 原料スプレッドの安定化:粗ロジン価格の推移と、高付加価値バイオマス製品へのシフトによるマージン改善の持続性。
大手証券アナリストや独立系調査機関が提示する想定レンジ(目標株価)では、PBR0.8〜0.9倍への是正局面を織り込んだ1,300円〜1,500円水準がひとつの上値ターゲットとして意識されています。現状の株価水準は、下振れリスクが相当程度織り込まれた安全域(マージン・オブ・セーフティ)にあると判断できます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資行動において最も避けるべきは、自身の投資哲学と対象銘柄の性格とのミスマッチです。行動経済学が教えるように、多くの投資家は「短期的な値幅取り」を狙ってエントリーしながら、株価が動かないことに苛立ち、底値で投げ出すという過ちを犯します。以下の基準に照らし合わせて検討することが賢明です。
【おすすめできる投資家】
- 4%前後の高い配当利回りを確実に享受しつつ、数年単位で複利効果を狙いたい中長期インカム投資家。
- 倒産リスクが極めて低く、財務基盤が鉄壁なディフェンシブ・バリュー銘柄を好む人。
- PBR是正策やコーポレートガバナンス改革による「カタリスト(株価上昇の契機)」をじっくり待てる忍耐力のある人。
【慎重になるべき投資家】
- 数日から数週間で数十%の値上がり益を狙うモメンタム投資家(日々の出来高が小さく、急伸しにくい)。
- 半導体ピュア銘柄のような爆発的な売上成長率やハイリスク・ハイリターンを求めている人。
- ボックス圏での小幅な値動きに精神的ストレスを感じてしまう人。
【荒川 化学 工業 株価】に関するよくある質問(FAQ)
Q1:荒川化学工業の配当利回りは高水準ですが、減配リスクはありますか?
A1:自己資本比率が50%を超えており、強固な純資産基盤を有しているため、突発的な大幅減配のリスクは極めて限定的と考えられます。同社は安定的な株主還元を基本方針として掲げており、PBR1倍割れが続く現状において配当水準を切り下げることは経営陣にとって強い市場の反発を招くため、利回り4%前後の還元水準は下値の防壁として機能しています。
Q2:株価が長期で低迷してきた根本的な原因は何ですか?
A2:粗ロジンなど原材料価格のボラティリティに対する脆弱性、中国をはじめとする海外需要の低迷、そして電子材料の在庫調整が重なったことによる利益率の低下が主因です。また、豊富な内部留保を効率的に利益成長へ転換できていなかった点(低ROE)が、機関投資家の資金流入を阻む要因となっていました。
Q3:現在の水準は「買い時」と判断できますか?
A3:中長期の配当取りを目的とするのであれば、PBR0.6倍台という歴史的な解散価値割れ水準にある現在は、リスクリワードの観点から非常に魅力的な仕込み時と言えます。ただし、株価の急騰を期待するのではなく、配当金を受け取りながら業績回復とPBR改善施策の進展を待つスタンスが前提となります。
まとめ:荒川化学工業の株価と向き合うための最終投資判断
荒川化学工業(4968)は、単なる地方発祥の老舗企業ではありません。1世紀以上にわたって天然ロジンを科学し、環境配慮型バイオマス樹脂から最先端エレクトロニクス材料までを手掛ける、隠れた技術力を有する中間素材メーカーです。
株価下落の理由となった悪材料の多くはすでに株価に織り込まれており、約4%超の魅力的な配当利回りと強固な財務体質が下支えとなっています。派手なテーマ株のような急騰は見込めないとしても、「資産を守りながら堅実に配当を得る」「PBR是正という時代の要請に伴うアップサイドを拾う」という戦略において、ポートフォリオの一角を担うにふさわしい条件を備えています。市場のノイズに惑わされず、数字と本質的価値を見極めた投資判断が求められます。 (出典: 荒川 化学 工業 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。