大和住銀DC国内株式ファンドの評判と利回り|2026年最新の実績検証
確定拠出年金(企業型DCやiDeCo)の運用商品一覧を見つめ、どの国内株式ファンドを選ぶべきか頭を悩ませる加入者は少なくありません。その中でも、定期的に社内の運用実績ランキング上位に浮上し、投資コミュニティで賛否両論の熱い議論を巻き起こしているのが「大和住銀DC国内株式ファンド」です。
日本株が歴史的な構造転換局面を迎えた2020年代半ば以降、TOPIX(東証株価指数)を大幅に凌駕するリターンを記録する局面がある一方で、「アクティブ運用の信託報酬はコストに見合っているのか」「下落局面での耐性はどうなのか」といった懸念の声も絶えません。本記事では、運用の実態やコスト構造、投資家のリアルな口コミから、資産形成における具体的な判断基準までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大和住銀DC国内株式ファンドが注目される理由は、徹底したボトムアップリサーチによる超過リターン(アルファ)獲得力と、相場局面における爆発的な利回りの高さにある。
- 要点2:低コストなインデックスファンドが主流の現代において信託報酬は相対的に高めであり、相場環境や運用スタイルによってベンチマークを下回る時期が存在する点には事前の覚悟が必要となる。
- 要点3:2026年現在の国内株高局面では「市場平均以上のリターンを積極的に取りに行きたい層」には有力な選択肢だが、完全放置・低コスト重視の堅実派にはインデックス型との併用または慎重な見極めが求められる。
【利回りが話題の真相】なぜ大和住銀DC国内株式ファンドに注目が集まるのか?
企業型DCの運用画面を開いた加入者の多くが目を奪われるのが、大和住銀DC国内株式ファンドの利回りの高さです。確定拠出年金の社内ポータルに表示される期間別利回りランキングにおいて、上位に顔を出す機会が目立ち、投資経験の浅い会社員の間でも「このファンドは本当に儲かるのか」と大きな話題を呼んでいます。
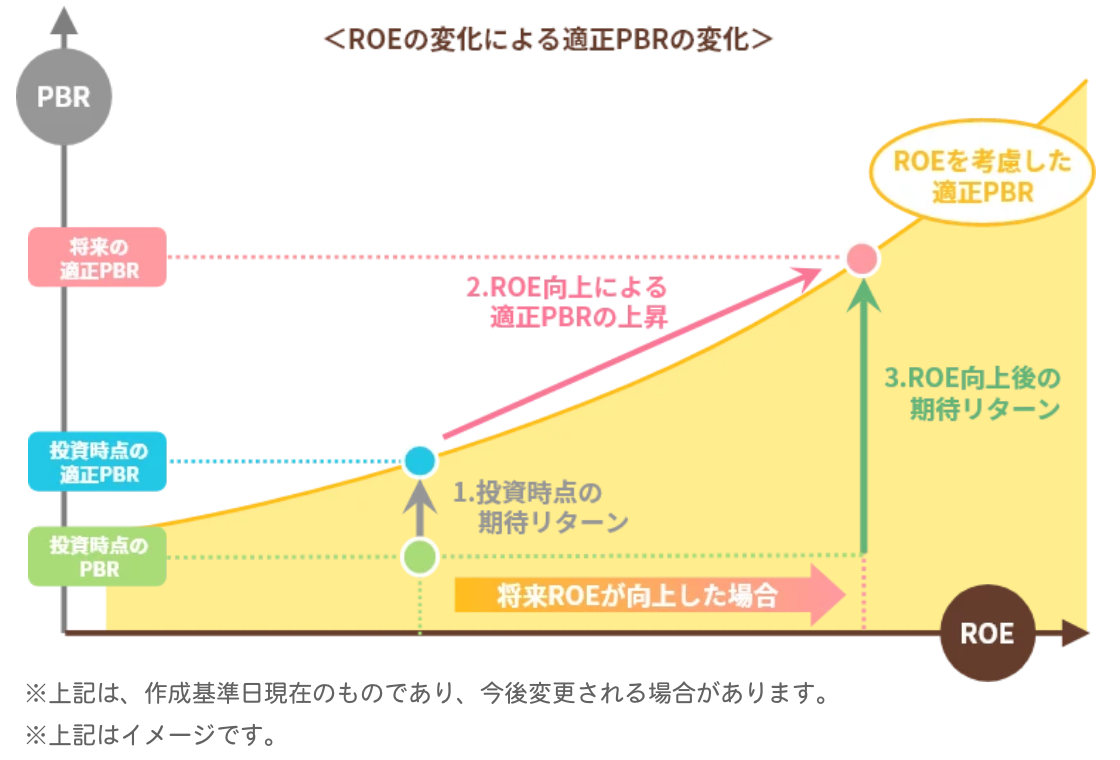
最大の背景にあるのは、本ファンドが採用しているアクティブ運用戦略の切れ味です。市場平均を示すTOPIXをベンチマークとしながらも、単に大型株を満遍なく組み入れるインデックス型とは異なり、アナリストによる徹底した企業取材と独自リサーチを通じて「真に利益成長が期待できる企業」を厳選しています。とりわけ日本企業が資本効率の改善やPBR1倍割れの解消、積極的な株主還元へと大きく舵を切った近年の相場環境において、個別企業の変革を先取りしたポートフォリオが市場平均を大きくアウトパフォームする局面を生み出しました。
公式運用レポートの開示データを確認しても、市場全体が停滞する局面においてさえ、独自の銘柄選定によって底堅い数値を叩き出す場面が見られます。これが「確定拠出年金 利回り ランキング」の上位常連となり、SNSや投資コミュニティで話題を呼ぶ決定打となっています。

信託報酬と基準価額推移を徹底解剖|競合インデックスとの決定打
ファンドの実力を評価する上で避けて通れないのが、コストとリターンのバランスです。かつて大和住銀投信投資顧問が設定し、現在は経営統合を経て三井住友DSアセットマネジメントが運用を担う本ファンドの数値を、一般的なTOPIXインデックスファンドと比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ファンド分類 | 国内株式アクティブ型 | インデックス型が主流 | 超過リターンを能動的に狙う攻撃的枠組み |
| 信託報酬(年率) | 約1.0%前後(プランにより微差) | インデックス型:0.14%〜0.20% | コスト差(約0.8%)を埋めるリターンが出せるかが焦点 |
| ベンチマーク | TOPIX(配当込み) | TOPIX / 日経平均株価 | 日本株全体の動向を忠実に測る標準的指標 |
| 基準価額の推移特性 | 市場上昇時の騰貴力が高く振れ幅大 | 指数連動による標準的な変動 | 値動きの大きさ(ボラティリティ)を許容できるかがカギ |
大和住銀DC国内株式ファンドの信託報酬は、昨今の超低コストインデックスファンドと比較すれば明確に高水準です。しかし、信託報酬は日々基準価額から差し引かれた上で算出されます。つまり、開示されている大和住銀DC国内株式ファンドの基準価額や運用実績は、すでにこのコストを差し引いた後の実質リターンを表しています。
長期のチャートを観察すると、運用成績が好調な局面では年間数パーセント単位でTOPIXを上回る実績を残しており、「年率0.8%程度のコスト差など軽々と覆すリターンを生み出している」と評価する投資家が多いのも事実です。
【実態検証】利用者の生の声と投資家掲示板・SNSで見えたリアルな評価
運用報告書の数字だけでは見えてこない、加入者のリアルな心理を現場の声から紐解きます。資産運用系のネット掲示板や各種SNS、知恵袋の投稿を調査すると、大和住銀DC国内株式ファンドの評判は保有者の運用スタンスによって真っ二つに分かれています。
高評価を寄せる加入者からは、次のような実感のこもった声が上がっています。
「会社のDCで初期配分されていた元本確保型から、成績ランキング上位にあったこのファンドにスイッチングした。結果として近年の日本株ブームをフルに享受でき、評価益が信じられないほど膨らんでいる」(40代・IT企業勤務)
「インデックス全盛の時代にあえてアクティブを選んだが、運用報告書に記載されている組み入れ銘柄の選定理由に納得感がある。ファンドマネージャーの腕を信じて積み立て続ける価値を感じる」(30代・製造業勤務)
一方で、大和住銀DC国内株式ファンドの掲示板評価を詳しく検証すると、手厳しい指摘や不安の声も散見されます。
「好調な年は良いが、相場の潮目が変わった時期にインデックスよりも下落幅が大きく、冷や汗をかいた」「信託報酬が約1%かかるため、相場全体が横ばいの年だとインデックスに確実に負けてしまう」といったリスク面への懸念です。特に、短期間のランキングだけで飛びついた初心者が、直後の調整局面で基準価額を大きく下げた際にパニックに陥るケースが見受けられます。
ポートフォリオの裏側|主要組み入れ銘柄と今後の国内株式運用見通し
市場平均を上回る原動力はどこにあるのか。その核心は、大和住銀DC国内株式ファンドの組み入れ銘柄の構成方針にあります。
三井住友DSアセットマネジメントの運用チームは、企業の「真の競争力」を評価するため、財務諸表の分析にとどまらず経営陣への直接インタビューや現場調査を徹底しています。開示資料によると、組入上位には日本を代表するグローバル優良企業(トヨタ自動車、日立製作所、三菱UFJフィナンシャル・グループなど)が名を連ねつつも、そのウェイトはTOPIXの時価総額比率とは大きく異なっています。成長期待の高いセクターには大胆に資金を配分し、構造的な衰退が懸念されるセクターはアンダーウェイトにする「メリハリの効いた配分」が特徴です。
今後のiDeCo国内株式運用見通しおよび企業型DCの戦略を考える上で極めて重要なのは、日本経済が「持続的な賃上げと金利復活」の軌道に乗っている点です。インフレ環境下では、価格転嫁力を持たない平凡な企業は淘汰され、価格決定権を持つ強い企業だけが利益を伸ばします。こうした「銘柄間格差」が激化する相場環境は、インデックス運用よりも個別選定を得意とするアクティブファンドにとって、本領を発揮しやすい絶好の土俵と言えます。
一般に知られていない盲点とネットの誤解|「高利回り=おすすめ」の落とし穴
確定拠出年金の銘柄選択において、最も多くの加入者が陥る罠が「過去の利回りランキングだけを見て選ぶ」という行動です。投資信託の世界では、過去の実績が将来のリターンを保証することは絶対にありません。
ネット上の情報では「大和住銀DC国内株式ファンドは利回りが神がかっているから全額突っ込むべき」という極端な推奨論を見かけることがありますが、ここには重大な盲点が存在します。
第一の盲点は、スタイルのミスマッチによる長期低迷リスクです。アクティブファンドには「成長株(グロース)重視」や「割安株(バリュー)重視」といった運用の味付けが存在します。市場全体のトレンドが自らのスタイルと逆行した場合、数年単位で市場平均に大きく劣後する「冬の時代」を耐え忍ばなければなりません。
第二の盲点は、確定拠出年金特有の「心理的プレッシャー」です。信託報酬が高めのファンドを保有していると、運用成績がマイナスに沈んだ際、「高い手数料を払っているのに減っていく」というストレスが増幅し、最悪の底値で解約(元本確保型へスイッチング)してしまう投資家が後を絶ちません。これを行動経済学では「後悔回避バイアス」と呼びますが、長期投資において最もリターンを損なう原因となります。
【プロの結論】企業型DC・iDeCoで選ぶべき人と避けるべき人の明確な基準
資産形成の現場を知り尽くした視点から、企業型DCの銘柄選びにおいて本ファンドを採用すべきか否かの判断基準を明確に提示します。
向いている人(積極的に採用を検討できる層)
- リスク許容度が高く、値動きの大きさを楽しめる人:下落局面が訪れても動じず、安く口数を多く買い増すチャンスと捉えられる精神的余裕がある。
- 市場平均+αのリターンを狙いたい人:国内株式に対して強い成長期待を抱いており、手数料差を上回るアクティブ運用の爆発力に期待したい。
- すでにインデックス型の世界株などを保有している人:資産全体のコア(中核)を全世界株式や全米株式のインデックスで固めた上で、サテライト(攻めの枠)として日本株アクティブをスパイス的にトッピングする戦略が取れる。
おすすめできない人(インデックス型を最優先すべき層)
- コストを1銭でも抑えたい超合理主義者:年率0.8%前後の信託報酬差を「無駄な出費」と感じてしまう場合、長期保有のストレスに耐えられません。
- 確定拠出年金の画面を数年間放置したい人:アクティブファンドは定期的なベンチマーク対比の検証が必須です。メンテナンスを完全に放棄したい人には、シンプルなTOPIX連動インデックスが最適解となります。
- 定年退職まで残り数年など、運用期間が短い人:短期間でのリバーサル(相場反転)に巻き込まれた場合、損失を取り戻す時間が足りなくなるリスクがあります。
総じて、確定拠出年金のおすすめファンドを一概に単一商品で決めるのは危険であり、自身の年齢、リスク許容度、そして「ファンドマネージャーの手腕に手数料を支払う価値を見出せるか」という納得感こそが最大の選定基準となります。
【大和住銀DC国内株式ファンド】に関するよくある質問(FAQ)
Q1:大和住銀という社名が残っていますが、運用会社は現在どこですか?
A1:大和住銀投信投資顧問は2019年4月に三井住友アセットマネジメントと合併し、現在は「三井住友DSアセットマネジメント」が運用を行っています。確定拠出年金の規約や商品名として当時の名称が引き継がれているケースが一般的ですが、運用体制は国内有数の大手アセットマネジメント会社によって高度に統合・管理されています。
Q2:企業型DCでTOPIXインデックスファンドと迷った場合、どちらを選ぶべきですか?
A2:確実な低コストと市場平均通りのリターンを求めるならTOPIXインデックスファンドが堅実です。一方、「銘柄選別によって市場平均をアウトパフォームすること」に期待し、値動きの大きさを許容できるなら大和住銀DC国内株式ファンドが候補になります。決めきれない場合は、「インデックス型50%・本ファンド50%」といった分散配置も有効なアプローチです。
Q3:信託財産留保額や解約時のペナルティは発生しますか?
A3:確定拠出年金専用ファンドであるため、解約(スイッチング)時の信託財産留保額はかからない設計が一般的です。ただし、採用している運営管理機関(プラン)によって細部の規約が異なる場合があるため、加入者専用ウェブサイトの投資信託説明書(目論見書)を必ずご確認ください。
まとめ:確定拠出年金で後悔しないための最終チェックリスト
大和住銀DC国内株式ファンドは、アクティブ運用ならではの超過リターンを狙える実力派ファンドとして、多くの確定拠出年金ラインナップの中で独自の存在感を放っています。日経平均やTOPIXが力強い推移を見せる環境下において、その銘柄選定力は加入者にとって大きな武器になり得ます。
ただし、優れた利回りの裏側には、相応の手数料負担とベンチマークから乖離するボラティリティが存在します。ランキングの数字だけに踊らされることなく、自らのポートフォリオ全体における「日本株アクティブ」の役割を明確に定義した上で、納得のいく銘柄選定を行ってください。 (出典: 大和 住銀 dc 国内 株式 ファンド(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。