仮想通貨の分離課税はいつから?税率20%化と法改正の最新動向を徹底解説
暗号資産(仮想通貨)の取引で利益を出した投資家にとって、長年最大の足かせとなってきたのが「最大55%」という極めて重い税負担です。株式やFXのように一律約20%の税率が適用される「申告分離課税」への移行は、Web3業界や個人投資家が切望し続けてきた悲願でもあります。海外主要国でビットコイン現物ETFが次々と定着し、制度面での国際協調が進む中、日本国内の税制議論もいよいよ決定的な転換点を迎えつつあります。
金融庁が税制改正要望において暗号資産の法的位置づけを見直す姿勢を鮮明にし、自民党のデジタル社会推進本部や業界団体によるロビー活動が激しさを増しています。本稿では、制度改革の最前線を取材するメディアの視点から、「申告分離課税は具体的にいつから始まるのか」というスケジュール感をはじめ、金融庁の要望趣旨、損失繰越控除の可否、現行制度との手残り金額の違いに至るまで、客観的データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分離課税化(一律20.315%)の実現には金融商品取引法などの法改正が前提であり、最短でも国会審議を経て公布・周知期間を挟んだスケジュールが現実的な見通し。
- 要点2:金融庁の税制改正要望や業界団体の提言により、従来の「雑所得・総合課税(最大55%)」から株式並みの分離課税および「3年間の損失繰越控除」導入に向けた骨子議論が本格化している。
- 要点3:法改正が施行されるまでは現行の総合課税ルールが継続するため、フライングによる過少申告や課税タイミング(利確・コイン間交換)の誤認には厳重な警戒が不可欠。
【2026年最新】仮想通貨の分離課税はいつから?施行時期の見通しと金融庁の動向
投資家が最も固唾をのんで見守っている「仮想通貨の申告分離課税はいつから施行されるのか」という問いに対し、関係省庁や与党税調の動向を踏まえた最新の結論から述べると、法改正の最短成立と周知期間(システム改修等)を考慮した場合、施行時期は2026年秋の臨時国会または2027年度税制改正以降のタイミングが現実的なターゲットと見られています。
税制が抜本的に変わるまでには、厳格なプロセスをクリアしなければなりません。毎年8月末に各省庁から提出される「税制改正要望」、12月中旬に決定される与党の「税制改正大綱」、翌年早春の通常国会での関連法案可決、そして取引所や国税庁のシステム改修を伴う公布後1年程度の周知期間というステップを踏む必要があります。
金融庁が提出した税制改正要望において、暗号資産取引を単なる投機的取引ではなく「国民の安定的な資産形成に資する資産」として位置づけ直す議論が明記されたことは極めて大きな前進です。特に暗号資産ETFの組成・販売を認めるための金融商品取引法改正とセットで議論が進められており、制度の一体改革として分離課税の導入が検討されています。関係者の証言によると、「ETFを認可しながら現物取引だけ総合課税にとどめるのは法理上の整合性を欠く」との見方が法曹・金融界で大勢を占めており、法改正の施行時期に向けた外堀は着実に埋まりつつあります。
最大55%から一律20%へ|総合課税と申告分離課税の違いと損失繰越控除
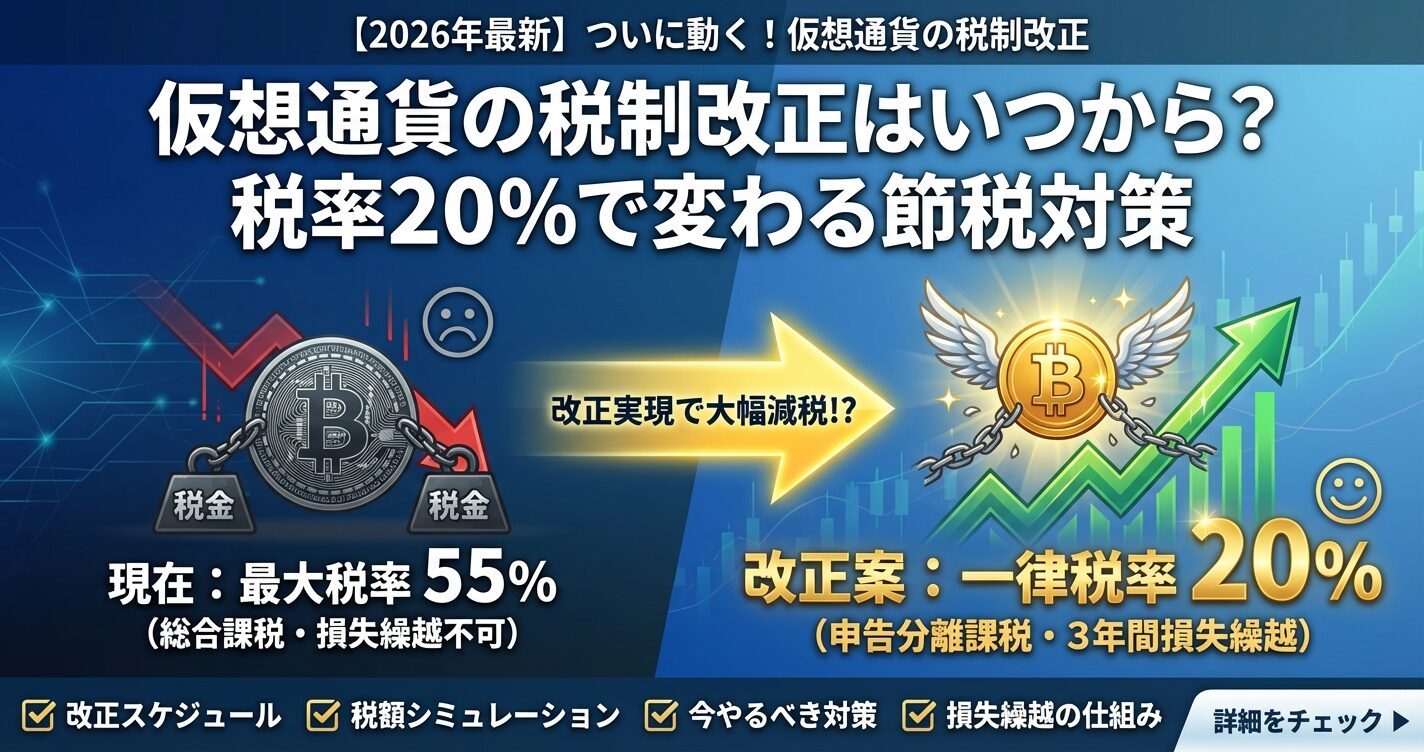
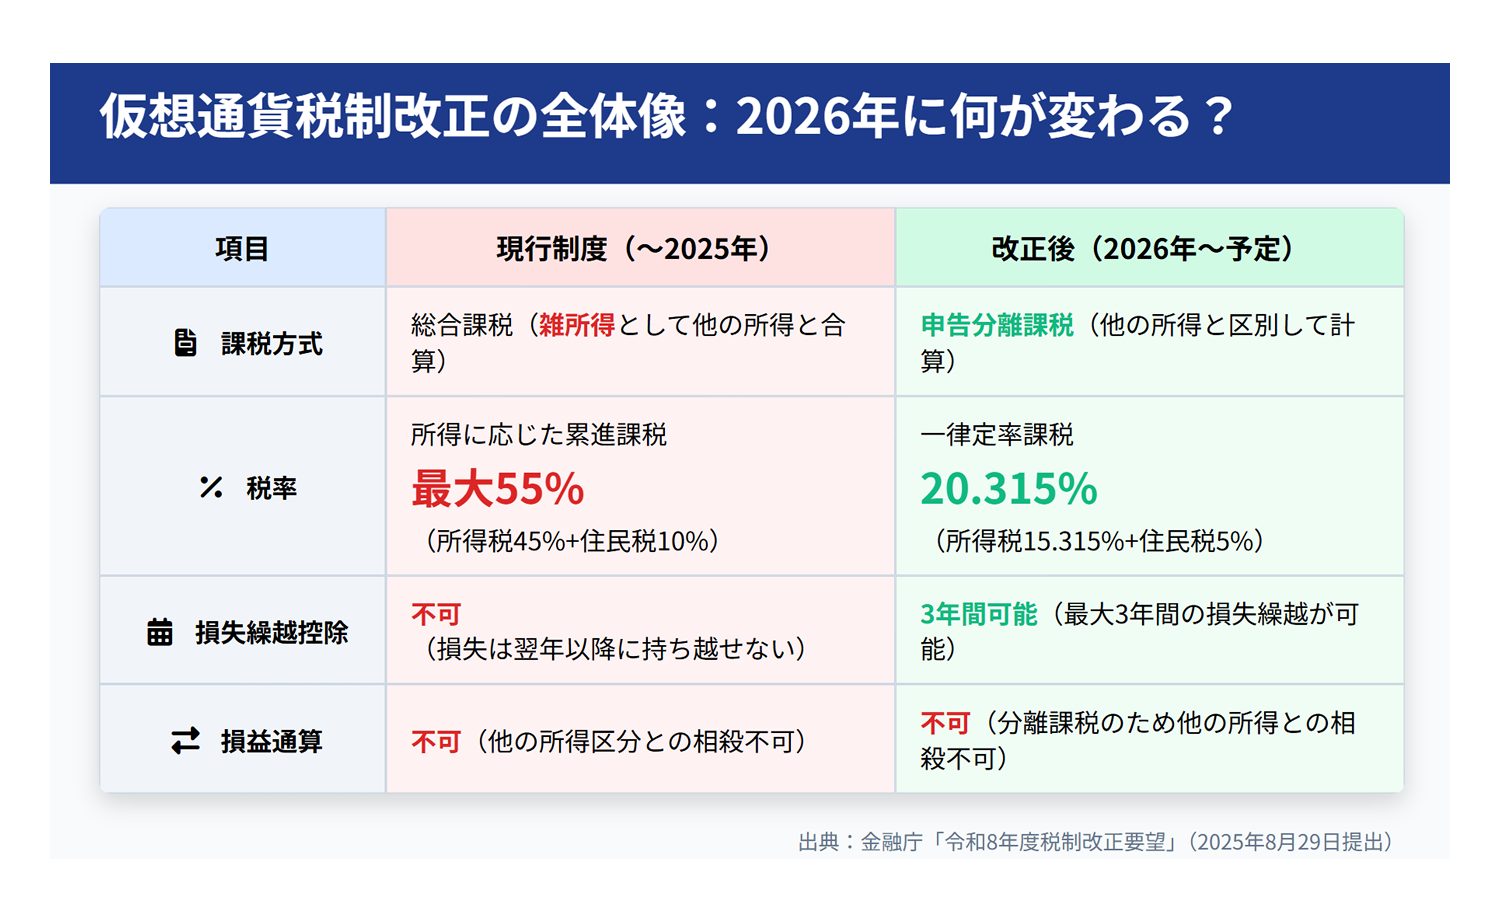
現行の税制において、個人の暗号資産取引で得た利益は原則として「雑所得」に区分され、給与所得など他の所得と合算して税率が決まる「総合課税」の対象です。所得税(最大45%)に住民税(一律10%)を合わせると、暗号資産の最高税率は55パーセントに達します。これに対し、上場株式やFXなどに適用されている「申告分離課税」が実現すれば、所得金額の多寡にかかわらず税率は一律20.315%(所得税15%、住民税5%、復興特別所得税0.315%)へと劇的に引き下げられます。
さらに税率と同等以上に重要なのが、「3年間の損失繰越控除」の解禁です。現行の雑所得では、ある年に1,000万円の損失を出し、翌年に1,000万円の利益を出した場合でも、通算で利益ゼロであるにもかかわらず2年目の1,000万円に対して満額の税金が課されます。この極端に不利な構造が是正され、株式投資と同様に赤字を最長3年間繰り越して翌年以降の利益と相殺できるようになることが、日本暗号資産ビジネス協会(JCBA)をはじめとする業界団体の共通要望となっています。
| 制度項目 | 現行制度(雑所得・総合課税) | 改正要望案(申告分離課税) | 投資家への実質的影響 |
|---|---|---|---|
| 適用税率 | 累進課税 15%〜55%(住民税10%含む) | 一律 20.315%(所得税15%・住民税5%) | 高額利益時の税負担が最大35%近く圧縮される |
| 損失繰越控除 | 不可(単年度で損失は消滅) | 最長3年間の繰越控除を容認 | ボラティリティによる年ごとの損益の歪みが平準化 |
| 損益通算の範囲 | 他の雑所得内のみ限定的 | 他の金融派生商品(株式・FX等)との通算を模索 | ポートフォリオ全体の柔軟なリスク管理が可能に |
| 社会保険料への影響 | 合計所得が増加し、国民健康保険料等が跳ね上がる | 源泉徴収あり特定口座の導入で算定から除外可能に | 税金以外の公的負担増リスクを完全に排除できる |
【実態検証】投資家のリアルな手記と現場目線で見えた高税率の弊害
国税庁の統計やコミュニティの生の声をつぶさに追うと、現行の「雑所得・最大55%」という歪んだ制度がいかに多くの悲劇と歪みを生み出してきたかが浮き彫りになります。SNSや匿名掲示板、確定申告相談窓口には、制度の不条理に苦しめられた当事者の悲痛な叫びが溢れています。
都内在住の30代Webエンジニア男性は、自らの手記で次のように赤裸々な告白を綴っています。「2024年のビットコイン急騰時にアルトコインへ乗り換えを繰り返し、画面上の含み益が数千万円に膨らんだところで利確した。しかしその後の下落相場で元本を大幅に減らしてしまった。年が明けて届いた住民税と所得税の決定通知書には、手元に残っていない金額を遥かに超える納税額が記載されており、自己破産すら頭をよぎった」。この告白が示すように、「仮想通貨同士の交換も利確とみなされる」という課税タイミングの罠と損失繰越が効かない過酷なルールが、数多くの個人投資家を追い詰めてきたのです。
さらに深刻なのは、日本の将来を担う起業家や富裕層投資家の「海外脱出」です。シンガポールやドバイなど、暗号資産に対するキャピタルゲイン課税がゼロまたは極めて低い国へと拠点を移すプレイヤーが後を絶ちません。業界カンファレンスの控室で関係者が漏らした「日本の優秀なブロックチェーン人材と優良な資本が、税制のせいで丸ごと海外へ流出している。これは国家的な損失だ」という言葉は、まさに税制の遅れが日本の国際競争力を削ぎ落としている冷厳な現実を突いています。
一般に知られていない盲点とネットの誤解|税制改正をめぐる3つのトラップ
ネット上の情報やSNSの言説には、希望的観測に基づいた危険な誤解が数多く散見されます。法令違反や追徴課税のリスクを避けるためにも、知っておくべき3つの決定的な盲点を整理します。
第一の誤解は、「税制改正が発表されれば、過去の利益にも遡って20%が適用される」という思い込みです。租税法律主義の原則上、税法において納税者に有利な減税であっても過去の年度に遡及適用(法の不遡及)されることは原則としてありません。法改正が施行された「その年以降の取引」から新税率が適用されるため、「過去に確定した利益の税金が安くなる」という期待は完全に誤りです。
第二の誤解は、「仮想通貨取引で得た利益は住民税申告をしなければ会社にバレない」という都市伝説です。税制改正により、上場株式等の特定口座(源泉徴収あり)における「所得税は確定申告し、住民税は申告不要とする」という選択手続きは令和6年度以降一本化されました。暗号資産は現行法制下で依然として雑所得であるため、確定申告を行えば住民税の納付書を通じて勤務先に副収入の存在が伝わるリスク(特別徴収)があります。申告不要枠を過信して無申告のまま放置すると、国税庁の取引所照会によって無申告加算税や延滞税が容赦なく課されます。
第三の盲点は、「保有しているだけで税金はかからない」と過信したまま行うDeFiやレンディングです。単にウォレット内で価格が上昇しているだけであれば課税されませんが、レンディングの報酬(利息)を受け取った瞬間や、ステーキング報酬がウォレットに着金した瞬間に、その時点の時価で所得が発生します。価格が暴落しても着金時点の評価額で課税されるため、現金化していないにもかかわらず納税義務だけが膨らむというケースが多発しています。
暗号資産の税金計算シミュレーション|利益別の手残り額と劇的変化
申告分離課税への移行が投資家にとってどれほど決定的な恩恵をもたらすのか。給与所得600万円の会社員が暗号資産で利益を出した場合を想定し、現行の総合課税と改正後の申告分離課税(20.315%)での手残り額を比較シミュレーションします。
| 暗号資産の年間利益 | 現行(総合課税)の概算税額 | 改正後(分離課税20.315%) | 手元に残る金額の差額 |
|---|---|---|---|
| 利益 100万円 | 約 20万円(実効税率 約20%) | 約 20.3万円 | ほぼ同等(少額では大差なし) |
| 利益 500万円 | 約 152万円(実効税率 約30%) | 約 101.5万円 | 約 50.5万円 手残りが増加 |
| 利益 1,000万円 | 約 376万円(実効税率 約37%) | 約 203.1万円 | 約 172.9万円 手残りが増加 |
| 利益 5,000万円 | 約 2,520万円(実効税率 約50%) | 約 1,015.7万円 | 約 1,504.3万円 手残りが増加 |
シミュレーション結果が明快に示す通り、利益が数百万円を超えた段階から両者の乖離は急激に拡大します。5,000万円の利益を達成した場合、現行制度では半分以上の約2,520万円が税金として徴収されますが、申告分離課税が実現すれば約1,015万円に抑えられ、手元に残る資産は1,500万円以上も増える計算になります。これだけの資金が国内市場に再投資されれば、エコシステム全体への好影響は計り知れません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度改革の過渡期にある現在、すべての投資家が一律の行動を取るべきではありません。自身の取引スタイルや資産規模に応じた明確な判断基準を持つことが求められます。
現行フェーズで積極的に利益確定・投資拡大を検討してよい人
- 年間利益が20万円以下、または所得控除内で収まる初心者:そもそも課税額が極小であるため、税制改正を待つメリットよりも市場のボラティリティを活かした売買利益の確定を優先すべきです。
- 長期保有(ガチホ)前提のビットコイン・イーサリアム現物投資家:利確を急がず数年単位でホールドする計画であれば、将来的に分離課税が施行された後に売却できるため、現行税制のデメリットを受けにくいと言えます。
- 海外移住を現実的な選択肢として持たない国内定住派:税制改正の進展を注視しつつ、ふるさと納税やiDeCoなどの各種控除をフル活用して現行の課税所得を圧縮する実務的防衛策が取れる投資家です。
税制改正が施行されるまで大規模な売買に慎重になるべき人
- 短期間に数十回〜数百回の草コイン売買やDeFiスワップを繰り返すトレーダー:利益確定やコイン間交換のたびに現行の累進課税が適用され、税務計算ソフトを使っても把握しきれない課税リスクを背負うことになります。
- 多額の含み益を抱えており、一括利確を検討している大口投資家:最大55%の税率を回避するため、法改正の公布時期や特定口座対応のスケジュールを見極めるまで、担保ローン活用や含み益のままホールドする戦略を検討すべきです。
- 納税資金を日本円として手元にプールしていない人:「来年の税金は来年稼げばいい」という投機的メンタリティは、相場急落時に致命傷となります。利確した瞬間に想定税額分の日本円を即座に別口座へ隔離できない人は、大規模な売買を控えるべきです。
【仮想 通貨 分離 課税 いつから】に関するよくある質問(FAQ)
Q1:申告分離課税への移行が正式に決定された場合、過去に支払った55%の税金は還付されますか?
A1:いいえ、還付されません。税制改正は「公布・施行された日以降の取引(または指定された課税年度以降)」に適用されるのが税法の鉄則(不遡及の原則)です。過去に総合課税で確定申告した利益に対して遡って20%が適用されることはありません。
Q2:仮想通貨を別の仮想通貨に交換しただけでも税金はかかりますか?
A2:はい、現行の法令では課税対象です。例えばビットコインでイーサリアムを購入した場合、「保有していたビットコインをその時点の時価で売却して日本円にし、その日本円でイーサリアムを購入した」とみなされます。ビットコインの取得価格よりも交換時の時価が高ければ、その差額が利益として課税されます。
Q3:仮想通貨の利益が20万円以下なら確定申告も住民税の申告も一切不要ですか?
A3:所得税の確定申告は不要ですが、住民税の申告は原則として必要です。「20万円以下の申告不要ルール」は国の所得税に限られた特例であり、地方税である住民税にはこの控除枠が存在しません。自治体の窓口で少額の雑所得であっても住民税申告を行う必要があります。
まとめ:制度改革の転換点に備えて今すべきこと
暗号資産の申告分離課税(一律20%)および損失繰越控除の実現は、もはや一部の投資家の願望にとどまらず、日本の金融立国戦略およびWeb3振興策の死活問題として法改正の俎上に載せられています。金融庁の要望や業界団体の提言が一本化しつつある現状、最短での国会審議を経て公布・施行されるロードマップが現実味を帯びてきました。
しかしながら、法律が正式に施行されるその日までは、冷徹に「現行の総合課税ルール」が適用され続けます。税制が変わるという期待感だけで不用意な利確やずさんな損益管理を行えば、手元に残らない架空利益に対して巨額の課税通知が突きつけられるリスクがあります。正確な取引履歴の記録、利確時の現金確保、そして最新の法改正ニュースのウォッチを怠らず、賢明な資産管理を徹底しましょう。 (出典: 仮想 通貨 分離 課税 いつから(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。