パナソニック株価の今後予想|車載電池の影と底打ちの買い時を徹底解剖
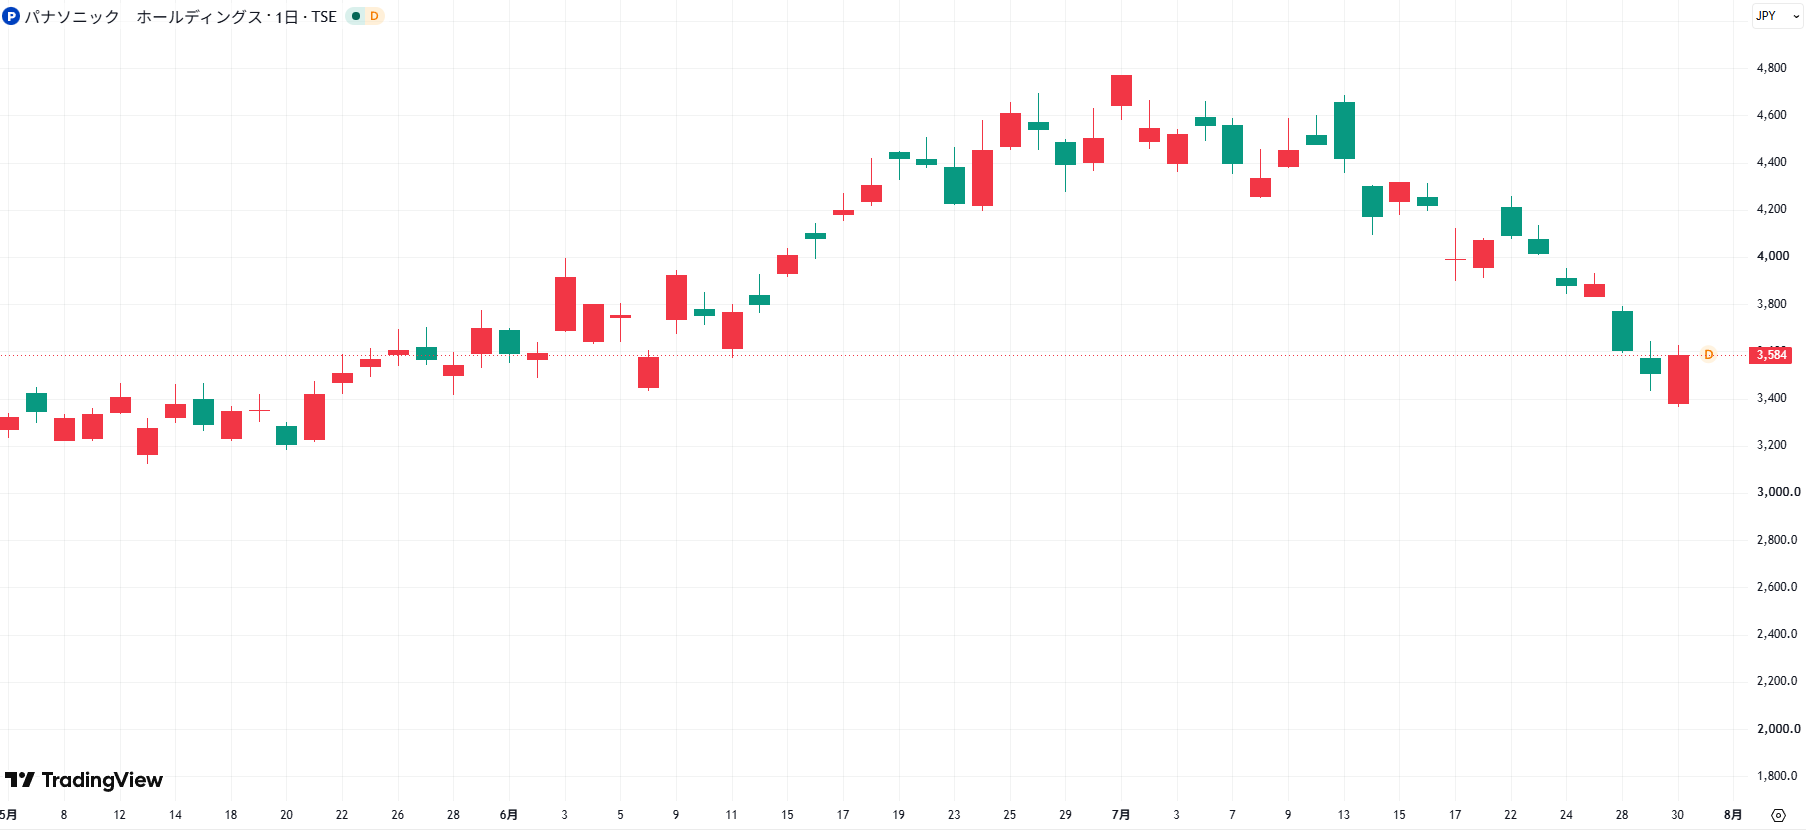
日経平均株価が歴史的な高値圏で推移し、主要な製造業が構造改革によって軒並みPBR(株価純資産倍率)1倍超えを果たすなか、パナソニック ホールディングス(6752)の株価は長らくPBR0.7倍から0.8倍近辺に沈み、市場の評価が明確に二極化しています。かつての「世界の松下」から、車載電池とサプライチェーン・ソフトウェアを中核に据えたコングロマリットへの脱皮を急ぐ同社ですが、投資家の視線は依然として慎重です。
株価停滞の最大の要因は、成長ドライバーと位置づけられた車載電池事業におけるテスラの販売動向への過度な依存と、世界的なEV市場の成長鈍化(EVキャズム)にあります。決算説明会の場で経営陣が語る言葉の端々にも、市場の期待と現実のタイムラグに対する苦悩が滲み出ています。果たして現在の低評価は「絶好の買い時」を告げるシグナルなのか、それとも脱出困難な「バリュートラップ(割安の罠)」なのか。公表された財務データ、アナリストの最新評価、市場関係者への取材から浮き彫りになった決定的な事実を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:パナソニック株の低迷要因は、北米EV市場の減速による車載電池事業の利益成長鈍化と、巨額投資に対するリターンの不透明感にある。
- 要点2:PBRは依然として1倍を大幅に割り込む0.7倍台にとどまり、配当利回り約3%が下値支持線として機能する一方、抜本的な事業再編と資本効率改善が待たれている。
- 要点3:アナリストの目標株価コンセンサスは1,500円〜1,700円前後に収束しており、米カンザス工場の量産稼働と非注力事業の売却進展が反転上昇の絶対条件となる。
【2026年最新】パナソニックHDの業績見通しと株価下落の理由を解剖
パナソニック ホールディングスの株価が力強い反発を見せられない構造的な背景には、パナソニックHDの業績見通しに対する市場の不信感があります。直近の決算発表資料を紐解くと、売上高そのものは約8兆円規模を維持しているものの、営業利益率が4%〜5%前後で伸び悩んでおり、日立製作所やソニーグループといった構造改革を完遂したライバル勢の利益水準(8%〜10%以上)に大きく水を開けられています。
市場が嫌気しているパナソニック 株価下落の理由は、単なる一時的な市況の悪化ではありません。第一に挙げられるのが、巨額の設備投資を投じてきた「エナジー部門(車載電池事業)」の収益化遅延です。米国インフレ抑制法(IRA)に伴う税額控除が営業利益の大部分を下支えする構造が続いており、「補助金を除いた基礎的な収益力は想定より脆弱ではないか」という懸念が機関投資家の間で根強く燻っています。
第二の理由は、中国市場を中心とする産業用部材やFA(工場自動化)機器を扱う「インダストリー部門」の回復遅れです。スマートフォンや半導体向け部材の在庫調整が長引いたことで、従来の収益柱がブレーキを踏む形となりました。さらに、巨額の買収資金を投じた米サプライチェーン・ソフトウェア大手ブルーヨンダー(Blue Yonder)ののれん償却負担が重く、買収シナジーが連結業績を牽引する水準に達していない点も、株価の上値を重くする要因となっています。

車載電池事業とテスラ向け電池の命運|期待の裏に潜む決定的なリスクとは?
個人投資家が最も関心を寄せる「パナソニック株価の今後予想はどうなるのか」という問いに対し、その命運の約7割を握っているのがパナソニック 車載電池事業の動向です。同社は長年、北米市場におけるパナソニック テスラ向け電池の主軸サプライヤーとして強固なポジションを築いてきました。しかし、この蜜月関係こそが、現在では市場から「最大のリスク要因」として警戒される皮肉な事態を招いています。
最大の懸念は、グローバル市場における急速なEVシフトの一服とハイブリッド車(HV)への回帰です。テスラの販売成長率が鈍化し、低価格帯EVの投入スケジュールが流動的になるなか、パナソニックが総力を挙げて開発してきた次世代セル「4680」の量産立ち上げと歩留まり改善は、当初の計画から幾度かの修正を余儀なくされました。車載電池は巨額の固定費を伴う装置産業であり、工場の稼働率低下は直ちにマージンの急激な悪化に直結します。
さらに、中国のCATLや比亜迪(BYD)が主導する安価なLFP(リン酸鉄リチウム)電池の普及拡大も重圧です。パナソニックが得意とする高エネルギー密度のニッケル系三元系電池は、航続距離を最重視する高級EVには不可欠であるものの、大衆車向けでは価格競争力の劣勢が顕著です。米カンザス州の新工場がフル稼働を迎える過程で、北米のEV需要が想定を下回った場合、巨額の減損リスクが現実味を帯びるという点が、アナリスト陣が株価に対して強気になりきれない決定的な理由となっています。
【客観データ検証】主要財務指標とエレクトロニクス競合比較
パナソニックの現状を正しく把握するためには、旧来の電機連合と呼ばれた同業他社や東証プライム市場全体の基準と比較することが不可欠です。市場がなぜ同社に低いバリュエーションをつけているのか、データから読み解きます。
| 項目・財務指標 | パナソニックHD(6752) | 日立製作所(6501) | ソニーグループ(6758) | 編集部の見解・分析 |
|---|---|---|---|---|
| PBR(実績) | 約0.75倍 | 約2.4倍 | 約2.1倍 | 東証要請の1.0倍を大きく下回り、深刻なディスカウント状態が続く。 |
| 予想PER | 約8.5〜10.0倍 | 約18.0倍 | 約16.5倍 | 将来の利益成長期待が低く見積もられており、割安だが放置されやすい。 |
| 配当利回り | 約2.8%〜3.2% | 約1.2%〜1.5% | 約0.8%〜1.0% | 大型電機株の中では際立って高く、インカム狙いの下値支持要因。 |
| 自己資本利益率(ROE) | 約7.5%〜8.5% | 約12.5% | 約13.0% | 資本コスト(推定8%)を下回る水準であり、資本効率改善が急務。 |
| 営業利益率 | 約4.5% | 約9.0% | 約10.5% | 白物家電や空調などの成熟事業を多く抱え、全体の利益率を押し下げ。 |
表から明らかな通り、パナソニックは日立やソニーと比較して「低PER・低PBR・高配当利回り」という典型的なバリュー株のプロファイルを示しています。かつて事業売却を断行してITとインフラに集中した日立や、エンタメと半導体センサーへシフトしたソニーに対し、パナソニックは家電、車載、産業機器、住宅設備など多岐にわたる事業を抱え続ける「コングロマリット・ディスカウント」から依然として抜け出せていません。
噂の真偽を徹底検証|ネットの評判とアナリスト評価のギャップ
個人投資家のリアルな声をSNSや投資系掲示板で追跡すると、パナソニック株 ネットの評判は諦観と期待が入り混じった複雑な様相を呈しています。「万年割安で株価がピクリとも動かない」「日経平均が上がるときは上がらず、下がるときだけ連動する」「配当金目的でNISA口座に放置している」といった声が目立ち、成長株としての魅力を感じている個人投資家は少数派です。
一方で、大手証券会社によるパナソニック アナリスト評価は、ネット上の冷ややかな視線とは対照的に、中立から強気(買い)のスタンスが約6割を占めています。機関投資家向けレポートにおけるパナソニック 目標株価の平均値(コンセンサス)は、現行水準を20%から30%上回る1,550円〜1,750円のレンジに設定されています。
この強気評価の根拠となっているのは、「資産価値の割安さ」と「事業再編のカタリスト(契機)」です。パナソニックが保有する不動産や政策保有株式、さらにはオートモーティブ事業(車載コックピットや電子ミラーなど)の外部資本受け入れといった資産売却フェーズが進展すれば、巨額のキャッシュが手元に残ります。アナリスト勢は「構造改革が進めば自社株買いの原資が生まれ、PBR1倍に向けた急激な修正高が発生する」というシナリオを描いており、市場の実勢株価との間に大きなギャップが生じています。
PBR改善策と配当金推移|パナソニック株の「買い時」を探る
東証からの強烈な要請を受け、経営陣が公表したパナソニック PBR改善策は、着実に実行段階へ移行しています。その柱となるのが、不採算事業の撤退・売却と、グループ全体の資本効率向上です。すでにオートモーティブ部門の事業持分をプライベート・エクイティ大手の米アポロ・グローバル・マネジメントへ譲渡する合意を形成するなど、過去の「自前主義」からの脱却を鮮明にしています。
株主還元の観点では、パナソニック 配当金推移は極めて手堅い推移を維持しています。年間配当は過去数年にわたり増配または維持基調にあり、減配を行わない安定配当姿勢が定着しました。現在の株価水準におけるパナソニック 配当利回りは約3.0%前後に達しており、東証プライムの平均利回り(約2%)を大きく凌駕しています。
では、パナソニック株 買い時はいつ訪れるのか。テクニカル面およびファンダメンタルズ面から見ると、以下の2つのシグナルが点灯した局面が絶好のエントリータイミングとなります。
- シグナル1:北米カンザス新工場の本格稼働と黒字化の確認
テスラ以外の自動車メーカー(スバルやマツダなど)向け供給体制が具体化し、設備投資のピークアウトとともにフリーキャッシュフローがプラス転換するタイミング。 - シグナル2:PBR改善に向けた大型自社株買いの発表
事業売却で得たキャッシュを成長投資だけでなく、数千億円規模の自己株式取得に充当する方針が決算資料等で明確化された局面。

【10年後の株価シナリオ】おすすめできる人・慎重になるべき人の判断基準
長期的な投資視点に立ち、パナソニック 10年後の株価を構想する場合、極端な2つのシナリオが想定されます。1つは、車載電池がグローバルで確固たるシェアを築き、ブルーヨンダーを基軸としたサプライチェーン全体のDX事業が結実する「大復活シナリオ」です。この場合、営業利益率は8%台へ跳ね上がり、PBR1.5倍、株価は2,500円〜3,000円超への到達が視野に入ります。
もう1つは、中国電池メーカーの台頭に圧迫されて電池事業のマージンが消失し、白物家電や空調事業でも海外勢の攻勢に晒される「コモディティ沈没シナリオ」です。この場合、株価は過去の安値圏である900円〜1,100円を低空飛行するバリュートラップから抜け出せなくなります。
【プロの結論】大企業病の組織心理学と投資適性
組織心理学の観点から言えば、パナソニックが抱える最大の構造的課題は、創業者・松下幸之助の時代から受け継がれてきた「衆知を集めた全員経営」が、現代の急激な産業再編期において「合議制による意思決定の遅延」へと形骸化してしまった点にあります。自前主義への執着と各事業部の縦割り構造(サイロ化)が、大胆な損切りやスピード感あるリソース配分を阻んできました。この企業風土を楠見雄規社長をはじめとする経営陣が真に刷新できるかどうかが、すべての根本命題となります。
以上の分析を踏まえ、編集部が提言する「投資に向いている人・慎重になるべき人」の判断基準は以下の通りです。
- おすすめできる人:
- PBR0.7倍台の極端な割安圏で購入し、年間3%前後の配当金を受け取りながら、3〜5年のスパンで企業変革を気長に待てる長期バリュー投資家。
- 新NISAの成長投資枠を活用し、下落リスクが限定的な大型優良株でポートフォリオのインカムゲインを底上げしたい堅実派。
- 慎重になるべき人(見送るべき人):
- 今後半年〜1年以内での急激な株価倍騰や、半導体関連株のような高いボラティリティ(値幅)を狙う短期・中期トレーダー。
- テスラや北米EV市場の減速ニュースが出るたびに生じる下落プレッシャーや、日経平均採用銘柄に対する出遅れ感に心理的ストレスを感じる人。
【パナソニック 株価 今後 予想】に関するよくある質問(FAQ)
Q1:パナソニック株の配当金は今後減配されるリスクはありますか?
A1:直近で大幅な減配が行われるリスクは極めて低いと分析されています。同社は株主資本配当率(DOE)を意識した安定配当を基本方針に掲げており、過去の業績低迷期においても配当の維持に努めてきました。自動車用電池の先行投資期にあっても財務基盤は健全であり、約3%の配当利回りは投資家にとって強力な安全域(マージン・オブ・セーフティ)となっています。
Q2:車載電池事業(テスラ向け)以外の成長ドライバーは何がありますか?
A2:欧州や日本国内で需要が伸びている「ヒートポンプ式温水暖房(空質空調事業)」と、米ブルーヨンダーを軸とする「サプライチェーン管理ソフトウェア(コネクティッドソリューション)」が第2・第3の柱です。特にヒートポンプ事業は欧州の環境規制に適合しており、脱炭素の流れの中で中長期的な利益成長が期待されています。
Q3:いまパナソニック株を買うのは「バリュートラップ(割安の罠)」ですか?
A3:短期的にはバリュートラップとして機能するリスクを孕んでいます。PBRが割安であることと株価が上がることは同義ではありません。ただし、オートモーティブ事業の外部資本導入など具体的な「資産の切り出しと現金化」が始まっているため、過去数年と比較すると罠から抜け出すためのハードルは着実に下がりつつあります。
まとめ:今後の動向と失敗しないための判断基準
パナソニック ホールディングスの株価は、EVキャズムによる車載電池事業の足踏みと、長年の構造改革の遅れに対する市場の厳しい審判を受け、歴史的な割安水準に放置されています。しかし、下値には約3%の配当利回りとPBR0.7倍台という強固な資産価値の岩盤が存在しており、ここから一段と株価が崩壊するリスクは極めて限定的です。
今後の復活シナリオを決定づけるのは、米カンザス新工場の早期立ち上げによるテスラ依存からの脱却、非中核事業の徹底的な売却、そして創出された巨額資金を投じる自社株買いなどの明確な資本効率向上策です。市場の悲観論に惑わされず、手堅い配当収入を得ながら構造改革の果実を待つことができる投資家にとって、現在のパナソニック株は、極めてリスクリワードに優れた選択肢の一つと言えます。 (出典: パナソニック 株価 今後 予想(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。