結婚後も扶養に入らない年末調整の書き方|共働き書類と注意点
結婚後も夫婦それぞれが独立して働き続ける世帯が当たり前となった現在、秋から冬にかけて多くの会社員を悩ませるのが「結婚後の年末調整手続き」です。「結婚したけれど、お互いに自活しており扶養には入らない」「この場合、配偶者の情報を申告書に書く必要があるのか」「配偶者控除の書類は提出すべきなのか」といった疑問が、全国の労務担当窓口や各種コミュニティで毎年噴出しています。
婚姻届の提出に伴う改姓手続きや新居への転居が重なる時期は、税務上の書類記入においてもミスが多発しやすいタイミングです。税制上の仕組みを正確に把握していないと、不要な書類作成に時間を取られたり、勤務先の担当者から何度も再提出を求められたりすることになりかねません。共働き夫婦が知っておくべき必須書類の仕分けから、具体的な記入手順、氏名・住所変更の落とし穴まで、現場の取材知見をもとに分かりやすく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:夫婦双方の年収が201.6万円を超える完全共働きの場合、配偶者控除・配偶者特別控除の対象外となるため、配偶者控除申告書の配偶者欄は記入不要(または会社指定により提出不要)となる。
- 要点2:給与所得者の扶養控除等申告書においても、配偶者が扶養に入らない場合は「源泉控除対象配偶者」欄を空欄で提出するのが税務上の正規ルールである。
- 要点3:税務の判定基準は「その年の12月31日時点」の状況であり、12月に入籍した場合でも年末調整の再計算または確定申告で対応が可能となる。
【結論】結婚後も扶養に入らない共働き夫婦の年末調整|提出書類と基本ルール
婚姻関係を結んだからといって、無条件に相手の「税法上の扶養」に入るわけではありません。日本の所得税法において、配偶者控除や配偶者特別控除の適用を受けるためには、納税者本人の合計所得金額が1,000万円(給与年収1,195万円)以下であり、かつ配偶者の合計所得金額が一定水準以下である必要があります。妻・夫ともに正社員やフルタイム勤務で、年収がおよそ201万6,000円を超えている場合、控除額はゼロとなるため、互いの扶養に入ることは一切ありません。
この状況下で社員が直面するのが、「会社から配られた書類のうち、どれを書いてどれを出さなくてよいのか」という実務上の仕分けです。結婚後も扶養に入らない共働き夫婦が提出すべき書類の内訳は、基本的に独身時代と大きく変わりません。国税庁の手引や各企業の人事労務規定に照らすと、以下の3種類の書類に対する対応が原則となります。
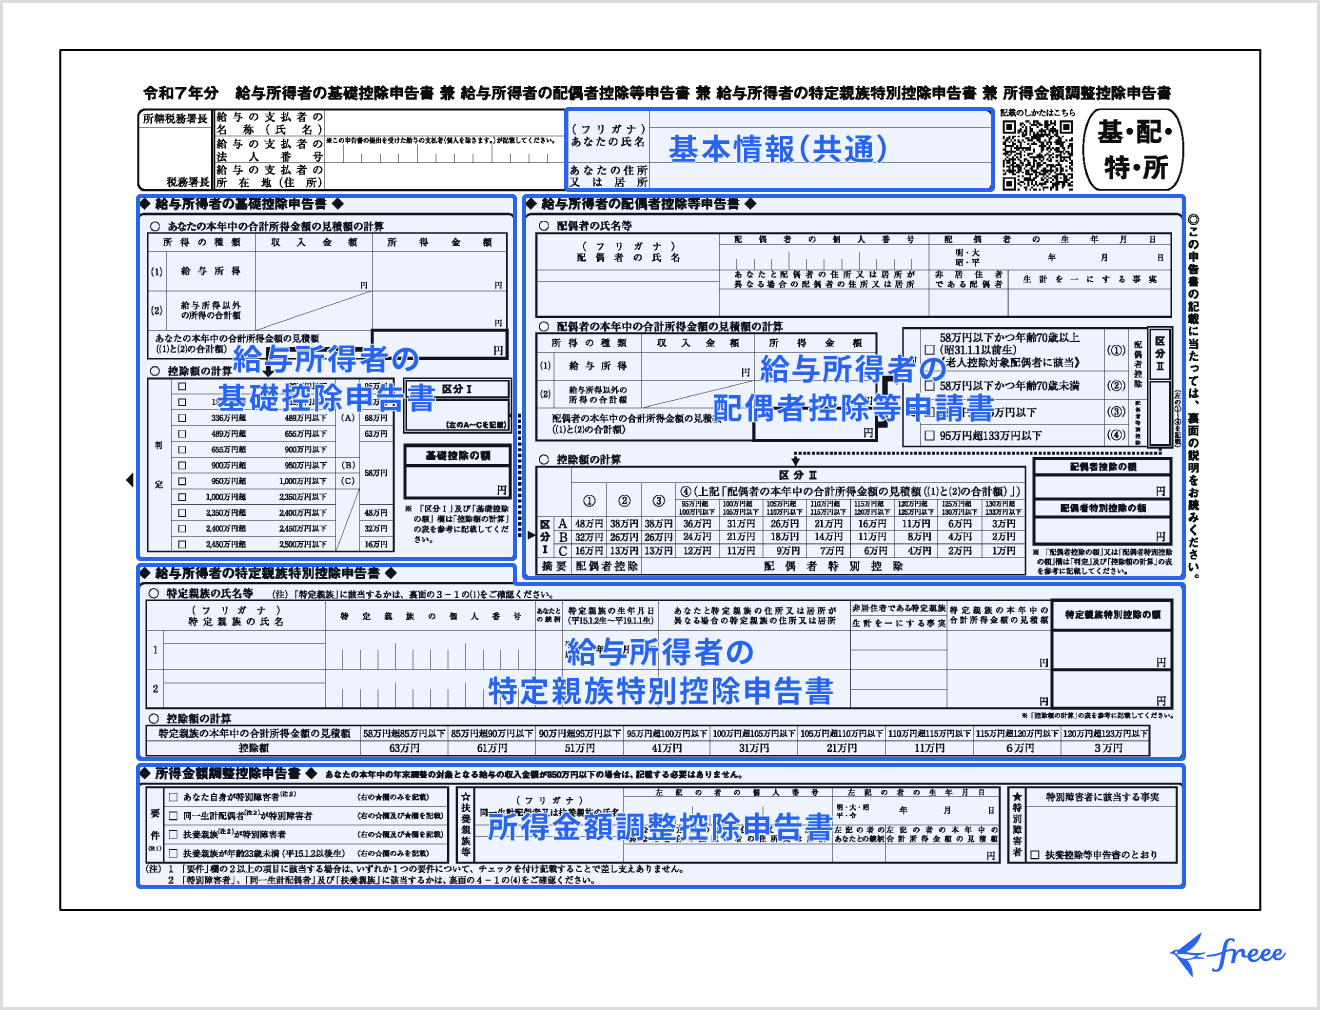
まず、毎年全社員に提出義務がある給与所得者の扶養控除等申告書(通称:マル扶)は、扶養親族の有無にかかわらず全員が勤務先に提出します。次に、基礎控除や配偶者控除を申告するための「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」(通称:マル基・配・所)については、自分自身の基礎控除(最大48万円)を受けるために「基礎控除申告書」のブロックのみを記入して提出します。生命保険や地震保険に加入している場合のみ提出する「給与所得者の保険料控除申告書」(通称:マル保)も同様に、各自の契約状況に応じて提出します。
「結婚年末調整提出書類一覧」を整理すると、特別な増減があるわけではなく、配偶者控除等の枠を適用せずに基礎控除のみを正しく申告するという手続きに集約されます。「配偶者控除扶養に入らない提出不要」というルールを採用している企業では、配偶者欄を設けている統合用紙であっても、配偶者控除の欄は完全に空欄で出すか、Web申請システム上で「対象配偶者なし」を選択して処理を完了させるのが正しい運用です。
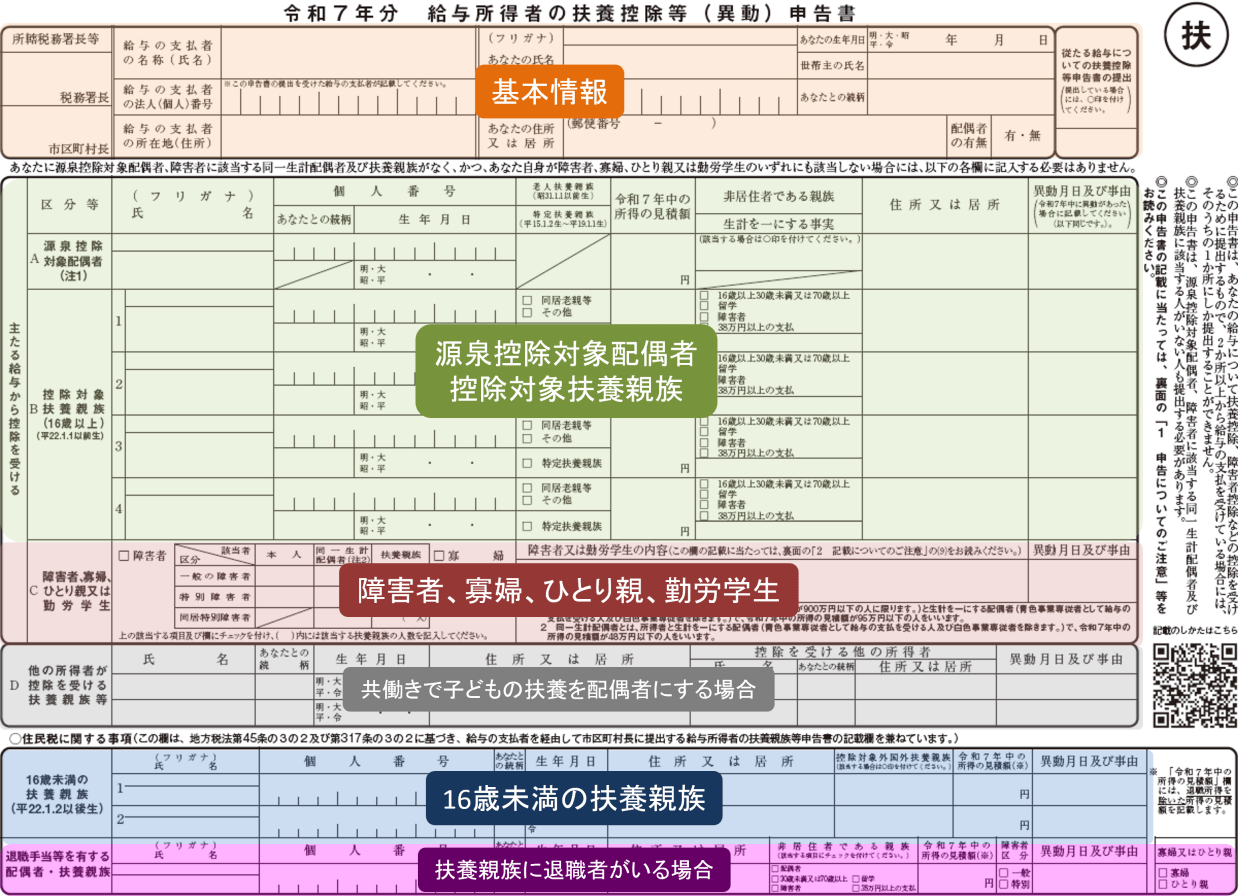
書類別の記入例とチェックポイント|扶養控除等申告書・基礎控除申告書の書き方
実際の申告書用紙を前にした際、迷いが生じやすい具体的な記入箇所を整理します。国税庁が公開する最新の記入マニュアルに基づき、共働き夫婦が押さえるべきポイントは明快です。
1. 給与所得者の扶養控除等申告書(マル扶)の書き方
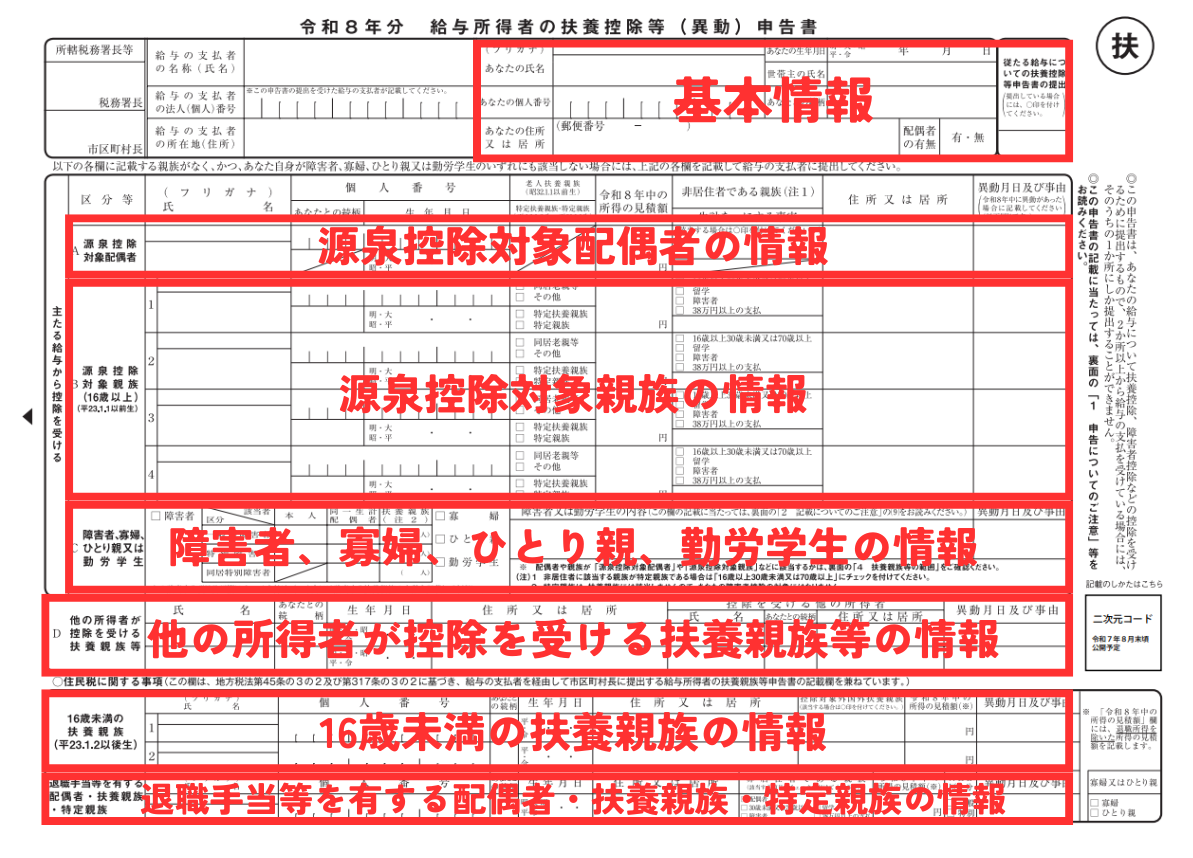
表面上部の「あなたの氏名」「現住所」「マイナンバー(個人番号)」を正確に記載します。最大の疑問点となる「A 源泉控除対象配偶者」の欄ですが、配偶者が扶養に入らない(年間所得見積額が95万円=給与年収150万円超である)場合は、完全に空欄のままとします。「結婚したのだから配偶者の名前だけは書くべきか」と悩む方が多いものの、税法上の控除対象にならない配偶者の氏名をここに書く必要はありません。他の扶養親族(扶養している子どもや親)がいない限り、B欄からE欄までもすべて空欄で問題ありません。
2. 基礎控除申告書 兼 配偶者控除等申告書の書き方
この用紙は1枚に3つの申告書が統合されていますが、共働きで互いに扶養から外れている場合は、用紙の左側にある「給与所得者の基礎控除申告書」のみを記入します。自分自身のその年の給与収入見積額を記載し、所定の計算式に当てはめて「所得の見積額」を算出・記入します。大半の給与所得者は控除額「48万円」に該当します。右側の「配偶者控除等申告書」のブロックは、控除の対象外であるため一切記入しません。
近年急速に普及している社内ポータルやWeb年末調整システムを利用している場合も仕組みは同一です。「配偶者の有無」に「有」とチェックを入れた後、「配偶者控除・配偶者特別控除の申告をしますか?」という設問に対して「申告しない(対象外)」を選択することで、不要な所得入力フォームがスキップされる設計が一般的です。
混同しやすい「税法上の扶養」と「社会保険上の扶養」の違い|年収の壁を徹底比較
共働き夫婦の年末調整で最も混乱を招く原因が、「税法上の扶養」と「社会保険上の扶養」の制度的乖離です。税金(所得税・住民税)を減額するための基準と、健康保険証の発行や厚生年金への加入義務を決定する基準は、管轄省庁も根拠法もまったく異なります。
厚生労働省による社会保険の適用拡大(企業規模要件の段階的引き下げや週所定労働時間20時間以上基準の厳格化)が進むなか、いわゆる「年収の壁」の基準は重層化しています。年末調整が関わるのはあくまで「税法上の扶養」のみであり、健康保険や年金の扶養判定は年間の見込みや月収要件(月額約10.8万円超など)によって勤務先の社会保険手続きで行われます。
| 項目・年収基準 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 103万円の壁(所得税) | 基礎控除48万円+給与所得控除55万円の合計。本人に所得税が発生する境界 | 配偶者控除(満額38万円控除)の受給上限 | フルタイム共働き世帯では初めから超えているケースが大半。意識不要 |
| 106万円の壁(社会保険) | 従業員51人以上の企業等で週20時間以上勤務、月収8.8万円以上の短時間労働者 | 自身の勤務先で社会保険(健康保険・厚生年金)に加入 | 年末調整とは無関係。パートタイム勤務側が自身で社会保険に入る基準 |
| 130万円の壁(社会保険) | 雇用形態や企業規模に関わらず、配偶者の健康保険被扶養者から外れる基準 | 国民健康保険・国民年金、または勤務先健保へ移行 | 社会保険の扶養に入らない共働きの場合、双方が自身の社会保険に加入済み |
| 150万円の壁(配偶者特別控除) | 配偶者特別控除を満額(38万円)受けることができる年収上限 | 150万円を超えると段階的に控除額が逓減する | 税法上の優遇が減り始めるポイント。共働きで年収200万円以上なら対象外 |
| 201.6万円の壁(税法上の完全独立) | 配偶者特別控除が「0円」となる上限年収(合計所得133万円超) | 配偶者控除・特別控除の双方が完全に消滅 | 正社員同士の共働きはここを大幅に超えるため、年末調整で配偶者欄は完全空欄 |
上記の通り、夫婦双方が年収201.6万円を超えている正社員同士の世帯であれば、税法上の配偶者控除等の枠組みとは完全に切り離されています。年末調整の書類で「配偶者の年収見積額」を書く必要が生じるのは、配偶者の年収が201.6万円未満(配偶者特別控除の対象)になる場合のみです。
【実態検証】「人事労務の窓口」と「現場の夫婦」が直面するトラブルと本音
年末調整の申告シーズンになると、大手企業や中小企業の労務窓口には毎年決まった問い合わせが殺到します。大手SIerの人事担当者は、現場で起きる混乱について次のように語ります。
「10月下旬に書類を配布すると、今年結婚した社員から『妻も正社員で働いているが、配偶者の年収を正確に把握していない。相手の源泉徴収票を取り寄せるまで提出を待ってほしい』という相談が何件も寄せられます。しかし、配偶者が正社員で相応の給与を得ているのであれば、そもそも配偶者控除申告書の記入自体が不要です。不要な情報収集に奔走し、提出期限を遅延させてしまうケースが後を絶ちません」
また、SNSや相談コミュニティ上でも、共働き夫婦のリアルな困惑が見受けられます。「妻の勤務先に私の年収を書かなければならないと言われたが、プライバシーの観点からあまり開示したくない」「扶養に入らない場合でも配偶者の収入を書くべきか」という疑問です。法的に配偶者控除を受けない以上、配偶者の年収を会社側に申告する義務はありません。制度の趣旨を正しく理解していれば、配偶者に給与明細の開示を求める精神的負担を避けることができます。
さらに、会社独自の福利厚生である「家族手当」や「配偶者手当」の申請と、国の年末調整手続きをごちゃ混ぜにしてしまうミスも散見されます。会社から手当を受給するための要件確認として配偶者の所得証明を求められるケースはありますが、これは年末調整(国税庁管轄の税金計算)とは別の社内手続きです。これらを取り違えないことが、余計なストレスを抱えないための鍵となります。
一般に知られていない盲点とネットの誤解|入籍日・改姓・引越しの落とし穴
結婚初年度の年末調整では、税金の計算そのものよりも「付随する手続きのタイムラグ」によってトラブルが発生しがちです。ネット上で散見される誤解を正し、注意すべき実務ポイントを解説します。
盲点1:判定基準は「12月31日時点」の戸籍状況
年末調整の控除対象判定は、書類を提出した日ではなく、その年の12月31日の現況によって決まります。たとえば、11月の社内提出期限時点ではまだ入籍していなくても、年内の12月下旬に入籍予定である場合、会社によっては「異動予定」として書類を受け付けてくれる場合があります。もし12月中に急遽入籍し、勤務先での年末調整の再計算に間に合わなかったとしても心配はいりません。翌年2月16日から3月15日までの確定申告期間に自身で手続きを行えば、正当な税額調整が可能です。
盲点2:結婚による氏名変更・旧姓使用時の注意点
職場で旧姓通称使用を継続している場合でも、年末調整の書類には原則として戸籍上の新姓を記入する必要があります。勤務先がマイナンバーと照合して税務署および市区町村へ給与支払報告書を提出するため、法的な氏名と申告書の表記が異なると、照合作業でエラーが発生するリスクがあります。会社の労務システム上で改姓届が受理されているかを事前に確認し、社内ルールに沿った氏名表記を徹底してください。
盲点3:新居への引越しと住民票の住所
結婚に伴い新居へ転居した場合、申告書に記入する住所は「翌年1月1日時点で実際に居住している住所」でなければなりません。住民税は、1月1日時点で住民票がある自治体から課税されます。住民票の異動手続きが年末ぎりぎりになる場合は、申告書に記入する住所と住民票上の住所が一致しているか、担当部署と確認を取りながら進めることが重要です。
【プロの結論】共働き夫婦が確立すべき「家計の境界線」と制度の向き・不向き
結婚後も互いに扶養に入らず独立した収入を維持するライフスタイルは、現代の日本社会における家計戦略として極めて合理的です。家族社会学の観点からも、夫婦双方が経済的自立を保ち、健全な「心理的バウンダリー(境界線)」を維持することは、将来的なキャリア形成やリスク分散において大きな強みとなります。
「扶養に入らないと税制優遇が受けられず損をするのではないか」という不安の声を耳にすることがあります。しかし、それは目先の控除(数十万円の課税所得控除による数万円〜十数万円程度の減税効果)しか見ていない誤った見方です。自身で社会保険に加入し続けることで、病気やケガで働けなくなった際の「傷病手当金」、出産前後の「出産手当金・育児休業給付金」、そして将来受給する「老齢厚生年金の受給額増加」という強固なセーフティネットを自前で構築できます。
共働きで自立を維持する選択が「向いている世帯」
- 継続的なキャリア形成を志向している:将来的な昇給や昇格を見据え、年収制限を気にせず労働時間を確保したい世帯。
- 万が一の就労不能リスクに備えたい:どちらか一方が倒れた場合でも、もう一方の収入と社会保険給付で家計を支えられる体制を作りたい世帯。
- 将来の年金資産を最大化したい:厚生年金の二階建て部分を夫婦それぞれで積み立て、老後の公的年金受給額を底上げしたい世帯。
扶養に入ることを検討・慎重に判断すべき世帯
- 年収が100万円〜130万円前後で停滞している:フルタイム勤務が難しく、手取り額の逆転(いわゆる働き損現象)による負担増が家計を圧迫しやすい短時間就労の世帯。
- 育児・介護等の家庭内ケアに大幅なリソースを割く必要がある:当面の労働時間を制限せざるを得ず、配偶者の控除枠や社会保険扶養を活用したほうが世帯全体の手取りを最大化できる世帯。
年末調整とは、世帯の働き方やライフプランを再確認するための年に一度の棚卸し作業でもあります。感情論やネットの断片的な情報に惑わされず、制度の正確な仕組みを前提とした合意形成を図ることが肝要です。
【年末調整 結婚 扶養に入らない 書き方】に関するよくある質問(FAQ)
Q1:妻(夫)が正社員で年収が300万円以上あります。配偶者控除申告書は白紙で出してよいですか?
A1:はい、記入不要です。年収201万6,000円を超える配偶者は配偶者控除・配偶者特別控除の対象外となります。基礎控除申告書兼配偶者控除等申告書のうち、右側の「配偶者控除等申告書」の枠は完全に空欄とし、左側の「基礎控除申告書(本人の年収見積もり)」のみを記入して提出してください。会社のシステムによっては配偶者控除の申請自体を「不要」として進められます。
Q2:配偶者の扶養に入らない場合、相手の年収を勤務先に教える必要はありますか?
A2:教える必要はありません。控除を受けない以上、配偶者の所得情報は税務計算に一切関係ありません。扶養控除等申告書および配偶者控除申告書の配偶者欄は空欄で成立するため、相手の源泉徴収票のコピーなどを提出する必要もありません。
Q3:秋に結婚して苗字が変わりましたが、まだ通帳や免許証の改姓が終わっていません。年末調整の書類の名前はどうすべきですか?
A3:戸籍上の正式な新姓を記入するのが原則です。勤務先での氏名変更手続き(社内人事情報の更新)が完了していれば新姓で提出します。ただし、会社が旧姓通称での処理を認めている場合や、手続きの途中で旧姓のまま年次処理を行う運用となっている企業もあるため、記入前に勤務先の労務・総務担当者へ確認を取るのが最も安全です。
Q4:12月に入籍した場合、今年の年末調整には間に合わないのでしょうか?
A4:12月31日時点で婚姻関係があれば、税法上はその年全体を通して「既婚」として扱われます。社内の書類締め切り(通常11月中旬〜下旬)を過ぎて入籍した場合、社内での年末調整再計算が間に合えば会社側で修正してもらえます。もし間に合わなかった場合でも、年明け2月〜3月の確定申告で配偶者関係の状況を正しく反映させることが可能です(ただし扶養に入らない共働きの基礎控除のみであれば、確定申告をしても税額自体は変わりません)。
まとめ:今後の動向と失敗しないための判断基準
結婚後も配偶者の扶養に入らず自立して働く場合、年末調整の作業は決して複雑ではありません。「配偶者控除の対象外であるため配偶者欄は書かない」「自身の基礎控除申告書を正確に埋める」という原則さえ押さえておけば、無駄な書類集めや記入の手間に振り回されることはなくなります。
政府による社会保険適用拡大の流れや税制見直しの議論は今後も継続していく見通しですが、正社員同士の共働き世帯における「税法上・社会保険上の自立」という基本構造が変わることはありません。制度の本質を理解し、入籍日や改姓・転居のタイミングに合わせた確実な社内手続きを行うことで、スムーズかつ過不足のない年末調整を完了させてください。 (出典: 年末調整 結婚 扶養に入らない 書き方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。