非課税世帯の医療費控除で税金は戻る?知らなきゃ損する真相と合算術
年間の医療費がかさんだとき、確定申告を行うことで納めすぎた税金が戻ってくる「医療費控除」。病気やケガで出費が重なった家庭にとって心強い救済措置ですが、インターネット上や相談窓口では「住民税非課税世帯は医療費控除を申請しても1円も戻らない」「時間と手間をかけて申告書を出したのに無駄骨だった」という落胆の声が絶えません。
果たして「非課税世帯の医療費控除は意味がない」という噂は本当なのでしょうか。その背景には、日本の税制が抱える構造的な仕組みと、医療費控除という制度の本質的な性質が深く関係しています。しかし、制度の仕組みを正しく読み解くと、別居の家族を巻き込んだ合算や、社会保障制度との併用によって、家計の負担を劇的に減らせる劇的な突破口が存在します。損をしないために押さえるべき事実と最新の対策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税非課税世帯の本人が医療費控除を単独で申告しても、元々所得税を納めていなければ還付金は発生しない
- 要点2:別居でも仕送りをしている子どもなど「生計を一にする親族」の確定申告で合算すれば、一族全体で大きな税金還付を受けられる
- 要点3:非課税世帯が医療費の自己負担を直接減らす最優先ルートは税金の控除ではなく「高額療養費制度」と「限度額適用認定証」の活用にある
【真相究明】「申請しても無駄」は本当か?医療費控除で還付金が出ない決定的な理由
ネット上のQ&AサイトやSNSで頻繁に見かける「非課税世帯が医療費控除を申請しても全く意味がない」という言説。結論から言えば、住民税非課税世帯の本人が単独で申告した場合、所得税の還付金は原則として発生しません。税務署に領収書を何十枚提出しようとも、口座に振り込まれる金額は「0円」です。
なぜこのような事態が起きるのか。理由は、医療費控除の法的な性質にあります。医療費控除は、国から現金が給付される手当ではなく、「課税されるはずの所得金額から一定額を差し引く(所得控除)」という仕組みだからです。
会社員であれば給与から、年金生活者であれば公的年金から、本来納めるべき所得税が毎月あらかじめ天引き(源泉徴収)されています。医療費控除を申告すると、所得が減ったものとして税額が再計算され、「天引きされすぎていた所得税」が手元に戻ってきます。これが還付金の正体です。
しかし、住民税非課税世帯の判定基準を満たしている世帯は、前年の所得が極めて低く、そもそも所得税も住民税(所得割・均等割)も課税されていません。天引きされた税金が最初から「ゼロ」である以上、どれだけ控除額を積み上げても、戻ってくる税金は1円も存在しないのです。「払っていないものは戻らない」――これが、還付金なしに終わる決定的なからくりです。
ネットの噂を検証|窓口で落胆する現場のリアルと年金受給者の例外
確定申告の受付窓口では、毎年同じようなやり取りが繰り広げられています。「1年間に50万円も病院代を払ったのに、なぜ還付金がないのか」「非課税世帯だからこそ助けてほしいのに冷たすぎる」と、税務署の職員に食って掛かる高齢者の姿は珍しくありません。知恵袋などの投稿サイトを見ても、「手間をかけて医療費集計フォームを入力したのに還付額0円と表示されてショックを受けた」という書き込みが後を絶ちません。
ただし、ここで一つ重大な見落としがあります。「非課税世帯だから絶対に税金が戻らない」と思い込むのは早計です。特に注意したいのが年金受給者の医療費控除です。
公的年金を受給している方の場合、毎年1月頃に届く「公的年金等の源泉徴収票」を確認してください。仮に世帯として住民税非課税の扱いを受けていたとしても、遺族年金や障害年金以外の課税対象となる老齢年金の受給額や諸事情により、「源泉徴収税額」の欄にわずかでも金額(例えば数千円〜数万円)が記載されているケースがあります。
源泉徴収税額が1円でも引かれているならば、医療費控除を申告することで、その引かれた税金を上限として還付を受ける権利が生まれます。「うちは非課税世帯だから関係ない」と決めつけず、手元の源泉徴収票の数字を直接確認することが不可欠です。
【逆転の裏ワザ】非課税世帯でも得をする「生計を一にする親族の合算」と申請手順
本人の収入から税金が戻らない場合でも、諦める必要はありません。現行の税法には、家族全体で医療費負担を軽減するための強力な救済ルートが用意されています。それが「生計を一にする親族の医療費合算」です。
医療費控除の対象となる医療費は、「自己または自己と生計を一にする配偶者その他の親族のために支払った医療費」と明確に規定されています。重要なのは、誰の確定申告で控除を適用するかという点です。
例えば、地方で暮らす年金生活の非課税の親と、都市部で働いて所得税や住民税をしっかり納めている現役世代の子どもがいるとします。両者が同居していなくても、定期的に仕送りをしている、あるいは生活費の支援を行っているなど「経済的なつながり(生計を一にしている状態)」が実態として認められれば、課税されている子どもの確定申告に、非課税である親の医療費を合算して申告することが可能です。
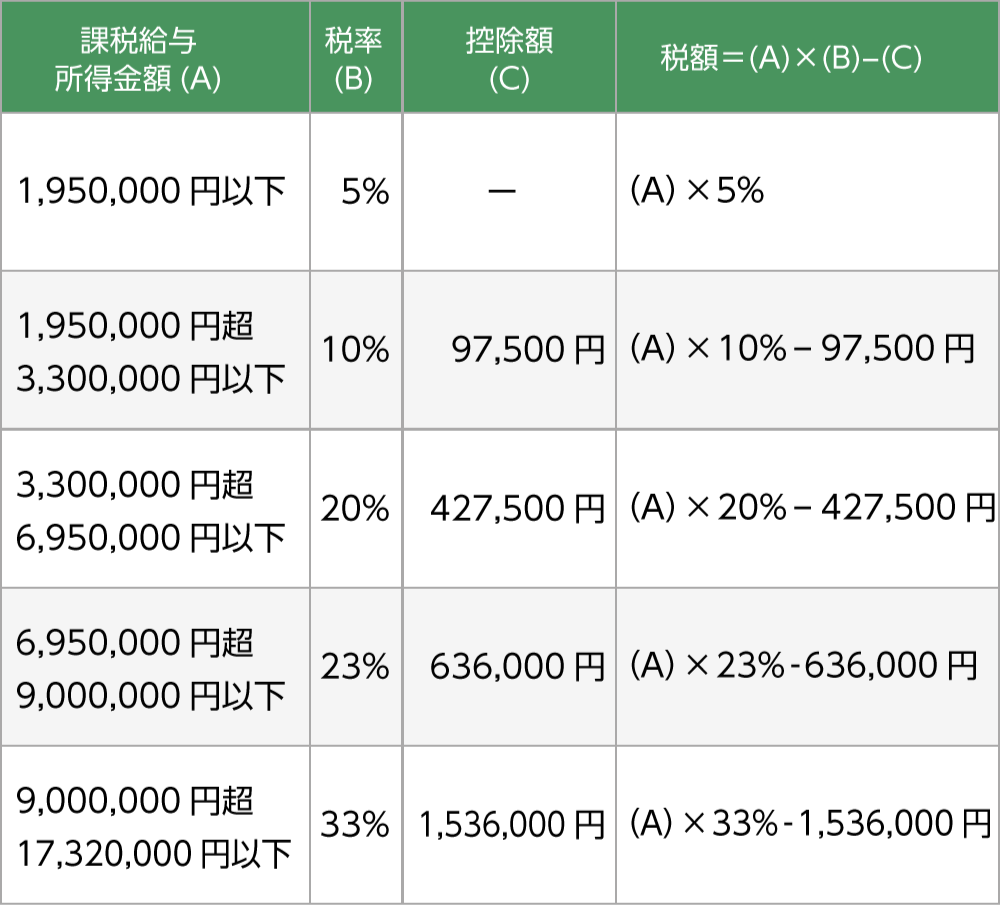
税率の高い家族(所得が多い人)がまとめて医療費控除を申告すれば、子どもの所得税が大きく還付され、翌年度の住民税も軽減されます。浮いた税金を親の医療費に充当すれば、世帯全体としての手残りは確実に増えます。
合算にあたって知っておくべき実務ポイントは以下の通りです。
- 総所得200万円未満なら医療費控除は10万円以下でも可能: 一般に「年間10万円を超えないと使えない」と誤解されがちですが、申告する人の総所得金額等が200万円未満の場合、「総所得金額等の5%」を超えた分から控除対象になります。パート勤務の配偶者などが申告する場合は、5万〜8万円程度の医療費でも控除が受けられます。
- 確定申告還付申告期間は過去5年遡れる: 過去に合算申告を忘れていたとしても、医療費を支払った年の翌年1月1日から「5年間」は還付申告が認められています。領収書や医療費通知が残っていれば、今からでも税金を取り戻すことができます。
- セルフメディケーション税制との選択: 対象となる市販薬(OTC医薬品)の購入額が年間1万2,000円を超えた場合に使える特例です。ただし従来の医療費控除との重複適用はできないため、病院代が多い場合は通常の医療費控除を選ぶのが鉄則です。

制度の根本的な違いを徹底比較|高額療養費と医療費控除は何が違うのか?
非課税世帯が病気や入院に直面したとき、税務署に行くこと以上に優先すべき手続きがあります。それが医療保険制度に基づく「高額療養費制度」です。多くの人が「高額療養費」と「医療費控除」を混同していますが、この二つは管轄も目的も全く異なります。
医療費控除は「税金を減らす制度」ですが、高額療養費制度は「病院窓口で支払う治療費そのものに上限を設ける制度」です。医療費控除の恩恵を受けにくい非課税世帯にとって、最大の防波堤となるのは間違いなく後者です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 管轄と申請先 | 税務署(国税庁管轄) | 加入中の健康保険・国保窓口 | 非課税世帯が真っ先に頼るべきは健康保険側の窓口 |
| 制度の目的 | 所得税・住民税の減額(所得控除) | 月間の自己負担限度額を超えた分の払い戻し | 税金を払っていない世帯には高額療養費のみが直結 |
| 非課税世帯の負担上限 | 控除対象10万円(所得200万未満は5%) | 月額35,400円(70歳未満・区分オの場合) | 自己負担限度額が極めて低く設定されている点が最大の強み |
| 事前の窓口負担軽減策 | 事前手続きなし(後日確定申告) | 「限度額適用認定証」の提示 | 認定証があれば窓口での立替払い自体をストップできる |
非課税世帯における高額療養費制度自己負担限度額は手厚く優遇されています。70歳未満の住民税非課税世帯(区分オ)であれば、1カ月の医療費の自己負担上限額は35,400円に抑えられます。70歳以上であれば、外来診療の個人上限が月額8,000円、世帯合算でも月額24,600円(低所得者IIの場合)など、さらに負担が軽減されます。
入院や手術が決まった際は、あらかじめ加入している健康保険組合や国民健康保険の窓口で「限度額適用認定証」の交付を受け、病院の受付に提示してください。これにより、数十万円規模の治療費であっても、窓口での支払いは当初から上限額(例:35,400円)でストップし、まとまった現金を一時的に立て替えるリスクを完全に回避できます。
一般に知られていない盲点と手続きの落とし穴
家族合算や高額療養費の利用を進めるにあたって、見落としてはならない落とし穴が2点存在します。
1つ目は、「高額療養費などで補填された金額は、医療費控除の対象から除外しなければならない」という原則です。医療費控除の計算式は以下の通りです。
【実際に支払った医療費の合計額】 - 【保険金や高額療養費で補填された金額】 - 【10万円(または総所得の5%)】 = 控除額
非課税世帯の場合、高額療養費制度によって医療費の多くが払い戻されるため、差引後の「自己負担実額」は想像以上に少なくなります。子どもの確定申告に合算する際、補填金額を差し引かずに全額申告してしまうと、後から税務署から過少申告の指摘を受け、追徴課税を受ける恐れがあります。
2つ目は、介護保険サービスの費用に関する扱いです。非課税世帯の高齢者が利用する介護サービスのうち、「医療系サービス(訪問看護、リハビリテーション、ショートステイの医療費相当分など)」は医療費控除の合算対象に含まれますが、福祉系の通所介護(デイサービス)や特別養護老人ホームの居住費・食費などは控除対象外となるケースが細かく分かれています。ケアマネジャーや施設の領収書に記載されている「医療費控除対象額」の記載欄を必ず確認してください。
【プロの結論】おすすめできる世帯・申請が無意味な世帯の判断基準
情報が氾濫するなかで、自世帯が医療費控除に動くべきか否かを明快に判断するための基準をまとめました。
医療費控除の申請に向いている人(動くべき世帯)
- 別居・同居を問わず、生活費を支援している「課税されている親族(子どもなど)」がいる世帯: 迷わず親族側の確定申告で医療費を合算してください。親族の所得税率に応じた高い節税リターンが見込めます。
- 公的年金からわずかでも所得税が天引きされている年金受給者: 手元の源泉徴収票に数千円でも記載があれば、本人の確定申告で確実に手元にお金が戻ってきます。
医療費控除の申請がおすすめできない人(動くだけ無駄になる世帯)
- 単身世帯、あるいは家族全員が完全に非課税で、源泉徴収もされていない世帯: 医療費控除の手続きに時間を割くのは完全に徒労となります。確定申告書を作る労力は一切不要です。
現代の家族関係において、別居の親子間で家計の事情を共有することには心理的な抵抗が伴うこともあります。しかし、社会保障と税制の狭間にある格差を乗り越えるためには、「家族の誰が一番税金を払っているか」を冷静に見極め、制度を正当に使い倒すドライな家計戦略が不可欠です。単独での申告に固執せず、親族間の合算をオープンに話し合うことが最大の防衛策となります。
【非課税世帯の医療費控除】に関するよくある質問(FAQ)
Q1:非課税世帯の親を扶養に入れて医療費控除を合算すると、親の非課税の優遇措置が外れてしまいますか?
A1:外れません。子どもの税制上の「扶養親族」に入ったり、子どもの確定申告で医療費を合算したりしても、親自身の収入や所得の合計額が変わるわけではありません。住民税非課税世帯の判定は世帯員それぞれの所得基準に基づいて行われるため、親の国民健康保険料や介護保険料の減免といった非課税特権が取り消される心配はありません。
Q2:医療費控除の確定申告やり方は難易度が高いですか?領収書の原本提出は必要ですか?
A2:現在はマイナンバーカードを利用した「マイナポータル連携」や「e-Tax(スマホ申告)」が普及しており、領収書の原本提出は不要(自宅で5年間の保管義務のみ)です。健康保険組合等から発行される「医療費のお知らせ(医療費通知)」のデータを読み込むだけで自動計算されるため、初心者でもスマートフォンから15〜20分程度で申請を完了できます。
Q3:高額療養費を申請し忘れていた場合、過去の分は戻ってきますか?
A3:高額療養費の支給を受ける権利は、診療を受けた月の翌月1日から「2年間」で時効となります。2年以内であれば、過去に支払った高額な医療費について健康保険窓口へ事後申請を行うことで、限度額を超えた差額が全額口座に払い戻されます。
まとめ:知恵と合算で損を防ぐ!家計を守る最新の判断基準
「非課税世帯だから医療費控除は関係ない」という言説は、本人の単独申告という狭い視野に立てば一面の事実ですが、家族全体の家計防衛という広い視点で見れば大きな誤解です。
自世帯の状況を見つめ直し、源泉徴収税額があるなら「確定申告による還付」、課税されている親族がいるなら「生計を一にする親族の合算」、そして高額な医療費が目前に迫っているなら税制ではなく「限度額適用認定証と高額療養費制度」をフル活用する――この明確な優先順位を持つことが、無駄な労力を排し、大切なお金を守るための最も確実な道標となります。 (出典: 非課税 世帯 の 医療 費 控除(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。