クレジットカードは何枚まで持てる?平均保有数と限界リスクを徹底検証
キャッシュレス決済が完全に日常生活のインフラとして定着した2026年、スマートフォンのウォレットアプリや手元の財布を見つめながら「クレジットカードは何枚まで作れるのか」という疑問を抱く人は少なくありません。魅力的な新規入会キャンペーンや特定経済圏でのポイント還元率に惹かれ、気付けば所持枚数が増えているケースも目立ちます。
実際には、カードを増やすこと自体に法的な縛りは存在しないものの、無計画な発行は審査落ちの引き金となり、将来的な住宅ローンや各種信用の審査に影を落としかねません。現場取材で判明した業界の審査基準や統計データをもとに、カード保有の現実的な限界と最適な運用ロジックを解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:クレジットカードの発行枚数に法的な上限はなく、個人の支払い能力が認められる限り物理的には何枚でも契約可能。
- 要点2:日本の成人における平均保有枚数は約2.8枚であり、過度な保有は割賦販売法に基づく限度額審査で致命的なマイナス要因になる。
- 要点3:資産防衛と還元率の最大化を両立する最適解は「メイン・サブ・予備」からなる2〜3枚の目的別ローテーションである。
【保有制限の真実】クレジットカード発行枚数の法的上限と審査の仕組み
法律上、1人の個人が所有できるクレジットカード発行枚数の法的上限は定められていません。割賦販売法や貸金業法といった金融関連法規を精査しても、「カードは1人〇枚まで」という直接的な数量制限を示す条文は存在しないのが事実です。理論上は、信用力が高く支払い能力が十分にあると判断されれば、10枚でも20枚でも契約を締結できます。
しかし、法律上の制限がないことと「誰でも無制限に発行できること」は完全に同義ではありません。発行を実質的に制限しているのが、割賦販売法でカード会社に義務付けられている利用限度額と年収の審査関係詳細です。カード会社は新規発行時および増枠時に、以下の計算式に基づいて「支払可能見込額」を算定しなければなりません。
【支払可能見込額の算定基準】
支払可能見込額 = 年収 - 生活維持費(世帯人数や住居形態に応じた法定額) - 年間請求予定額(他社を含む年間支払総額)
カード会社はこの支払可能見込額に、経済産業省が定める割合(原則0.9)を乗じた金額を超えて包括信用購入あっせん枠(ショッピング枠)を設定することは原則として禁止されています。つまり、すでに何枚もカードを所持し、他社で多額の利用可能枠が割り当てられている場合、新規に枠を付与する余力がなくなり、自動的に審査落ちとなる構造です。
【客観データ】クレジットカード平均保有枚数の真相と利用実態の比較
一般社団法人日本クレジット協会(JCA)の最新調査報告によると、日本国内における成人1人あたりのクレジットカード平均保有枚数の真相は約2.8枚という数値に落ち着いています。カード発行総数は約3億枚規模に達しているものの、保有者ベースの分布を見ると「2枚〜3枚」を使い分けている層が全体の過半数を占めています。
保有枚数ごとの特徴と、審査や日常生活に及ぼす影響を整理したデータは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保有枚数:1枚のみ | 利用者比率:約15%前後 年間決済額:中規模 | 紛失・磁気不良時のリスク高 管理の簡易性は極めて高い | リスク分散の観点から心もとない。国際ブランド障害時に支払手段を喪失する懸念あり。 |
| 保有枚数:2〜3枚 | 利用者比率:約60%(主流層) 平均限度額:年収の20〜40% | JCA統計の平均値(2.8枚)と一致 家計管理と利便性の均衡点 | 最も推奨される構成。メインとサブを明確に分けることで、特典最大化と与信維持を両立。 |
| 保有枚数:4〜5枚 | 利用者比率:約18%前後 ポイント分散傾向が顕在化 | 利用枠の累計が年収に迫る 年会費発生カードの失念リスク | 厳格なアプリ管理が不可欠。使わない休眠カードが発生し始め、解約検討フェーズに入る。 |
| 保有枚数:6枚以上 | 利用者比率:7%未満 総枠が年収を上回るケース多数 | 新規審査の通過率が急低下 不正利用検知の遅延リスク大 | 過剰保有による危険水準。総与信枠の圧迫により、住宅ローン等の金利優遇に悪影響を与える恐れあり。 |
データが物語る通り、日本社会において6枚以上のカードを保有している層は1割にも満たない少数派です。大半の利用者は、生活圏の決済手段として2枚から3枚の範囲内で効率的な運用を完結させています。
【実態検証】利用者の生の声と現場目線で見えた保有トラブルのリアル
「年会費無料だからと勧められるがままに契約し、気づいたら7枚も持っていた」——都内在住の30代会社員が語る手記には、複数枚持ちによって生じたリアルな苦悩が綴られています。カード管理を怠った結果、利用明細の確認がおろそかになり、Webサービスの有料サブスクリプションが解約されないまま数年間にわたって引き落とされ続けていた事例は珍しくありません。
金融トラブルの現場相談窓口やコミュニティ上の投稿を分析すると、クレジットカード持ちすぎのデメリットとリスクとして次の3点が顕著に浮き彫りになります。
第1に、不正利用の発覚遅れです。メインカードであればプッシュ通知や月次明細の確認で即座に違和感に気づけますが、引き出しの奥にしまい込んだ「死蔵カード」の番号がオンライン流出した場合、不正請求が数ヶ月にわたって見過ごされる危険があります。多くのカード会社が定める補償期間は「被害報告から60日以内」であり、気付いたときには全額自己負担となる深刻なケースも報告されています。
第2に、クレヒス(信用履歴)の評判と悪影響への波及です。「普段使っていないカードだから」と口座残高の管理を放置し、年に1回発生する年会費(1,000円〜2,000円程度)の引き落とし不能を起こしてしまうトラブルが頻発しています。少額であっても、金融機関にとっては「期日通りの返済を怠った」という確定情報となり、個人信用情報機関に延滞の事実が記録されてしまうのです。
噂の真偽を徹底検証|多重申し込みで審査落ちする決定的な理由と信用情報
ネット上の掲示板やSNSでは「カードを短期間に何枚も申し込むと審査に通らなくなる」という噂が頻繁に語られます。この噂の真相は完全に事実であり、業界用語で「申し込みブラック」と呼ばれる状態を指します。
多重申し込みで審査落ちする決定的な理由は、個人信用情報機関(CIC・JICC)への影響に直結しています。国内の主要信用情報機関であるCIC(シー・アイ・シー)やJICC(日本信用情報機構)には、クレジットカードを申し込んだという事実そのものが「照会履歴」として即座に登録され、その記録は6ヶ月間保存されます。
短期間(おおむね1〜2ヶ月以内)に3枚以上の申し込み情報が並んでいる状態をカード会社の審査担当者や自動審査スコアリングシステムが見ると、「極度の資金難に陥り、手当たり次第に与信枠を確保しようとしているのではないか」「自転車操業の兆候があるのではないか」という強い疑念を抱きます。これにより、たとえ年収が高く過去の支払いに遅延がなくても、機械的に審査落ちの判定が下されるわけです。
さらに、総量規制とキャッシング枠の審査基準も見落とせません。ショッピング枠を規定する割賦販売法とは異なり、カードに付帯するキャッシング枠は貸金業法の「総量規制」が適用されます。総量規制では、年収の3分の1を超える貸付けが厳しく禁止されています。使っていないカードであっても、キャッシング枠が50万円設定されているものが3枚あれば、それだけで150万円の借入枠を抱えていると見なされ、新規カードの発行や他社借入の審査で弾かれる決定打となります。
一般に知られていない盲点と使わないクレジットカード解約の注意点
所持枚数が多すぎることが判明した際、直ちに全ての不要カードを解約しようとする行動には注意が必要です。カードの契約終了手続きには、利用者が把握しにくい実務上の落とし穴が潜んでいます。
使わないクレジットカード解約の注意点として最優先で確認すべきは、契約直後の即時解約を避けることです。入会特典のポイントやキャッシュバック目的で作成し、カード到着後1〜2ヶ月で解約する行為は、信用情報機関に「短期解約」の記録として残ります。これが重なると、次回の審査において「入会特典目当ての不誠実な顧客」と判定され、社内ブラックリストに登録される危険があります。最低でも半年から1年程度は適正に保有・利用した後に整理するのが安全策です。
加えて、以下の実務的チェックを怠ってはなりません。
- 継続決済の移行漏れ:公共料金、通信費、サブスクリプション決済に登録していないか。カード解約によって未納扱いとなり、思わぬ延滞事故を招く恐れがあります。
- ポイント失効の確認:解約と同時に、貯まっていたポイントやマイルは即座に消滅します。事前に他社共通ポイントや電子マネーに移行完了させておく必要があります。
- ETCカードや家族カードの連動失効:親カードを解約すると、付帯するETCカードも即時無効となります。料金所でのバー不作動による事故やトラブルを防ぐため、代替カードの準備が先決です。
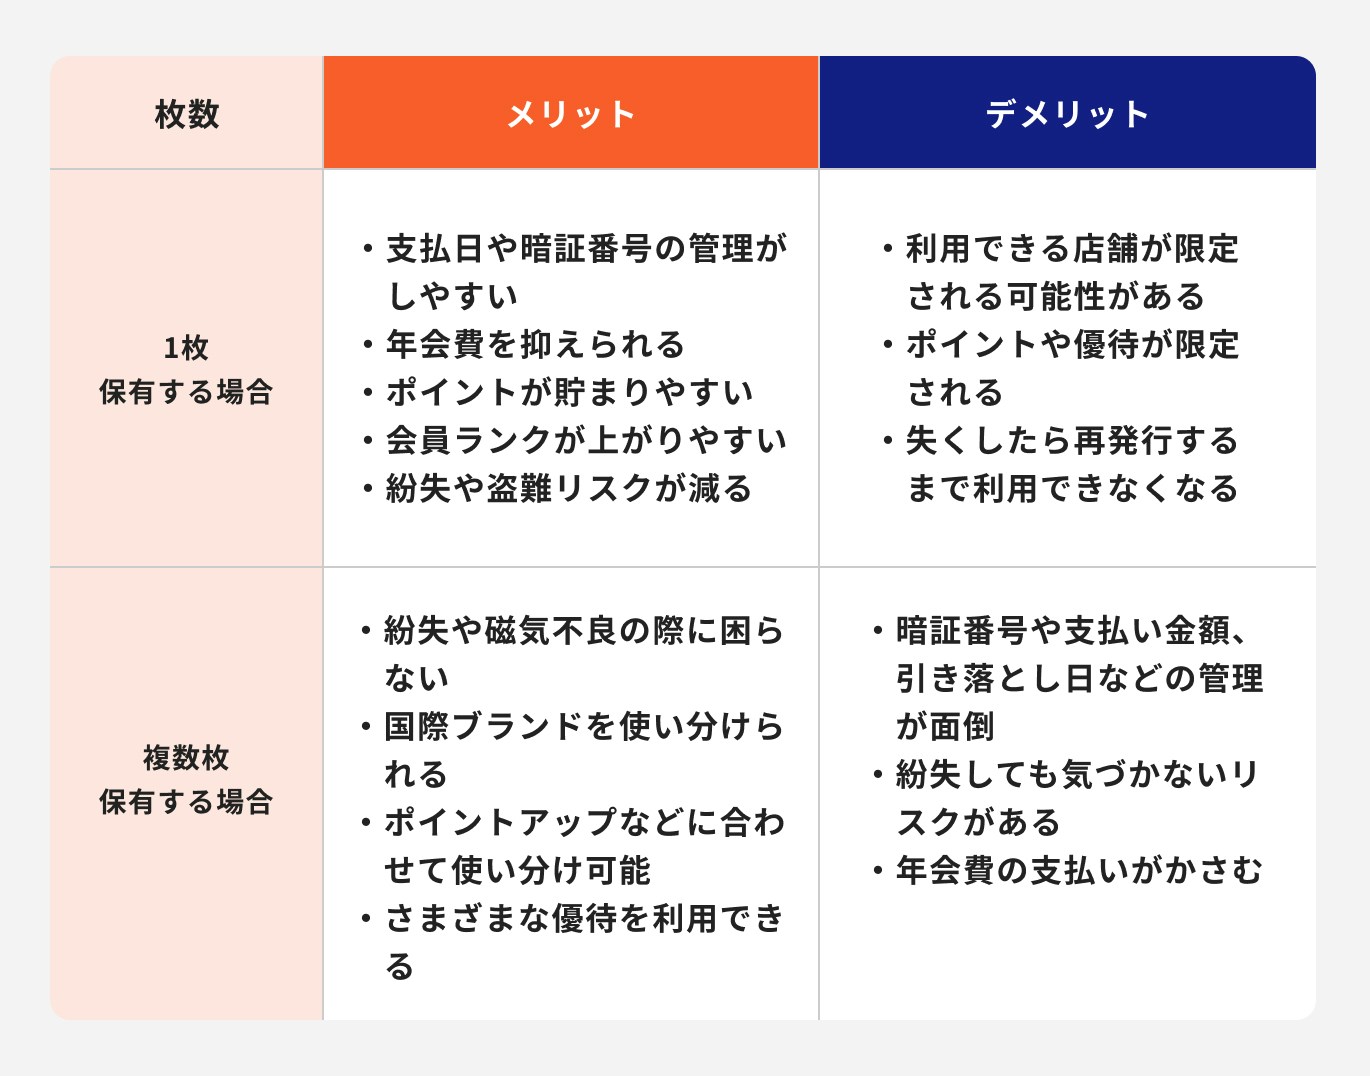
【2026年最新】クレジットカード複数持ちのメリットまとめと理想の使い分け術
リスクや注意点が存在する一方で、厳選されたカードを戦略的に保有することには多大な効用があります。クレジットカード複数持ちのメリットまとめとして挙げられるのは、還元率の局所的最適化、付帯保険の合算、そして決済手段のバックアップ体制の構築です。
2026年最新おすすめの使い分け術における鉄則は、「用途の異なるカードを最大3枚までに絞り込む」設計です。クレジットカード2枚目・3枚目の選び方に迷った際は、以下のフレームワークに従うことで無駄のない資産運用体制が完成します。
【理想の3枚構成ポートフォリオ】
1. メインカード(日常決済の基幹):基本還元率が1.0%以上で、日常のあらゆる支払いを集約する高汎用性カード。
2. サブカード(経済圏特化型):特定のコンビニ、スーパー、ネット通販、あるいは交通機関で5.0%〜10.0%超の還元を生み出す特化型カード。
3. 予備カード(リスクヘッジ型):メイン・サブとは異なる「国際ブランド」(Visa、Mastercard、JCB等)を備え、年会費永年無料で旅行保険や優待が付帯するカード。
異なる国際ブランドを組み合わせることで、国内外の店舗での決済不能や、特定の通信障害が発生した局面でも確実に決済を維持できます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学には「メンタル・アカウンティング(心理会計)」という概念があります。人間は同一の金銭であっても、入手経路や保管場所によって心理的に異なる価値付けを行い、無意識に財布の紐を緩めてしまう心理的傾向を持っています。カード枚数が増えれば増えるほど、各カードの利用額が小さく見え、「トータルでいくら使ったのか」の認知が麻痺していく危険を孕んでいます。
以上の観点から、カードの複数所持に関する明確な判断基準を提示します。
【複数保有が推奨される人】
家計簿アプリやオンライン明細で支出を一元管理でき、月ごとの総請求額を正確に把握できる人。また、国際ブランドを分散させて海外渡航時の決済トラブルに備えたい人や、特定店舗での高還元ルートを論理的に使い分けられる人です。
【複数保有を避けるべき人】
郵便物の確認や明細チェックを後回しにしがちな人、リボ払いやキャッシングを常用している人、そして近い将来(1年以内)に住宅ローンや自動車ローンの本審査を控えている人です。管理しきれないカードは個人の財務健全性を蝕む火種にしかなりません。心当たりがある場合は、メインカード1枚と予備の1枚、合計2枚体制まで速やかに断捨離することをおすすめします。
【クレジット カード 何 枚 まで】に関するよくある質問(FAQ)
Q1:クレジットカードは何枚までなら審査に影響しませんか?
A1:一般的には、保有枚数が3枚程度までであれば新規カードの審査に悪影響を及ぼす可能性は極めて低いです。ただし、各カードのキャッシング枠やショッピング利用可能枠の総額が年収に対して高すぎる場合は、枚数にかかわらず審査に影響するため、使わない枠は事前に減額・解約しておくことが重要です。
Q2:全く使っていないクレジットカードはそのまま放置しても大丈夫ですか?
A2:放置は推奨されません。不正利用の検知が遅れるリスクに加え、年に1回発生する年会費の未払いで信用情報に傷がつく事故が多発しています。今後利用する見込みがないカードは、継続課金の解除やポイントの消費を確認した上で、計画的に解約手続きを進めてください。
Q3:短期間に2枚以上のカードを作りたい場合はどれくらい期間を空けるべきですか?
A3:カードの申し込み履歴は個人信用情報機関に6ヶ月間記録されます。多重申し込みによる「申し込みブラック」を確実に回避するためには、1枚申し込んだ後、次の申し込みまで最低でも6ヶ月以上のインターバルを置くことが金融業界における安全基準とされています。
まとめ:今後の動向と失敗しないための判断基準
法的な保有上限が存在しないからこそ、クレジットカードの枚数管理は利用者のマネーリテラシーに完全に委ねられています。過剰なカード保有は、限度額審査の圧迫や信用情報の毀損といった目に見えない不利益を蓄積させる要因にしかなりません。
2026年を賢く生き抜くための決済戦略は、ポイント還元率の細かな数字に惑わされず、「自分が完全に把握・統制できる2〜3枚」に資産の流れを集約することです。手元のカードを棚卸しし、真に生活の質を向上させてくれる精鋭のカードだけを残すことが、最も確実な資産防衛につながります。 (出典: クレジット カード 何 枚 まで(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。