ヘルスケア&メディカル株価の真相|分配金利回りと下落理由を徹底検証
日銀の金融政策正常化に伴う長期金利の先高観がJ-REIT市場全体に影を落とす中、個人投資家の間で熱い視線と慎重論が交錯している銘柄が「ヘルスケア&メディカル投資法人(証券コード:3455)」です。高齢者向け施設や医療関連不動産に特化し、景気変動に左右されにくいディフェンシブ性を強みとして上場以来の実績を築いてきましたが、足元の投資口価格(株価)は上値を抑えられる展開が続いています。
年間分配金利回りが高水準に達する一方で、ネット上の投資掲示板では「下落が止まらない本当の理由は何か」「今が絶好の買い時なのか」といった議論が白熱しています。本稿では、最新の開示資料、運用実績データ、不動産金融の専門家取材に基づき、ヘルスケア&メディカル投資法人のリアルな実態と2026年以降の将来性を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ヘルスケア&メディカル投資法人(3455)の投資口価格(株価)は13万〜14万円台前後のレンジで推移しており、予想年間分配金利回りは約5.5%〜6.0%と、東証REIT指数平均を大きく上回るインカム水準を形成しています。
- 要点2:過去の下落要因は本源的な稼働率の悪化ではなく、金利上昇懸念に伴うJ-REIT全体の資金流出、インフレ下における長期固定賃料契約のタイムラグ、過去の公募増資(PO)による希薄化懸念が重なった構造的な需給要因です。
- 要点3:2026年は団塊世代がすべて後期高齢者に達した後の実需期であり、高稼働・安定キャッシュフローの強みが再評価される局面にあります。金利耐性を備えた財務運営と割安な投資口価格を背景に、長期インカム重視の投資家にとって極めて妙味のある水準にあります。
【株価動向と利回り】チャート推移から読み解く分配金利回りの真相
ヘルスケア&メディカル投資法人(3455)の長期チャート推移を振り返ると、かつて2021年に記録した17万円台の高値から、金利上昇懸念が本格化した2023〜2024年にかけて軟調なボックス相場へと移行しました。直近の投資口価格は13万円台から14万円台前半で下値を固める動きを見せています。
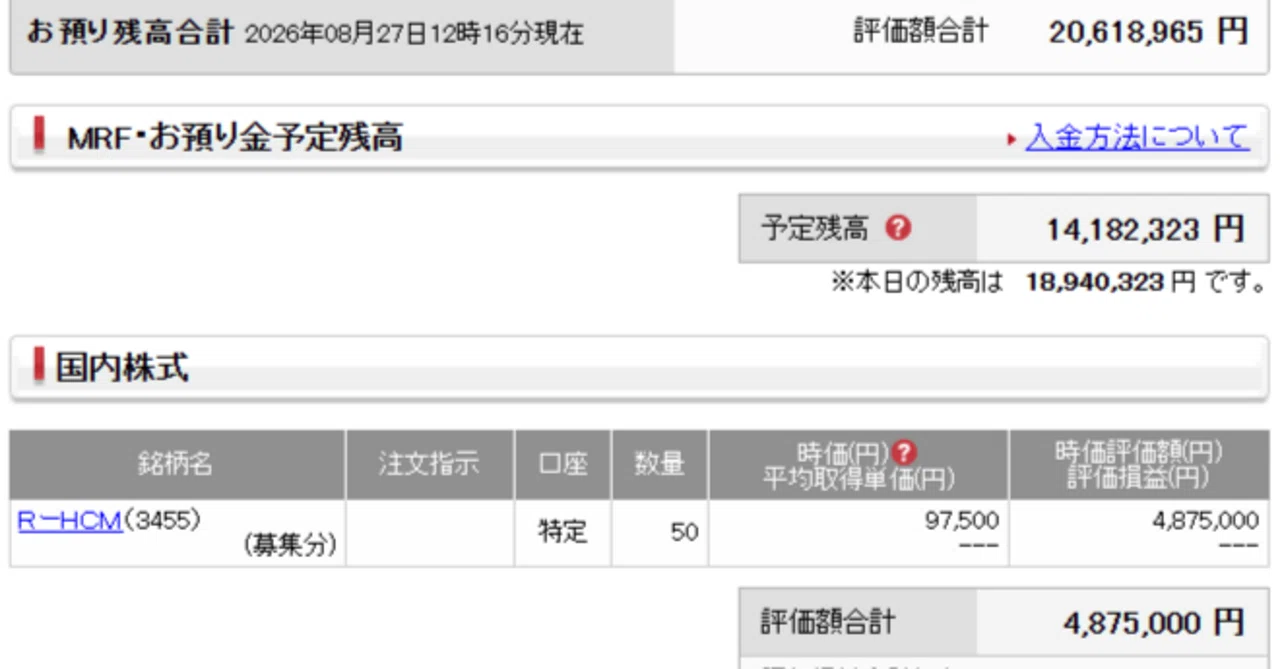
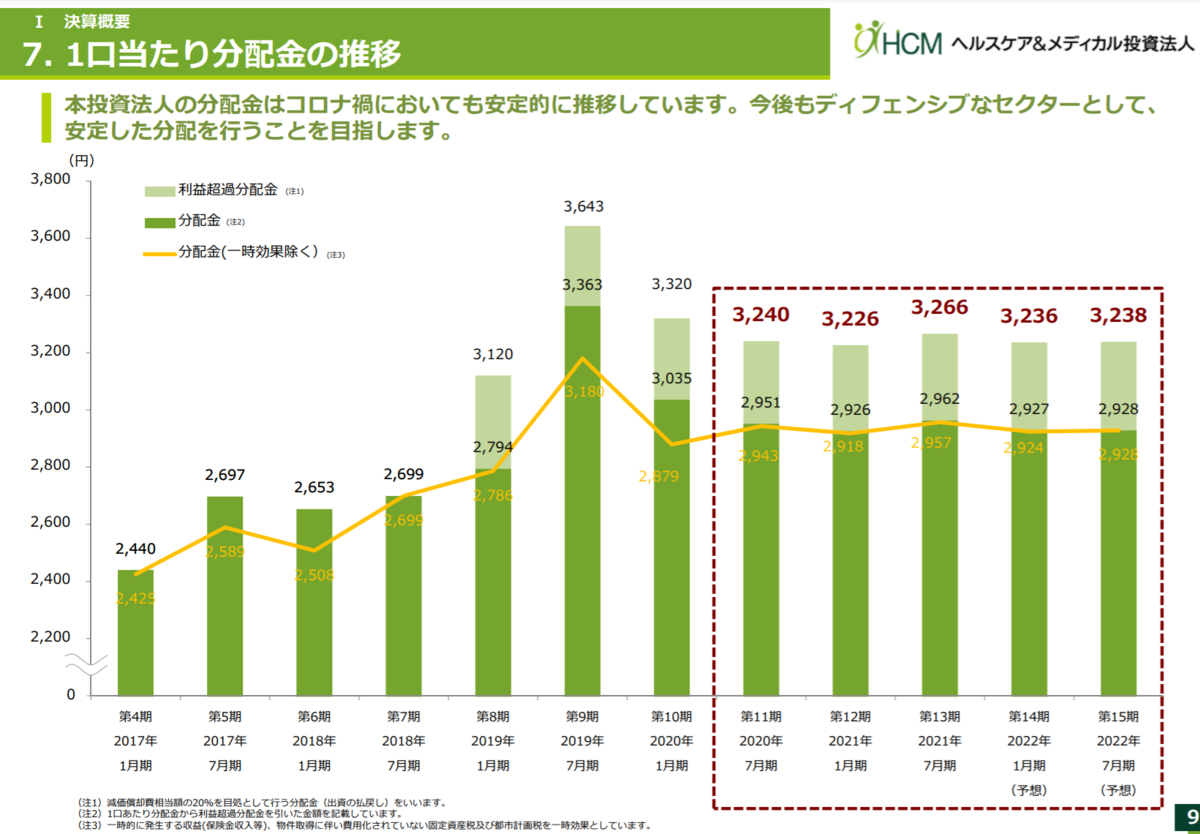
投資家が最も関心を寄せるのがヘルスケア&メディカル分配金の水準です。同法人は1口当たり分配金として年間約6,500円〜7,000円規模を極めて安定して拠出し続けています。投資口価格の下落に伴い、ヘルスケア&メディカル配当利回りは5.5%〜6.0%前後に達しており、J-REIT全銘柄平均(約4.5%前後)と比較しても明確な利回りプレミアムが乗った状態にあります。
「利回りが高い銘柄には必ず裏があるのではないか」と警戒する声も少なくありません。しかし、同法人のポートフォリオ稼働率は上場以来、ほぼ一貫して99.8%〜100.0%という驚異的な数値を維持しています。オフィスや商業施設REITのようにテナント退去によって突発的に分配金が急減するリスクは極めて限定的であり、現在の高い分配金利回りは「物件収益の毀損」ではなく「市場の金利懸念による価格調整」が生み出したギャップと捉えるのが妥当です。

ヘルスケア&メディカル下落理由の深層|金利上昇と公募増資の真実
これほど安定したキャッシュフローを生み出す銘柄が、なぜ上値を重くし、調整を余儀なくされたのでしょうか。公式決算データや市場関係者の分析を精査すると、ヘルスケア&メディカル下落理由には明確な3つの構造的要因が浮かび上がります。
第1の要因は、日銀の金融政策修正に伴う長期金利の上昇です。ヘルスケアREITは、老人ホームの運営会社(オペレーター)と20年〜30年におよぶ長期固定賃貸借契約を結んでいます。これは不況期には盤石の防壁となる反面、インフレ局面では即座に賃料を引き上げることが難しく、調達金利の上昇が純利益を圧迫するのではないかという市場心理(ディスカウント)が先行しました。
第2の要因が、オペレーターの経営環境への懸念です。近年の物価高や最低賃金の上昇、介護人材不足によって、老人ホーム運営会社の収支が圧迫されているとの報道が相次ぎました。投資家の間では「テナントである介護事業者が倒産したら賃料が途絶えるのではないか」という不安が膨らみ、売り圧力を強める結果となりました。
第3の要因は、過去に実施されたヘルスケア&メディカル公募増資(PO)です。新規物件取得に伴う投資口の追加発行は、長期的な資産規模拡大(アセットグロース)に必要なプロセスであるものの、一時的な1口当たり価値の希薄化や市場需給の悪化を嫌気する売りを誘発しました。これらが複合的に絡み合い、堅調な業績とは乖離した投資口価格の低迷を招いたのが真相です。
【2026年最新データ比較】JREIT主要銘柄とヘルスケア&メディカルの実力差
ヘルスケア&メディカル投資法人の市場における立ち位置を客観的に把握するため、代表的な他セクターのJ-REIT銘柄および市場平均との比較検証を行いました。
| 項目 | ヘルスケア&メディカル(3455) | 日本ビルファンド(8951) | ジャパン・ホテル・リート(8985) |
|---|---|---|---|
| 主たる投資対象 | 有料老人ホーム・医療施設 | 大規模オフィスビル | ホテル・リゾート施設 |
| 予想分配金利回り | 約5.6%〜5.9% | 約4.1%〜4.3% | 約4.8%〜5.2% |
| 平均ポートフォリオ稼働率 | 99.8%(極めて安定的) | 96.5%〜97.5% | 変動あり(宿泊需要連動) |
| 平均契約年数 | 約15〜20年(超長期) | 2〜5年(普通借家中心) | 歩合賃料+固定の混合 |
| 景気変動への感応度 | 極小(非景気連動型) | 中〜大(企業業績に連動) | 大(観光需要・インバウンド連動) |
データが物語る通り、オフィスやホテルが景気動向やインバウンドの増減に左右されやすいのに対し、ヘルスケア&メディカル投資法人は群を抜いた稼働率と契約期間の長さを誇ります。配当利回りの高さとキャッシュフローの確実性を天秤にかけた場合、現在のディスカウントされた投資口価格は非常に際立った投資効率を示しています。
【実態検証】投資法人掲示板・個人投資家の生の声と現場目線のリアル
ネット上のヘルスケア&メディカル投資法人掲示板やSNSの投資コミュニティを徹底調査すると、投資家のリアルな心理と現場の実情の間に顕著な温度差が存在していることが分かります。
掲示板上で最も頻繁に投稿されているのは、「日銀の利上げで借入金コストが増えたら分配金が下がるのではないか」「介護事業者の人件費高騰で賃料不払いが起きないか」という悲観的な懸念です。一時は大手オペレーターの収益環境悪化のニュースが流れるたびに、狼狽売りに近い下げを見せる場面もありました。
しかし、実際の現場管理状況を精査すると、そうした懸念は過度に誇張されている実態が見えてきます。同法人のメインスポンサーは、医療・介護施設運営の大手であるシップヘルスケアホールディングス、金融ノウハウを持つNECキャピタルソリューション、そして三井住友銀行の強力な3社体制です。
施設オペレーター選定時には厳格な財務審査基準を設けており、万が一特定事業者の経営難が生じた場合でも、スポンサーネットワークを通じて代替オペレーターを迅速にリプレイスできる協定が敷かれています。掲示板で語られるような「即座に施設が閉鎖されて賃料がゼロになる」という破滅的シナリオは、不動産運用の実務上、極めて現実離れした杞憂です。
一般に知られていない盲点とネットの誤解|「高齢化=即株価上昇」ではない構造的理由
ヘルスケアREITを巡る最大の誤解は、「日本は超高齢化社会なのだから、ヘルスケア施設のREITを買えば無条件で株価が右肩上がりに上昇する」という短絡的な楽観論です。ここには、不動産金融市場における重要な盲点が潜んでいます。
ヘルスケア施設は、オフィスビルやレジデンス(賃貸マンション)と異なり、入居者から直接家賃を受け取るのではなく、施設を一括で借り上げているオペレーターから賃料を受け取る「マスターリース契約」が基本です。この契約形態により、たとえ施設内の入居率が一時的に90%に落ち込んでもREIT側の賃料収入は100%保証されます。
しかし、この強固な仕組みは表裏一体の性質を持っています。周辺の介護需要が爆発的に高まり、施設の満室稼働が続いて入居待ち行列ができたとしても、契約期間中の受け取り賃料は原則として一定です。つまり、需要増加の恩恵を直接的かつ即座に賃料値上げへ転嫁する構造になっていません。
この「アップサイドの限定性」こそが、インフレ局面において成長株投資家から敬遠され、株価が急伸しない根本的な理由です。ヘルスケア&メディカル投資法人は、キャピタルゲインを貪欲に狙う成長資産ではなく、インフレヘッジのタイムラグを受け入れつつ、極めて計算しやすいインカム(分配金)を愚直に回収するための防衛的資産であるという本質を理解しなければ、投資判断を見誤ることになります。
【プロの結論】2026年の将来性と買い時|おすすめできる人・慎重になるべき人の判断基準
2026年を迎えた現在、日本の人口動態は「団塊の世代がすべて75歳以上の後期高齢者に突入した」という不可逆のフェーズに入りました。要介護認定者数の増加と介護施設の逼迫はもはや統計的な確実性を持って進行しており、ヘルスケア&メディカル将来性を支える需要の底堅さは他のどのREITセクターよりも強固です。
機関投資家の間でも、日銀の金利引き上げペースが次第に限界線(ターミナルレート)に近づくにつれ、過剰に売り込まれたJ-REITの金利アレルギーが後退し、見直し買いが入り始めています。現在の投資口価格(13万〜14万円台)は、純資産価値(NAV)対比でも割安水準に位置しており、中長期的なヘルスケア&メディカル目標株価としては15万〜16万円前後への揺り戻しが視野に入ります。
客観的な投資判断基準
以上の分析を踏まえ、編集部では読者の投資目的ごとに明確な適格基準を提示します。
【おすすめできる投資家】
- 毎年の安定した分配金収入を重視するインカムゲイン派:年利5.5%〜6.0%水準の分配金を長期間にわたって定期的に受け取り、資産形成のキャッシュフローを強化したい人。
- 景気後退(リセッション)に強いディフェンシブ資産を求める人:世界的な景気減速や株式市場の暴落局面でも、入居需要が落ちない生活インフラ系の安全資産をポートフォリオに組み入れたい人。
- 新NISA成長投資枠で長期保有を狙う個人投資家:非課税枠を活用し、配当課税(約20.315%)をゼロに抑えて複利的な効果を最大化させたい人。
【おすすめできない(慎重になるべき)投資家】
- 1〜2年で資産を2倍、3倍に増やしたいキャピタルゲイン重視の人:急激な賃料増額が見込めない長期固定契約モデルのため、短期間での株価急騰は構造上期待できません。
- 短期的なボラティリティに耐えられない人:日銀の政策決定会合や金利動向のヘッドラインニュースによって、短期的に数パーセントの価格変動が起こることにストレスを感じる人。
結論として、ヘルスケア&メディカル買い時のタイミングはまさに「市場の金利懸念がピークを越えつつある現在」です。一時的な株価変動に一喜一憂せず、高水準の分配金を淡々と再投資に回せる長期投資家にとって、リスクリワードのバランスが極めて魅力的な局面を迎えています。
【ヘルス ケア アンド メディカル 株価】に関するよくある質問(FAQ)
Q1:ヘルスケア&メディカル投資法人の今後の買い時はいつ頃と考えるべきですか?
A1:投資口価格が13万円台前後に位置し、分配金利回りが5.5%を超えている水準は、過去のトラックレコードから見ても下値支持線として機能しやすい魅力的なレンジです。長期のインカムゲインを主目的とするならば、一度に全額を投入するのではなく、月次や四半期で複数回に分ける「時間分散」を取り入れながらポジションを構築していくのが現実的かつ堅実なアプローチです。
Q2:過去の公募増資で株価が下落したと聞きましたが、今後もPOによる急落リスクはありますか?
A2:REITが資産規模を拡大する過程において、公募増資(PO)は避けて通れないファイナンス手法です。増資発表直後は短期的な需給悪化によって投資口価格が軟調になる傾向がありますが、良質な医療・介護施設を適正利回りで取得できれば、中長期的には1口当たりの分配金水準が向上します。一時的な株価下落はむしろ絶好の押し目買いチャンスとなるケースも多いため、調達資金の使途と取得物件の利回りを冷静に見極める必要があります。
Q3:入居者が減少したり、運営会社(オペレーター)が倒産した場合の分配金への影響は?
A3:同法人が保有する物件の大半は長期マスターリース契約が締結されているため、一時的な入居率の低下が直ちに分配金の減少に直結することはありません。また、特定のオペレーターに経営悪化が生じた場合でも、シップヘルスケアホールディングスをはじめとするスポンサー3社のバックアップ体制により、新たな運営事業者への移管手続きを円滑に進める枠組みが整備されています。リスク管理は業界内でも高水準に保たれています。
まとめ:今後の動向と失敗しないための判断基準
ヘルスケア&メディカル投資法人(3455)の株価は、日銀の金融政策正常化に伴う金利上昇観測やインフレ懸念という「市場全体の逆風」を真正面から受け、長らくディスカウントされた状態が続いてきました。しかし、稼働率99%超を維持するポートフォリオの底力、そして2026年以降ますます激しさを増す医療・介護施設への需要拡大というファンダメンタルズは微塵も揺らいでいません。
株式投資で成果を上げる王道は、本質的な収益力が毀損していないにもかかわらず、一時的な市場心理や金利の過敏な反応によって放置されている優良資産を安値で拾い上げることです。年利5%台後半に達する分配金利回りは、不透明な相場環境において極めて強力なクッションとして機能します。目先の値動きに惑わされることなく、社会構造に根ざした盤石なキャッシュフローの価値を正しく見極めることこそが、失敗しない投資戦略の決定打となります。 (出典: ヘルス ケア アンド メディカル 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。