JACリクルートメント株価急落の真相と買い時!配当利回りを徹底検証
東証プライム上場のハイクラス人材紹介大手、JACリクルートメント(証券コード:2124)。高年収帯に特化した独自の「両面型」ビジネスモデルで高い営業利益率を誇り、個人投資家の間では魅力的な高配当株としても常に高い関心を集めています。しかし、好調な中長期トレンドの合間に時折見せる急激な株価下落は、市場参加者に強い緊張感を与えてきました。
株価が急激に動く背景には、グローバル景気のサイクルや企業の採用姿勢合い、さらには決算発表ごとの期待値ギャップが複雑に絡み合っています。噂の真相や業績推移、投資家が最も熱い視線を注ぐ配当利回りの行方まで、多角的な取材データと客観的指標をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急落の主因は業績の崩壊ではなく、テック・コンサル業界の採用調整と先行投資による営業利益進捗の減速懸念にある
- 要点2:配当性向は高水準を維持しており、株価調整局面で利回りが4%に迫る水準はインカム投資家にとって有力な監視シグナルとなる
- 要点3:国内のハイクラス転職需要は構造的な人手不足で底堅く、景気敏感株特有のボラティリティを見極めた「逆張り」が有効な戦略になる
【2026年最新】JACリクルートメントの株価急落理由は?下落の引き金を引いた構造変化
株式市場でJACリクルートメントの株価が急落する局面を検証すると、単一のトラブルではなく複数の構造的要因が重なっている事実が浮かび上がります。ネット掲示板やSNSでは「業績悪化で成長終了か」といった極端な言説が散見されますが、実際の決算発表データや市場の取引状況を突き合わせると、実態は大きく異なります。
急落の引き金として最も多く見られるのが、決算速報における四半期進捗率の市場コンセンサス割れです。同社はハイクラス層特有の成約単価の高さを強みとしていますが、顧客企業の採用意思決定が四半期末にずれ込むだけで、単四半期の営業利益が事前予想を下回ることがあります。短期筋の資金はこれを「成長鈍化」と過剰に解釈し、一時的な売りを浴びせやすい土壌があります。
もう一つの要因は、成長に向けた先行投資(コンサルタントの積極採用と拠点展開)に伴う人件費の増加です。同社は中長期のシェア拡大を狙い、積極的なヘッドカウントの増強を進めてきました。これが短期的には販管費を押し上げ、一時的に営業利益率を圧迫します。将来の売上を生み出すための筋肉質な投資であるにもかかわらず、短期的な減益傾向を嫌気したアルゴリズム取引が急落を加速させる構図が見て取れます。
さらに見逃せないのが、外資系IT企業や総合コンサルティングファームにおける採用選別の影響です。これらの業界は過去数年間にわたり強烈な採用拡大を続けてきましたが、事業ポートフォリオの見直しや効率化を進めた時期がありました。特定セクターの採用一服感がニュースとして伝わった際、ハイクラス転職需要全体の後退と誤認されたことが、株価の調整幅を広げた決定的な理由となっています。

業績推移と財務体質を深掘り|ハイクラス転職需要と人材紹介市場動向のリアル
株価の上下動に惑わされないためには、同社の本質的な収益力と人材紹介市場動向を客観的な数字で把握しておく必要があります。IR資料および有価証券報告書の開示データをもとに業績推移を追うと、盤石な財務体質と際立った高収益性が確認できます。
同社の最大の強みは、1人のコンサルタントが求職者と採用企業の双方を担当する「両面型システム」です。一般的な大手人材会社が採用する分業型(企業担当と求職者担当が分極化している形式)に比べ、マッチングの精度が格段に高く、ミスマッチによる早期離職を防ぎやすい特徴を持ちます。その結果、成約1件あたりの紹介手数料が高単価となり、営業利益率20%台半ばから30%近くという異例の高水準を一貫してキープしています。
日本のマクロ経済環境に目を向けると、少子高齢化に伴う現役世代の減少と、DX(デジタルトランスフォーメーション)やGX(グリーントランスフォーメーション)を推進できる高度専門職の枯渇は年々深刻化しています。年功序列型賃金からジョブ型雇用へのシフトが加速するなか、管理職層や専門スペシャリストに対する企業の採用意欲は衰えていません。
製造業のグローバル再編、海外進出、国内拠点の高付加価値化など、事業変革を担う幹部クラスの採用は景気循環に関わらず不可欠な投資となっています。一時的な採用数の調整はあっても、単価の上昇と高度人材へのニーズ集中が、同社の業績の下支えとして機能し続けています。
【客観データ比較】主要指標とライバル企業との競争力チェック
JACリクルートメントの立ち位置をより明確にするため、人材業界の主要競合他社との財務指標やビジネスモデルの違いを一覧表で整理しました。市場での優位性と投資指標のバランスを客観的に見極める材料として活用できます。
| 企業名(コード) | 主力領域・モデル | 営業利益率水準 | 予想配当利回り傾向 | 株主還元・優待の特徴 |
|---|---|---|---|---|
| JACリクルートメント(2124) | ハイクラス・外資系特化の両面型人材紹介 | 約25%〜29%(極めて高い) | 3.5%〜4.5%前後(高配当水準) | 配当性向50%目安。株主優待なし(現金還元集約) |
| リクルートHD(6098) | グローバルHRテック(Indeed)+広範なメディア | 約15%〜18% | 1.0%未満(成長投資重視) | 自社株買い中心。優待なし |
| パーソルHD(2181) | 人材派遣・総合人材サービス(広範なボリューム層) | 約4%〜6%(労働集約型) | 3.0%〜3.8%前後 | 累進配当導入。優待なし |
| ビジョナル(4194) | ダイレクトリクルーティング(ビズリーチ等プラットフォーム) | 約22%〜26% | 無配〜低配当(グロース重視) | 内部留保による事業拡大。優待なし |
データが物語る通り、JACリクルートメントのビジネスモデルは、派遣事業を主力とする総合人材会社と比較して圧倒的な利益率を叩き出しています。同時に、プラットフォーム型の新興テック企業とは異なり、稼いだ現金を株主配当へ手厚く配分している点が投資先としての独自の立ち位置を確立しています。
配当金推移と株主優待の真相|高配当利回りは本当に維持できるのか?
投資家が同銘柄に熱視線を送る最大の動機が、その優れた株主還元姿勢にあります。JACリクルートメント配当金推移を振り返ると、同社は明確な資本政策を掲げており、連結配当性向50%を目安とする利益還元方針を長年にわたって堅持してきました。
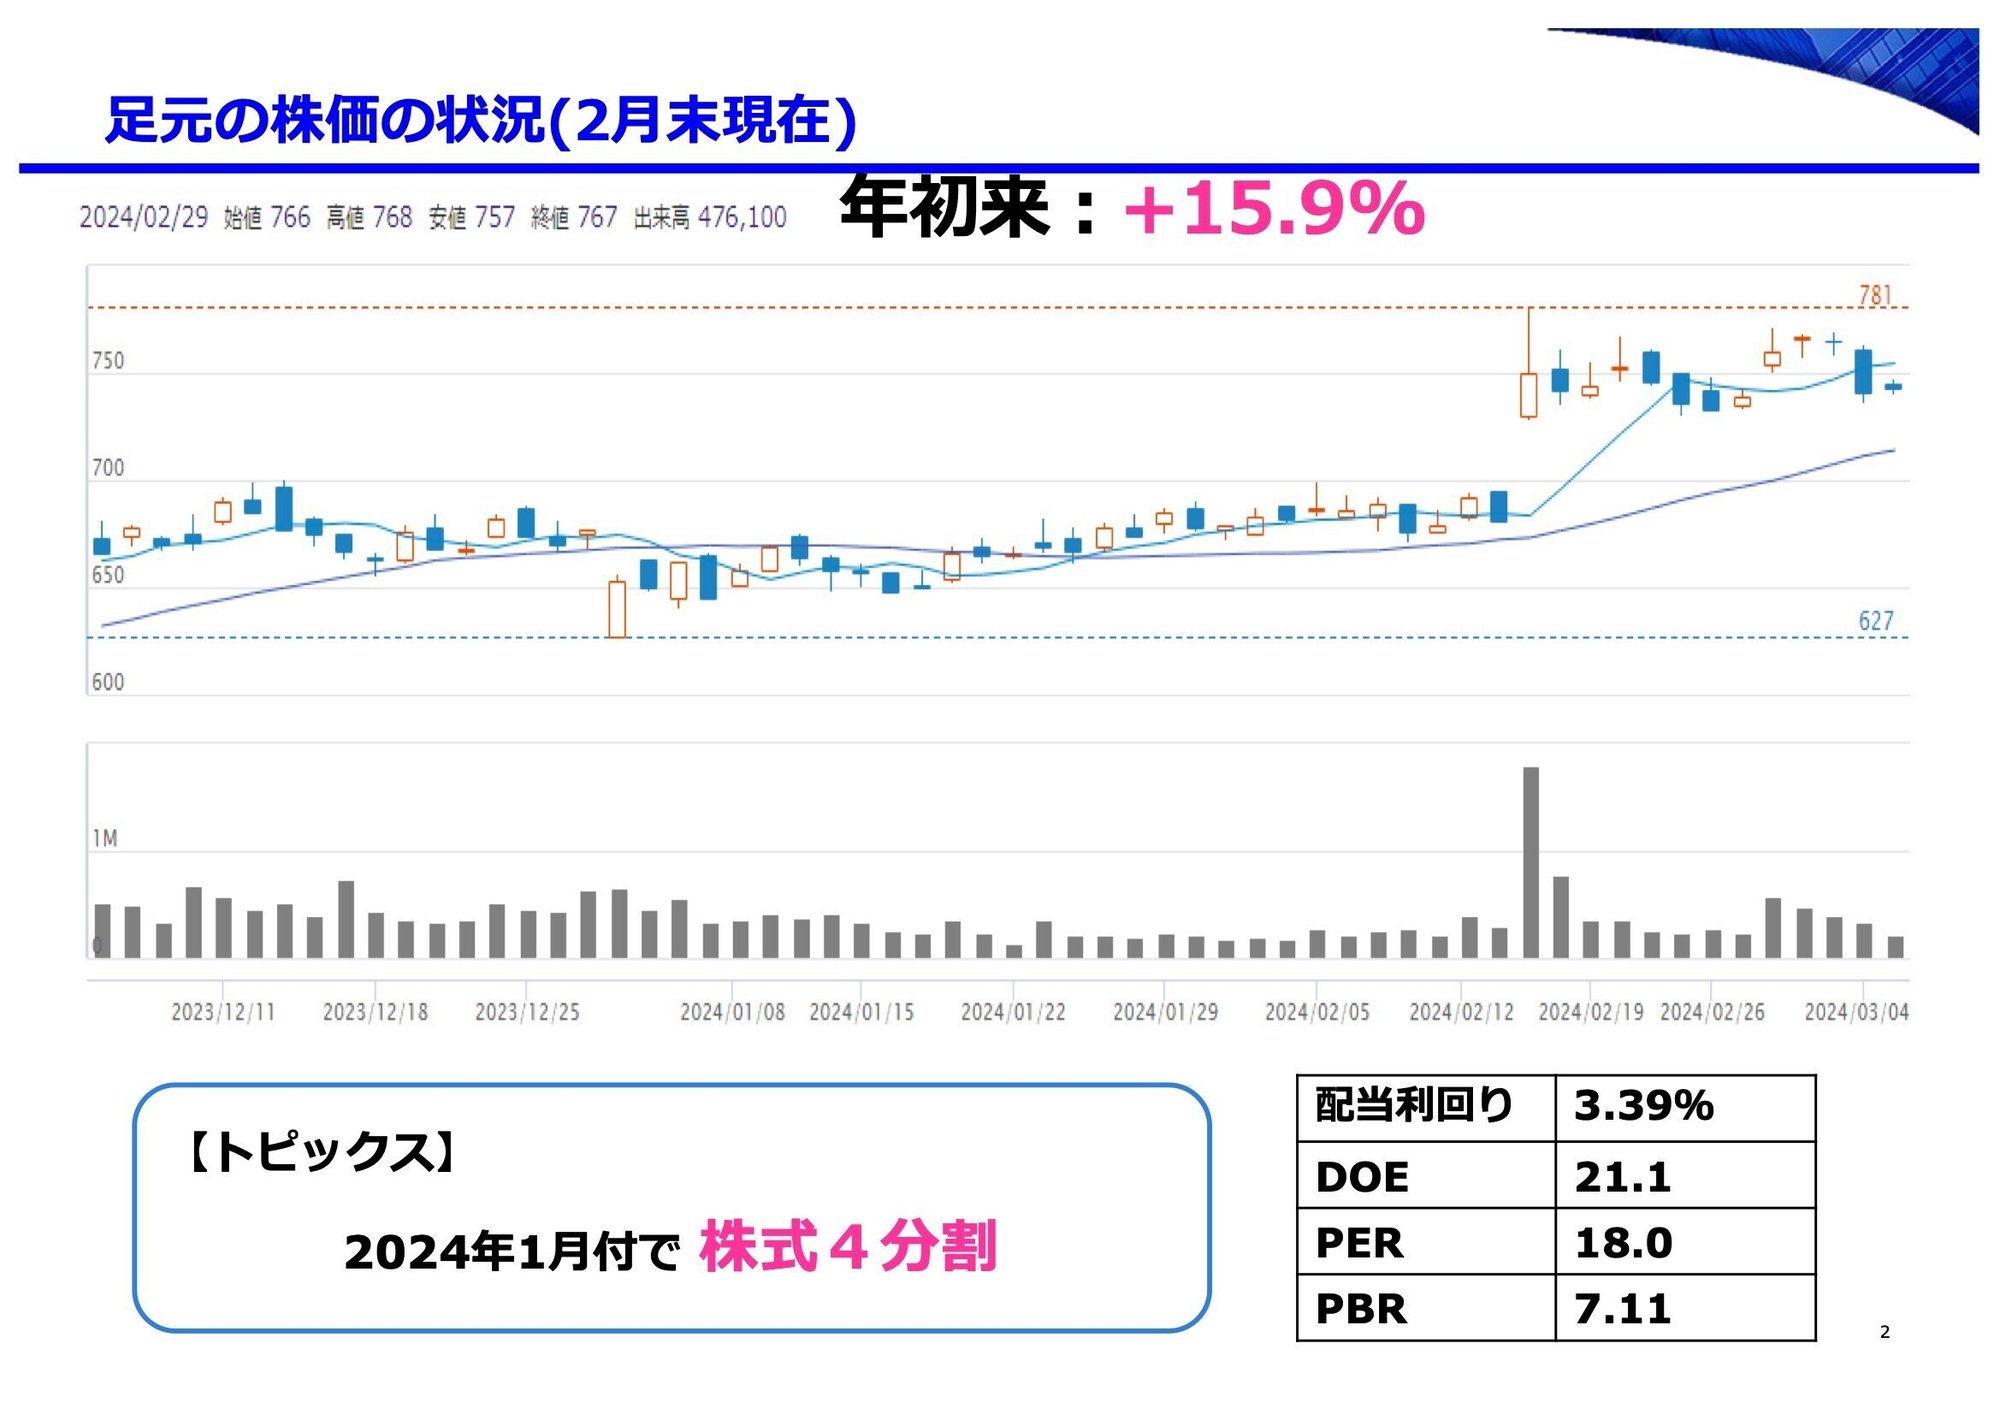
過去には株式分割(1株を4株に分割)を実施し、小口投資家でもエントリーしやすい流動性を確保しました。分割後も配当の還元方針は変わらず、業績の伸びに連動して増配を重ねてきた実績があります。無借金経営をベースとした強固な自己資本比率(70%台後半)を誇り、固定資産への大規模な設備投資を必要としない事業特性があるため、キャッシュフローの大部分を株主へ還元できる余裕があります。
なお、投資初心者から頻繁に検索される「JACリクルートメント株主優待」についてですが、同社は現在、株主優待制度を設けていません。これは機関投資家や海外投資家を含めたすべての株主に対し、公平な利益還元を行うため、優待ではなく配当金という現金還元に一本化しているためです。小細工のない実利重視の姿勢は、長期インカム投資家から極めて高く評価されています。
株価が急落して配当利回りが一時的に4%台半ばから後半に達する局面は、過去のチャート推移から見ても下値支持線として強く意識されるポイントです。減配リスクを測る上でも、純現金残高の潤沢さと配当性向の安定感は強力なセーフティネットとなっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
株価の先行きを占う上で欠かせないのが、サービス利用者である転職希望者や採用企業側からの実際の評判です。現場のコンサルタントの働きぶりやユーザー体験には、数字に表れる前の予兆が隠されています。
転職コミュニティやSNS、オープンワーク等のクチコミを精査すると、求職者側からは次のような評価が目立ちます。
「他の大手エージェントに比べて、紹介される求人の年収帯が明らかに一段上だった」
「担当コンサルタントが直接企業の人事部長や役員とパイプを持っており、面接対策の解像度が桁違いに高い」
一方で、手厳しい意見として「年収600万円未満の段階で相談したところ、紹介できる案件が少ないと率直に断られた」という声も確認できます。この厳しい足切りこそが、同社がハイクラス特化としてのブランド価値と高い成約単価を維持できている証拠でもあります。万人受けを狙わず、年収800万〜1500万円以上のミドル・エグゼクティブ層に経営資源を集中させる差別化が現場レベルで徹底されています。
また、企業の採用担当者への取材によると、「急ぎで即戦力の部長級や特殊技術を持つスペシャリストを採用したい場合、最初に声をかけるのはJAC」という声が根強く聞かれます。自前で採用サイトを運用するダイレクトリクルーティングが普及した今でも、経営の核心に触れる極秘ポジションの採用には、信頼できる専属エージェントの仲介が手放せないという現場の生々しい実態があります。
一般に知られていない盲点とネットの誤解
ネット上の投資コミュニティでは、時に実態から乖離した誤解が独り歩きすることがあります。投資判断を誤らないために、以下の2つの盲点を明確にしておく必要があります。
誤解①:「ビズリーチ等のダイレクト採用プラットフォームに仕事を奪われるのではないか」
確かに中間層の転職ではスカウト型プラットフォームの台頭が著しいですが、JACリクルートメント自身もビズリーチ等のプラットフォームを優秀な候補者獲得のチャネルとして巧みに活用しています。さらに、現職で極めて高いポストに就いているトップタレントほど、公開データベースに詳細な職務経歴を載せたがりません。コンサルタントの直接のアプローチと秘密厳守の面談が必要な領域において、プラットフォームとエージェントは競合ではなく棲み分けが成立しています。
誤解②:「アナリストの目標株価や買い予想に盲従して良いのか」
大手証券会社のアナリスト評価や2124株価予想は有益な情報源ですが、相場環境の激変時には目標株価の修正が後手に回ることが多々あります。機関投資家の目標株価引き下げレポートが出た瞬間に株価が売り叩かれることがありますが、その引き下げ理由が「競合激化」ではなく「顧客企業の決算時期に合わせた採用時期の後ろ倒し」など一時的な要因である場合、過剰反応による割安放置が起きやすくなります。アナリストの数字そのものより、その根拠となった要因が構造的なものか一時的なものかを見抜くリテラシーが求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
JACリクルートメントへの投資において、各投資家の運用スタイルやリスク許容度によって適性ははっきりと分かれます。
【同社株への投資をおすすめできる人】
- 配当利回り重視のインカムゲイン投資家:無借金・高自己資本比率で、利益の半分を配当に回す明確な株主還元を享受したい方。
- 3年〜5年スパンで日本の労働市場の流動化を信じる長期投資家:目先の景気サイクルの波を許容し、構造的なハイクラス転職市場のパイ拡大を取り込みたい方。
- 割安な押し目を狙える冷静な逆張り派:四半期決算の進捗ブレや外部環境のショックで株価が急落し、利回りが急上昇した局面を冷静に拾える方。
【投資に慎重になるべき人】
- 日々の株価下落にストレスを感じやすい短期志向の方:同社は人材ビジネスという景気敏感セクターに属するため、地合いの悪化局面ではベータ値(市場平均に対する感応度)が高くなりやすい傾向があります。
- 株主優待で金券や自社商品をもらうことを楽しみにしている方:優待制度はなく、還元はすべて配当で行われます。
- 年間数倍の株価急騰(テンバガー)のみを追い求めている方:既に一定の時価総額規模と市場シェアを確立しており、急激な倍化よりは手堅い増配と着実な企業価値成長を目指す銘柄です。
【JACリクルートメントの株価】に関するよくある質問(FAQ)
Q1:株価が急落したタイミングは買い時と判断して良いですか?
A1:業績の根幹である「成約単価」や「コンサルタント1人あたりの生産性」が崩れておらず、単なる採用時期のズレや市況全体の調整に伴う連れ安であれば、絶好の仕込み場となるケースが多く見られます。具体的には、予想配当利回りが過去のレンジ上限である4%台に乗せたタイミングは、下値の堅さが意識されやすい買い時の一つの目安になります。
Q2:今後、株主優待が新設される可能性はありますか?
A2:可能性は極めて低いと考えられます。同社は機関投資家比率が高く、外国人投資家も多数株主に名を連ねています。国内外の株主に公平に還元する手段として「配当性向50%に基づく現金配当」を最優先しており、管理コストのかかる優待制度をあえて設けない方針が定着しています。
Q3:景気後退局面では人材紹介会社はどこも大打撃を受けるのでは?
A3:派遣や一般職の採用は景気減速時に急減しますが、同社が扱う年収1000万円前後の専門職・経営幹部層は「不況期だからこそ構造改革のために外部から引き抜きたい」という強い需要が存在します。一定の影響は避けられないものの、他社に比べて不況耐性が高いポートフォリオを構築している点が特徴です。
まとめ:今後の動向と失敗しないための判断基準
JACリクルートメントの株価が急激に動く背景には、高収益体質ゆえに市場から寄せられる高い期待値と、四半期業績のわずかなブレに対する過剰な市場反応のギャップが存在します。しかし、その根底にあるハイクラス転職需要の堅調さ、両面型モデルによる高利益率、そして配当性向50%という強固な株主還元姿勢に揺らぎはありません。
投資家にとって最も避けるべきは、市場の恐怖に煽られて急落の底で手放してしまうことです。同社の本質的な競争優位性を理解し、配当利回りや業績指標に裏打ちされた客観的な水準で構えることこそが、中長期的なリターンを手にするための確固たるアプローチとなります。 (出典: jac リクルート メント 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。